La prime de partage de la valeur (PPV) permet à un employeur de verser jusqu’à 3 000 €, voire 6 000 €, par salarié et par an, exonérés de cotisations sociales. En 2026, deux évolutions s’imposent : l’obligation de partage de la valeur s’étend aux entreprises de 11 à 49 salariés rentables, et la prime entre désormais dans le calcul de la réduction générale des cotisations patronales. Côté salarié, l’exonération d’impôt sur le revenu et de CSG-CRDS reste possible sous conditions jusqu’au 31 décembre 2026. Voici les montants, les obligations et la fiscalité à connaître, avec un simulateur pour chiffrer votre projet.
La prime de partage de la valeur, comment fonctionne-t-elle ?
La PPV, héritière de l’ancienne prime Macron, est un versement facultatif ou obligatoire selon les cas, que l’employeur attribue à ses salariés en complément de leur rémunération. Elle bénéficie à l’ensemble des salariés liés par un contrat de travail à la date fixée par l’accord ou la décision, y compris les apprentis et, sous conditions, les intérimaires et agents publics. Une règle est intangible : la prime ne peut se substituer à aucun élément de salaire ni à une augmentation prévue par un accord ou par l’usage. Le versement peut être réalisé en une ou plusieurs fois, dans la limite d’une fois par trimestre, soit quatre versements maximum par année civile.
Prime de partage de la valeur 2026 : les nouveautés à connaître
Simulateur PPV 2026
Estimez le montant possible par salarié, le coût employeur et le net perçu. Résultats indicatifs.
Deux changements structurent la prime de partage de la valeur 2026. D’abord, depuis le 1er janvier 2026, la PPV est intégrée dans l’assiette de la réduction générale dégressive des cotisations patronales (RGDU) : pour les salariés à bas salaire, cette intégration peut réduire l’avantage global de l’employeur. Ensuite, l’obligation de mettre en place un dispositif de partage de la valeur, entrée en vigueur en 2025, continue de s’appliquer aux entreprises de 11 à 49 salariés remplissant les conditions de rentabilité. La PPV reste, elle, un outil pérenne et n’est pas limitée dans le temps.
Quel montant pouvez-vous verser par salarié ?
Le montant de la prime est libre : l’employeur en fixe le niveau selon sa capacité financière et sa politique de rémunération. Ce sont les plafonds d’exonération, et non un montant imposé, qui encadrent l’avantage social et fiscal. Utilisez le simulateur ci-dessous pour estimer, à partir de votre effectif et de votre enveloppe, le montant possible par salarié, le coût employeur et le net réellement perçu.
Plafonds et modulation de la prime
L’exonération de cotisations sociales s’applique jusqu’à 3 000 € par bénéficiaire et par an. Ce plafond est porté à 6 000 € lorsque l’entreprise applique, au moment du versement, un accord d’intéressement ou de participation. Le montant peut être modulé entre salariés, mais uniquement selon cinq critères limitatifs : la rémunération, l’ancienneté, la classification, la durée de présence effective sur l’année et la durée de travail prévue au contrat. Aucun autre critère, notamment discriminatoire, n’est autorisé.
La prime de partage de la valeur exonérée : quelle fiscalité en 2026 ?
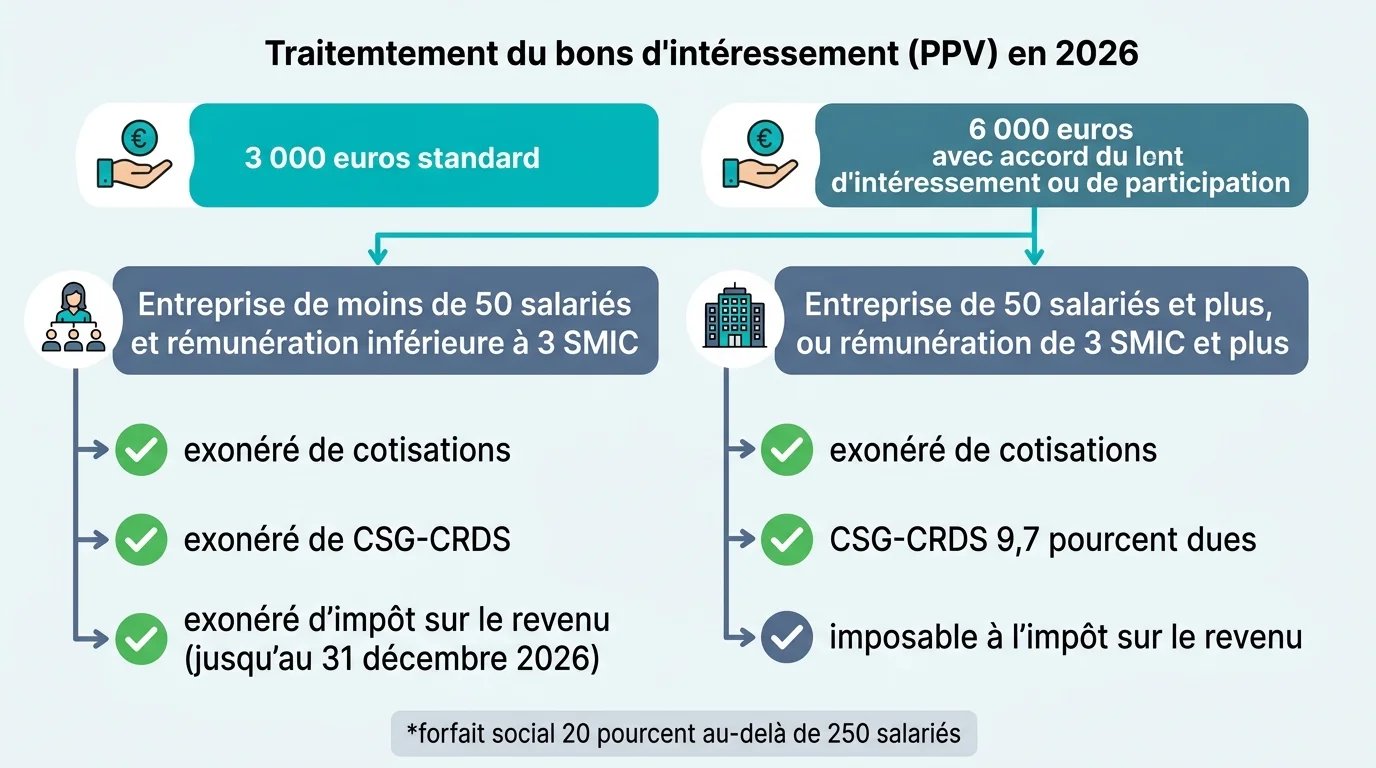
Dans la limite des plafonds, la prime de partage de la valeur exonérée l’est de toutes les cotisations sociales, salariales comme patronales. Cette exonération sociale est pérenne et vaut pour toutes les entreprises, quelle que soit leur taille. Le régime fiscal du salarié, lui, dépend de la taille de l’entreprise et du niveau de rémunération.
Cotisations, CSG-CRDS et impôt sur le revenu
Dans les entreprises de moins de 50 salariés, la prime versée à un salarié dont la rémunération est inférieure à 3 SMIC bénéficie, jusqu’au 31 décembre 2026, d’une exonération supplémentaire de CSG-CRDS et d’impôt sur le revenu, un avantage comparable à celui de l’intéressement en entreprise. En dehors de ce cas, c’est-à-dire dans les entreprises de 50 salariés et plus ou pour une rémunération égale ou supérieure à 3 SMIC, la prime reste soumise à la CSG-CRDS (9,7 %) et imposable à l’impôt sur le revenu. Les entreprises d’au moins 250 salariés acquittent par ailleurs un forfait social de 20 %.
Placer la prime sur un plan d’épargne salariale
Même lorsque la prime est normalement imposable, le salarié peut échapper à l’impôt sur le revenu en affectant tout ou partie de sa PPV à un plan d’épargne salariale (PEE, PEI ou PER d’entreprise) dans un délai de quinze jours après le versement. Les sommes placées sont alors exonérées d’impôt, et l’employeur peut y ajouter un abondement, ce qui renforce l’intérêt du dispositif pour préparer un projet ou la retraite.
Quand la prime de partage de la valeur est-elle obligatoire ?
La PPV n’est jamais imposée en tant que telle, mais elle figure parmi les dispositifs qui permettent à une entreprise de remplir une nouvelle obligation légale de partage de la valeur.
Prime partage de la valeur obligatoire : les entreprises de 11 à 49 salariés
La prime partage de la valeur obligatoire concerne, à titre d’expérimentation sur cinq ans, les entreprises de 11 à 49 salariés qui réalisent un bénéfice net fiscal au moins égal à 1 % de leur chiffre d’affaires pendant trois exercices consécutifs. Ces entreprises doivent alors mettre en place, l’année suivante, au moins un dispositif de partage de la valeur : versement d’une PPV, intéressement, participation ou abondement à un plan d’épargne salariale. La PPV est souvent l’option la plus simple à activer.
Comment mettre en place la PPV par décision unilatérale ?
Deux voies existent : un accord d’entreprise, négocié comme un accord d’intéressement, ou une décision unilatérale de l’employeur (DUE). La DUE est la solution la plus rapide lorsqu’il n’existe pas de délégué syndical. Elle suppose toutefois de consulter au préalable le comité social et économique (CSE), s’il existe, avant le versement.
Modèle de décision unilatérale
Une décision unilatérale claire mentionne : le montant de la prime et son plafond, les bénéficiaires concernés, les éventuels critères de modulation retenus, la période de référence, la ou les dates de versement, ainsi que la consultation du CSE le cas échéant. Conservez ce document et déclarez la prime en DSN : c’est la condition pour sécuriser l’exonération sociale et fiscale.