À partir du 1er janvier 2027, le cumul emploi-retraite change de logique et ne dépend plus que d’un seul critère : votre âge. La distinction entre cumul intégral et cumul plafonné disparaît au profit de trois tranches d’âge, avec un plafond de 7 000 euros par an entre l’âge légal et 67 ans. Seuls les assurés dont la pension prend effet à compter de 2027 sont concernés ; les retraités actuels conservent leurs règles. Voici les plafonds exacts, les nouveaux droits créés et un calculateur pour estimer votre revenu cumulable.
Cumul emploi retraite 2027 : les nouvelles règles au 1er janvier
La loi de financement de la Sécurité sociale pour 2026 réécrit entièrement le dispositif à compter du 1er janvier 2027. Jusqu’ici, votre capacité à reprendre une activité en touchant votre pension dépendait d’un jeu de conditions parfois difficile à démêler. La réforme simplifie la règle, mais elle durcit aussi l’accès au cumul avant 67 ans.
La fin de la distinction entre cumul intégral et cumul plafonné
Auparavant, deux régimes coexistaient : le cumul intégral, sans limite de revenus, réservé à ceux qui remplissaient toutes les conditions du taux plein, et le cumul plafonné pour les autres. En 2027, cette opposition disparaît. Un seul paramètre est désormais retenu pour fixer votre droit : l’âge auquel vous reprenez une activité. Ce basculement concerne uniquement les pensions liquidées à compter du 1er janvier 2027.
Trois tranches d’âge qui déterminent votre droit
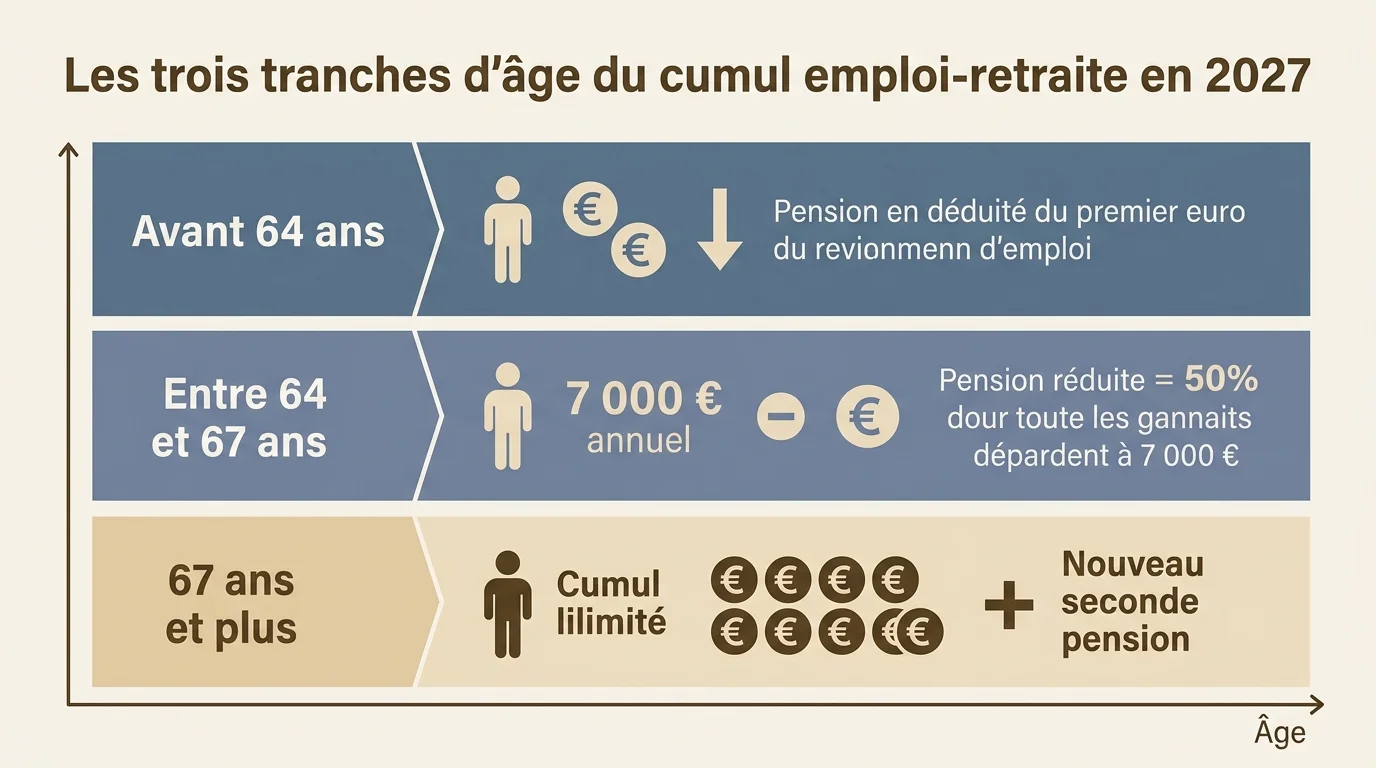
Le nouveau dispositif s’articule autour de trois situations claires :
- Avant l’âge légal (64 ans) : vos revenus d’activité sont déduits de votre pension dès le premier euro. Reprendre un emploi ne rapporte alors quasiment rien de plus.
- Entre l’âge légal et 67 ans : vous bénéficiez d’une franchise annuelle, puis votre pension est réduite au-delà.
- À partir de 67 ans : le cumul redevient intégral, sans plafond, et ouvre de nouveaux droits à la retraite.
Quel plafond cumul emploi retraite selon votre âge ?
Le plafond cumul emploi retraite dépend directement de la tranche d’âge dans laquelle vous situez au moment de reprendre une activité. C’est le cœur de la réforme : plus vous êtes proche de 67 ans, plus votre marge de cumul est large.
Cumul emploi-retraite : le plafond à ne pas dépasser entre 64 et 67 ans
Entre l’âge légal de départ et 67 ans, la loi instaure une franchise de 7 000 euros bruts par an. En dessous de ce seuil, vous cumulez librement pension et salaire. Au-delà, votre pension est réduite d’un montant égal à 50 % de la partie qui dépasse. Ce cumul emploi-retraite plafond à ne pas dépasser s’apprécie sur l’ensemble de vos revenus d’activité, y compris certains revenus de remplacement comme les indemnités journalières. Le montant exact de 7 000 euros doit être confirmé par décret d’application.
Cumul intégral et seconde pension après 67 ans
À partir de 67 ans, la logique s’inverse totalement : plus aucun plafond, plus aucun délai de carence, et surtout la reprise d’activité devient créatrice de droits. Les cotisations versées après 67 ans vous ouvrent une seconde pension. C’est la contrepartie de la réforme de 2023 : le cumul emploi-retraite n’est plus un simple complément de revenu, il peut réellement augmenter votre retraite, mais uniquement pour les périodes travaillées passé cet âge.
Ce qui reste valable en 2026 avant la réforme
Si votre pension prend effet avant le 1er janvier 2027, rien ne change : vous restez sous le régime actuel, tout comme les personnes déjà à la retraite. Il est donc utile de connaître les règles en vigueur, car elles s’appliquent encore à toute une génération d’assurés, notamment concernant l’indemnité versée au moment du départ.
Cumul intégral au taux plein ou cumul plafonné à 160 % du SMIC
En 2026, le cumul intégral reste ouvert si vous avez atteint l’âge légal, que vous justifiez du taux plein et que vous avez liquidé l’ensemble de vos pensions. Dans le cas contraire, le cumul est plafonné : la somme de votre pension et de votre salaire ne peut pas dépasser 160 % du SMIC ou la moyenne de vos trois derniers salaires, selon le montant le plus favorable. Un délai de carence de six mois s’impose par ailleurs si vous êtes réembauché par votre dernier employeur.
Cumul emploi-retraite 2027 selon votre régime de retraite
La nouvelle règle fondée sur l’âge s’applique de façon uniforme à l’ensemble des assurés : salariés du régime général, agents de la fonction publique et travailleurs indépendants. C’est justement l’objectif du texte : mettre fin aux écarts entre régimes qui rendaient le calcul du droit illisible. Les modalités de mise en œuvre, assiette exacte des revenus pris en compte et articulation avec les régimes complémentaires comme l’Agirc-Arrco, seront précisées par les décrets attendus courant 2026. En pratique, un fonctionnaire, un artisan et un cadre du privé qui reprennent une activité au même âge seront désormais soumis au même plafond et aux mêmes conditions de cumul. Si vous souhaitez anticiper l’impact de ces nouvelles règles, n’hésitez pas à simuler une retraite progressive pour affiner votre stratégie.
Calculez votre plafond et votre revenu cumulable
Calculez votre plafond de cumul emploi-retraite 2027
Estimez la part de pension conservée et votre revenu total selon les règles applicables au 1er janvier 2027.
| Tranche d'âge | Plafond / franchise | Effet sur la pension | Nouveaux droits |
|---|---|---|---|
| Avant 64 ans | Aucun cumul favorable | Réduite dès le 1er euro de revenu | Non |
| Entre 64 et 67 ans | Franchise de 7 000 € / an | Réduite de 50 % du dépassement | Non |
| 67 ans et plus | Aucun plafond | Cumul intégral | Oui, seconde pension |
Estimation indicative fondée sur la réforme 2027. Le seuil de 7 000 € et les modalités par régime seront confirmés par décret.
Pour visualiser concrètement votre situation, utilisez le calculateur ci-dessous. Indiquez votre tranche d’âge, votre régime, le montant annuel de votre pension et le salaire que vous envisagez : l’outil estime la part de pension conservée, votre revenu total et le plafond applicable selon les règles 2027. Ces résultats sont indicatifs et devront être confirmés à la publication des décrets d’application.