Votre bulletin de paie d’enseignant empile des sigles (INM, SFT, ISOE, RAFP) qui découragent la lecture, alors qu’il suit une logique simple : un traitement de base calculé sur un indice, des compléments qui s’ajoutent, puis des retenues qui se soustraient. Comprendre chaque ligne vous permet de vérifier que vous êtes bien rémunéré et d’anticiper l’effet d’un changement d’échelon, de zone ou de situation familiale. Ce guide décode votre bulletin poste par poste, avec un exemple chiffré de professeur certifié à l’échelon 5 et un simulateur pour estimer votre net.
Comment lire votre fiche de paie éducation nationale ligne par ligne ?
Un bulletin de paie de la fonction publique se lit en trois blocs. En haut, votre situation administrative : corps (professeur des écoles, certifié, agrégé), grade, échelon et indice. Au centre, le détail des sommes : d’abord le traitement de base, puis les indemnités qui s’ajoutent, enfin les cotisations qui se retranchent. En bas, le net à payer et le net imposable, qui ne sont jamais identiques. Une fois cette structure en tête, chaque ligne trouve sa place.
Contrairement au privé, votre rémunération principale ne dépend pas d’un salaire négocié mais d’un indice inscrit dans une grille nationale. C’est ce qui rend votre bulletin à la fois prévisible et un peu opaque : tout part d’un simple nombre, l’indice majoré.
Le traitement indiciaire brut : l’INM et la valeur du point
La première ligne de rémunération est le traitement indiciaire brut (souvent noté TIB ou « traitement brut »). Il repose sur deux éléments :
- L’indice majoré (INM) : un nombre attribué à votre échelon dans la grille de votre corps. Il progresse à chaque avancement d’échelon.
- La valeur du point d’indice : un montant en euros, identique pour tous les fonctionnaires, fixé par décret. En 2026, il s’élève à 4,92278 € brut par mois.
Le point d’indice est gelé depuis juillet 2023 : 2026 marque donc la troisième année consécutive sans revalorisation générale de sa valeur. Cet indice majoré ne doit pas être confondu avec l’indice brut, qui figure parfois à côté mais ne sert pas au calcul de votre paie.
De l’indice majoré au montant en euros : la formule
La formule est volontairement simple :
Traitement indiciaire brut mensuel = indice majoré (INM) × valeur du point d’indice (4,92278 € en 2026).
Pour un professeur certifié de classe normale à l’échelon 5, dont l’indice majoré est de 492, le calcul donne : 492 × 4,92278 = 2 422,01 € brut par mois. Un professeur des écoles au même échelon obtient le même montant, car les deux corps partagent la même grille. Un agrégé, dont la grille est plus élevée, atteindra un indice supérieur au même échelon et donc un traitement plus important. Voici quelques repères d’indices majorés en classe normale :
| Échelon | INM certifié / prof des écoles | INM agrégé |
|---|---|---|
| 1 | 395 | 455 |
| 3 | 441 | 540 |
| 5 | 492 | 600 |
| 7 | 553 | 675 |
| 9 | 623 | 760 |
| 11 | 678 | 830 |
Les compléments de rémunération qui s’ajoutent au traitement
Au traitement de base viennent s’ajouter plusieurs lignes qui augmentent votre brut. Certaines sont automatiques, d’autres dépendent de votre lieu d’exercice, de votre famille ou des missions que vous acceptez.
L’indemnité de résidence et ses trois zones
L’indemnité de résidence compense le coût de la vie selon la commune où vous exercez. Elle s’applique en pourcentage de votre traitement brut, selon trois zones :
- Zone 1 : 3 % (notamment l’agglomération parisienne et quelques communes classées).
- Zone 2 : 1 % (certaines agglomérations).
- Zone 3 : 0 % (le reste du territoire, soit la majorité des communes).
Beaucoup d’enseignants n’ont donc aucune indemnité de résidence, tout simplement parce que leur commune est en zone 3. Pour notre certifié de l’échelon 5 exerçant en zone 1, cela correspond à 2 422,01 × 3 % = 72,66 € par mois.
Le supplément familial de traitement (SFT)
Le supplément familial de traitement récompense la charge d’enfants. Il se compose d’une part fixe et, à partir du deuxième enfant, d’une part proportionnelle à votre traitement brut :
- 1 enfant : 2,29 € par mois (part fixe seule).
- 2 enfants : 10,67 € + 3 % du traitement brut.
- 3 enfants : 15,24 € + 8 % du traitement brut.
- Par enfant supplémentaire : environ 4,57 € et 6 % de plus.
Le SFT n’est versé qu’à un seul parent lorsque les deux sont agents publics. Son montant est encadré par des planchers et plafonds réglementaires.
ISOE, ISAE, IMP et le cas particulier du RIFSEEP
C’est ici que les sigles se multiplient. Les enseignants perçoivent des indemnités de métier spécifiques :
- ISOE (indemnité de suivi et d’orientation des élèves), pour le second degré. Sa part fixe est de 2 550 € brut par an, soit 212,50 € par mois, versée à tous les enseignants. Une part modulable s’ajoute pour les professeurs principaux.
- ISAE : l’équivalent pour le premier degré (professeurs des écoles).
- IMP (indemnité pour missions particulières) : rémunère des missions spécifiques comme la coordination de discipline ou le tutorat, dans le second degré.
Un point de vigilance fréquent : le RIFSEEP (et sa composante IFSE) revient souvent dans les discussions, mais il ne concerne pas les enseignants. Ce régime indemnitaire s’applique aux personnels administratifs (attachés, secrétaires, adjoints). Les enseignants relèvent, eux, du système ISOE / ISAE. Si vous cherchez une ligne « IFSE » sur votre bulletin de professeur, vous ne la trouverez normalement pas.
Les retenues prélevées sur votre brut
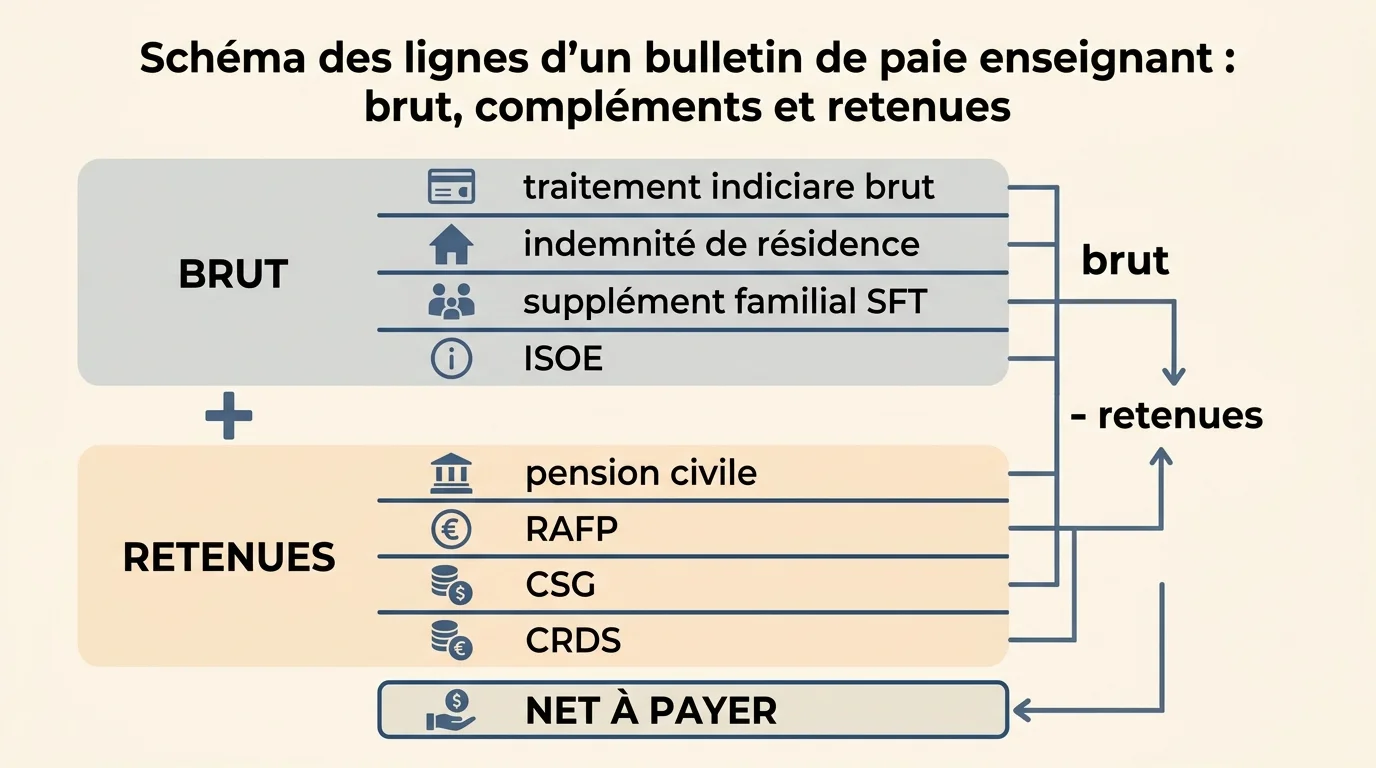
Une fois le brut établi, plusieurs cotisations sont soustraites pour aboutir au net. Elles sont moins nombreuses que dans le privé, mais méritent d’être comprises car elles pèsent sur votre pouvoir d’achat comme sur vos droits futurs. Si vous souhaitez visualiser concrètement l’impact de ces prélèvements, vous pouvez d’ailleurs simuler un salaire en alternance pour mieux comprendre la mécanique brut-net.
La pension civile et la RAFP
La retenue pour pension civile finance votre future retraite de fonctionnaire. En 2026, son taux est de 11,10 %, mais elle ne s’applique qu’au traitement indiciaire brut (et à la NBI éventuelle), pas à vos primes. C’est souvent la retenue la plus élevée du bulletin.
La RAFP (retraite additionnelle de la fonction publique) complète ce dispositif. Son taux salarial est de 5 %, mais son assiette est inversée : elle porte sur vos primes et indemnités (hors traitement de base), dans la limite de 20 % de votre traitement indiciaire brut. C’est pour cela que son montant reste modeste. Anticiper ces retenues est utile si vous préparez une fin de carrière ; les règles de cumul emploi-retraite en 2027 peuvent d’ailleurs concerner les enseignants qui souhaitent poursuivre une activité après leur départ.
CSG, CRDS et l’ancienne contribution de solidarité
Deux prélèvements sociaux s’ajoutent :
- CSG (contribution sociale généralisée) : 9,2 % au total, dont 6,8 % déductibles de l’impôt et 2,4 % non déductibles.
- CRDS (contribution au remboursement de la dette sociale) : 0,5 %.
Particularité importante : la CSG et la CRDS ne se calculent pas sur la totalité du brut, mais sur 98,25 % de celui-ci (un abattement pour frais professionnels). Elles portent, elles, sur l’ensemble du brut : traitement, indemnité de résidence, SFT et primes.
Vous avez peut-être le souvenir d’une ligne « contribution exceptionnelle de solidarité » de 1 %. Elle a été supprimée au 1er janvier 2018 et ne figure plus sur les bulletins récents. Si vous exhumez un ancien bulletin, c’est normal de l’y voir ; sur votre paie actuelle, elle a disparu.
Exemple concret : le bulletin d’un professeur certifié à l’échelon 5
Rien ne vaut un cas chiffré. Prenons un professeur certifié de classe normale, échelon 5 (INM 492), exerçant en zone 1 (indemnité de résidence à 3 %), sans enfant à charge, avec la part fixe de l’ISOE. Voici son bulletin simplifié, ligne par ligne :
| Ligne du bulletin | Base / taux | Montant |
|---|---|---|
| Traitement indiciaire brut | INM 492 × 4,92278 € | 2 422,01 € |
| Indemnité de résidence (zone 1) | 3 % du traitement | + 72,66 € |
| Supplément familial (SFT) | 0 enfant | 0,00 € |
| ISOE (part fixe) | 2 550 € / an | + 212,50 € |
| Total brut | 2 707,17 € | |
| Retenue pension civile | 11,10 % du traitement | − 268,84 € |
| RAFP | 5 % des primes | − 14,26 € |
| CSG (9,2 % sur 98,25 %) | déductible + non déductible | − 244,71 € |
| CRDS (0,5 % sur 98,25 %) | − 13,30 € | |
| Net à payer avant impôt | ≈ 2 166 € |
Le net à payer avant impôt s’établit donc autour de 2 166 €. Le prélèvement à la source de l’impôt sur le revenu est ensuite déduit de ce montant pour donner la somme réellement virée sur votre compte. Selon votre taux personnel, votre situation familiale et votre zone, le résultat variera : un collègue en zone 3 sans ISOE modulable touchera moins, un professeur principal avec enfants davantage.
Calculez votre net à payer d’enseignant
Calculer mon net à payer prof
Estimation indicative du traitement brut et du net à payer avant impôt, avec la valeur du point d'indice 2026 (4,92278 €).
Estimation indicative uniquement. Le calcul retient le traitement brut (INM × point), l'indemnité de résidence et le SFT, puis déduit la pension civile (11,10 %), la CSG (9,2 %) et la CRDS (0,5 %). Il n'intègre pas la RAFP, l'ISOE, les autres primes ni l'impôt sur le revenu. Vérifiez toujours votre bulletin officiel.
Pour situer votre propre bulletin, utilisez le simulateur ci-dessous. Il applique la valeur du point 2026, la grille de votre corps, votre zone d’indemnité de résidence et votre nombre d’enfants pour estimer votre net. Si vous avez besoin de convertir vos heures de travail, consultez notre outil de conversion des heures. Il s’agit d’une estimation indicative, à confirmer avec votre bulletin officiel.
Ce qui change en 2026 : point d’indice, pacte et pouvoir d’achat
La grande information de 2026 tient en une phrase : le point d’indice reste gelé à 4,92278 €. Autrement dit, la partie indiciaire de votre rémunération n’augmente pas mécaniquement cette année, sauf si vous changez d’échelon. Les leviers de pouvoir d’achat se sont déplacés vers les mesures indemnitaires.
- Le pacte enseignant : chaque mission acceptée ouvre droit à une part fonctionnelle, dont le montant de référence est de 1 250 € brut par part et par an. C’est une rémunération de missions supplémentaires, pas une hausse générale.
- Les revalorisations ciblées : certaines primes et parts modulables évoluent, mais elles dépendent de votre situation (degré, fonctions, éducation prioritaire).
- L’avancement d’échelon : il reste le moteur le plus fiable de progression, puisqu’il fait grimper votre indice majoré.
Restez prudent face aux annonces de « prime pouvoir d’achat » : leur existence et leur montant dépendent des arbitrages budgétaires et ne sont pas garantis d’une année sur l’autre. Vérifiez toujours l’information sur votre bulletin et auprès de votre gestionnaire. Ces logiques de prime et de complément de salaire ne sont pas propres à l’éducation : dans le privé, des dispositifs comme la prime de partage de la valeur en 2026 répondent à la même préoccupation de pouvoir d’achat.
Les questions fréquentes sur le bulletin de paie enseignant
Pourquoi mon net imposable est-il plus élevé que mon net à payer ? Parce que la part non déductible de la CSG (2,4 %) et la CRDS sont réintégrées dans le revenu imposable. Le net imposable sert de base à l’impôt, le net à payer est ce qui vous est versé avant impôt.
Où trouver mon indice majoré ? Il figure en haut de votre bulletin, à côté de votre échelon. C’est ce nombre, multiplié par 4,92278 €, qui donne votre traitement brut.
Mes primes comptent-elles pour la retraite ? Le traitement indiciaire compte pour la pension civile principale. Les primes et indemnités alimentent surtout la RAFP, dans les limites évoquées plus haut.
Mon net va-t-il augmenter en 2026 ? Pas par la valeur du point, qui est gelée. Une hausse viendra d’un changement d’échelon, d’une nouvelle mission (pacte, IMP) ou d’une revalorisation indemnitaire ciblée. Ce guide reste informatif : pour toute décision, appuyez-vous sur votre bulletin officiel et votre service gestionnaire.