


Le chômage partiel, désormais appelé activité partielle, permet à une entreprise confrontée à une baisse d’activité de réduire ou de suspendre l’horaire de ses salariés tout en maintenant leur contrat de travail. Le salarié perçoit alors une indemnité égale à 60 % de sa rémunération brute de référence, soit environ 72 % de son salaire net, dans la limite de 4,5 SMIC et avec un plancher horaire garanti. L’employeur avance cette indemnité, puis se fait rembourser une allocation par l’État. Nous détaillons ci-dessous, pour 2026, les motifs autorisés, les démarches à respecter, le mode de calcul et un outil pour estimer votre montant.
Chômage partiel : conditions et motifs autorisés de l’activité partielle
Calculer mon indemnité de chômage partiel
Estimation 2026 pour l'activité partielle de droit commun (60 % du brut, plancher 9,52 €/h, plafond 32,45 €/h).
Estimation indicative fondée sur les montants 2026 de l'activité partielle de droit commun. Elle ne remplace pas le calcul officiel de votre employeur ni un conseil personnalisé.
L’activité partielle est un dispositif encadré par le code du travail (articles L5122-1 et R5122-1 et suivants). Il ne suffit pas de constater une baisse de commandes pour y recourir : l’entreprise doit rattacher sa demande à l’un des motifs limitativement prévus par la loi. Comprendre ces conditions du chômage partiel est la première étape, car une demande mal motivée peut être refusée par l’administration.
Les cinq motifs de recours prévus par le code du travail
L’employeur peut placer tout ou partie de son personnel en activité partielle dans cinq situations :
- La conjoncture économique : baisse durable des commandes, du chiffre d’affaires ou de la demande.
- Les difficultés d’approvisionnement en matières premières ou en énergie qui ralentissent la production.
- Un sinistre ou des intempéries de caractère exceptionnel : incendie, inondation, épisode climatique majeur.
- La transformation, la restructuration ou la modernisation de l’entreprise, par exemple pendant des travaux immobilisant l’outil de production.
- Toute autre circonstance de caractère exceptionnel, notamment un cas de force majeure.
La réduction peut prendre deux formes : une baisse de la durée du travail en dessous de la durée légale ou conventionnelle, ou une fermeture temporaire de tout ou partie de l’établissement. Les heures non travaillées ouvrent alors droit à l’indemnisation, dans la limite d’un contingent annuel de 1 000 heures par salarié (100 heures seulement pour les travaux de modernisation).
Quelles conditions pour le salarié et l’entreprise ?
Côté salarié, le principe est protecteur : le contrat de travail est suspendu pendant les heures chômées, mais il n’est pas rompu. Les salariés en CDI comme en CDD sont éligibles, y compris à temps partiel. En principe, tous les salariés d’un même atelier ou service peuvent être concernés, mais l’employeur peut aussi appliquer une répartition individualisée s’il respecte les conditions prévues par un accord ou par le CSE. Contrairement à une rupture conventionnelle, l’activité partielle n’a pas vocation à mettre fin à la relation de travail : elle vise au contraire à préserver l’emploi le temps que la difficulté passe.
Quelle démarche l’employeur doit-il suivre ?
Le recours à l’activité partielle repose sur une autorisation administrative préalable. La procédure est entièrement dématérialisée et suit un calendrier précis qu’il vaut mieux anticiper.
La demande d’autorisation à la DDETS via l’extranet
L’employeur dépose sa demande d’autorisation auprès de la DDETS (Direction départementale de l’emploi, du travail et des solidarités) du département où est implanté l’établissement. Tout se fait en ligne, sur l’extranet dédié activitepartielle.emploi.gouv.fr. La demande précise le motif invoqué, la période prévisible de sous-activité, le nombre de salariés concernés et le nombre d’heures prévues. Elle doit être adressée dans les 30 jours suivant le placement effectif des salariés en activité partielle, un délai qui autorise un effet rétroactif lorsque la situation a imposé de réagir vite (sinistre, force majeure).
Avis du CSE, délais d’instruction et durée d’autorisation
Dans les entreprises d’au moins 50 salariés, le comité social et économique (CSE) doit être consulté préalablement et son avis joint à la demande, sachant que cet avis peut être recueilli dans les deux mois en cas de sinistre. L’administration dispose ensuite de 15 jours calendaires pour se prononcer. Point important : le silence gardé au terme de ce délai vaut acceptation. L’autorisation est accordée pour une durée maximale de 3 mois, renouvelable dans la limite de 6 mois, consécutifs ou non, sur une période de référence de 12 mois.
En pratique, un dossier solidement motivé et documenté (baisse chiffrée d’activité, courriers de fournisseurs, constat de sinistre) réduit fortement le risque de refus et sécurise le remboursement de l’allocation.
Comment est calculée l’indemnité versée au salarié ?
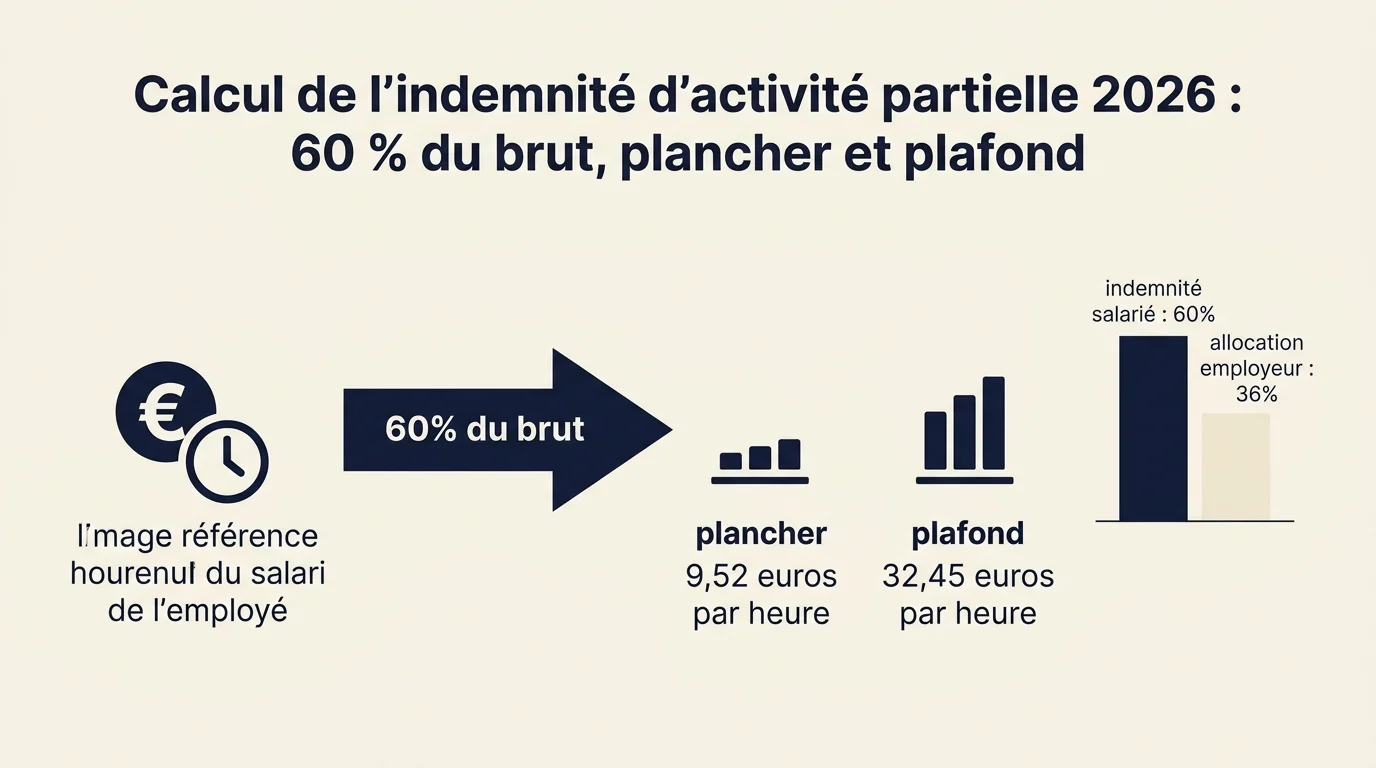
C’est le coeur du dispositif. Pour chaque heure chômée dans la limite de la durée légale, le salarié ne travaille pas mais reçoit une indemnité d’activité partielle versée par son employeur à l’échéance habituelle de paie.
Taux, plancher et plafond de l’indemnité en 2026
L’indemnité correspond à 60 % de la rémunération horaire brute de référence du salarié, calculée à partir de l’assiette servant au calcul de l’indemnité de congés payés. Parce qu’elle est exonérée de cotisations sociales salariales, ces 60 % de brut sont en pratique environ 72 % du salaire net habituel. Deux bornes encadrent le montant, applicables depuis le 1er janvier 2026 :
- un plancher de 9,52 € par heure chômée, correspondant au SMIC net horaire, qui garantit les rémunérations les plus modestes ;
- un plafond de 32,45 € par heure, égal à 60 % de 4,5 SMIC : au-delà, la fraction de salaire supérieure à 4,5 SMIC n’est pas indemnisée.
Le plancher ne s’applique pas aux salariés en contrat d’apprentissage ou de professionnalisation dont la rémunération est inférieure au SMIC : ceux-ci perçoivent un pourcentage de leur rémunération. À noter aussi qu’en cas d’activité partielle de longue durée (APLD), négociée par accord collectif pour une réduction durable, le taux d’indemnité du salarié est porté à 70 % du brut.
Tableau récapitulatif de l’indemnisation par tranche de salaire
Le tableau ci-dessous illustre l’indemnité horaire selon le salaire, sur la base d’un temps plein de 151,67 heures par mois. On y voit clairement l’effet du plancher : jusqu’à environ 2 400 € brut mensuels, le salarié touche le plancher de 9,52 € plutôt que 60 % strict, ce qui améliore son taux de remplacement.
| Salaire brut mensuel | Taux horaire brut | 60 % du taux horaire | Indemnité horaire retenue |
|---|---|---|---|
| SMIC (environ 1 823 €) | 12,02 € | 7,21 € | 9,52 € (plancher) |
| 2 000 € | 13,19 € | 7,91 € | 9,52 € (plancher) |
| 2 500 € | 16,48 € | 9,89 € | 9,89 € |
| 3 000 € | 19,78 € | 11,87 € | 11,87 € |
| 4 000 € | 26,37 € | 15,82 € | 15,82 € |
| 8 204 € (4,5 SMIC) | 54,09 € | 32,45 € | 32,45 € (plafond) |
Pour obtenir l’indemnité mensuelle, multipliez l’indemnité horaire retenue par le nombre d’heures effectivement chômées. Par exemple, un salarié rémunéré 3 000 € brut et placé 70 heures en activité partielle sur le mois percevra environ 11,87 € x 70, soit près de 831 € d’indemnité pour ces heures, en plus des heures réellement travaillées. Utilisez l’outil ci-dessous pour estimer votre propre situation.
Quel régime social et fiscal s’applique à l’indemnité ?
L’indemnité d’activité partielle est un revenu de remplacement, et non un salaire. Elle est donc exonérée des cotisations sociales salariales classiques, ce qui explique le taux de remplacement favorable évoqué plus haut. Elle reste toutefois soumise à la CSG (6,20 %) et à la CRDS (0,50 %), soit un prélèvement global de 6,70 % appliqué après un abattement de 1,75 %. Un mécanisme d’écrêtement protège par ailleurs les salariés : ces prélèvements ne peuvent pas réduire l’indemnité en dessous du SMIC brut. Enfin, l’indemnité est imposable à l’impôt sur le revenu et figure sur votre déclaration préremplie. Comme pour d’autres compléments de rémunération tels que la prime de partage de la valeur, il est prudent de vérifier chaque année le traitement fiscal applicable, car les règles évoluent régulièrement.
Cumul d’activité et allocation remboursée à l’employeur
Le dispositif ne fige pas la situation du salarié et n’ampute pas totalement la trésorerie de l’entreprise, puisqu’une allocation vient compenser l’indemnité versée.
Peut-on cumuler l’activité partielle avec une autre activité ?
Oui. Un salarié placé en activité partielle peut occuper les heures chômées par une autre activité professionnelle, salariée ou indépendante, afin d’améliorer ses revenus. Il conserve alors son indemnité pour les heures non travaillées chez son employeur d’origine. La seule obligation est d’informer cet employeur de la reprise d’une activité pendant la période. Pendant l’activité partielle, le salarié continue par ailleurs d’acquérir des droits à congés payés, et sa protection sociale (santé, retraite) est maintenue, ces périodes étant assimilées à du temps de travail pour l’essentiel de ses droits.
L’allocation versée à l’employeur et son reste à charge
En contrepartie de l’indemnité qu’il avance à ses salariés, l’employeur perçoit une allocation d’activité partielle remboursée par l’État et l’Unédic. En 2026, cette allocation est égale à 36 % de la rémunération horaire brute de référence, avec un plancher de 8,57 € et un plafond de 19,47 € par heure chômée. La différence entre l’indemnité versée au salarié (60 %) et l’allocation reçue (36 %) est le reste à charge de l’entreprise, sauf dans le cadre de l’APLD, où le remboursement est plus favorable. Ce mécanisme permet à l’employeur de traverser une période difficile sans licencier, tout en préservant les compétences internes pour la reprise.
Le chômage partiel reste donc un outil de sauvegarde de l’emploi utile, à condition d’en respecter scrupuleusement les motifs et la procédure. En cas de doute sur votre situation, rapprochez-vous de votre service RH, de la DDETS ou d’un conseiller spécialisé, car chaque cas s’apprécie selon les circonstances propres à l’entreprise et au salarié.