


À la fin d’un CDD, vous percevez en principe une indemnité de fin de contrat, appelée prime de précarité, égale à 10 % de la rémunération brute totale versée pendant votre contrat. Elle compense l’instabilité de l’emploi et s’ajoute à votre solde de tout compte. Certaines situations vous en privent toutefois, comme le refus d’un CDI équivalent ou une rupture à votre initiative, et elle reste pleinement imposable. Voici comment la calculer, connaître vos droits et anticiper la fiscalité.
Qu’est-ce que la prime de précarité en CDD ?
La prime de précarité porte un nom officiel : l’indemnité de fin de contrat. Prévue par l’article L1243-8 du Code du travail, elle a une fonction précise : compenser la situation précaire dans laquelle vous laisse un contrat à durée déterminée une fois arrivé à son terme. Contrairement à une prime discrétionnaire de l’employeur, il s’agit d’un droit légal qui s’impose à lui dès lors que votre contrat prend fin normalement.
Définition et base légale
Le principe est simple : à l’échéance de votre CDD, vous avez droit à une somme au moins égale à 10 % de la rémunération brute totale que vous avez perçue pendant toute la durée du contrat. Cette indemnité s’ajoute à votre rémunération et n’a rien à voir avec l’indemnité compensatrice de congés payés, qui vous est due séparément. La prime de précarité et l’indemnité de congés payés sont deux lignes distinctes de votre solde de tout compte.
Quand et comment est-elle versée ?
La prime vous est versée à l’issue du contrat, sur votre dernier bulletin de salaire, en même temps que le reste des sommes dues. Vous devez donc la retrouver noir sur blanc dans les documents de fin de contrat. Si elle n’y figure pas alors que vous y avez droit, vous pouvez en réclamer le paiement à votre employeur, puis, à défaut, saisir le conseil de prud’hommes. Elle concerne aussi bien un CDD unique qu’une succession de CDD, chaque contrat ouvrant en principe son propre droit à indemnité.
La prime de précarité n’est pas une faveur de l’employeur : c’est une indemnité légale destinée à compenser l’absence de stabilité, et elle est due de plein droit sauf exception expressément prévue par la loi.
Comment calculer votre prime de précarité CDD ?
Calculer ma prime de précarité
Estimez le montant brut de votre indemnité de fin de CDD.
Le calcul de la prime de précarité CDD repose sur une règle unique et facile à vérifier vous-même : un pourcentage appliqué à ce que vous avez réellement gagné. Encore faut-il savoir ce que l’on met dans l’assiette et quel taux s’applique à votre situation.
L’assiette : la rémunération brute totale
L’assiette de calcul correspond à la rémunération brute totale versée pendant le CDD. Concrètement, on additionne :
- votre salaire de base brut, mois après mois ;
- les primes soumises à cotisations (prime d’ancienneté, treizième mois au prorata, primes de rendement, etc.) ;
- les majorations d’heures supplémentaires effectuées pendant le contrat.
En revanche, l’indemnité compensatrice de congés payés n’entre pas dans cette assiette. Une fois le total brut obtenu, vous appliquez le taux. Pour un CDD de six mois rémunéré 2 000 € brut par mois, l’assiette est de 12 000 €, et la prime de précarité s’élève à 1 200 € brut. C’est ce montant brut, avant cotisations et impôt, que vous devez retrouver sur votre bulletin.
Taux de 10 % ou de 6 % : quelle différence ?
Le taux de droit commun est de 10 %. Toutefois, une convention ou un accord de branche étendu peut le ramener à 6 % (article L1243-9 du Code du travail), à condition que cette réduction s’accompagne de contreparties offertes au salarié, en particulier un accès privilégié à la formation professionnelle. Vérifiez votre convention collective avant de contester un montant : un taux de 6 % peut être parfaitement légal s’il est assorti de ces contreparties. En l’absence d’accord de branche prévoyant ce dispositif, c’est bien le taux de 10 % qui s’applique.
Dans quels cas la prime n’est-elle pas due ?
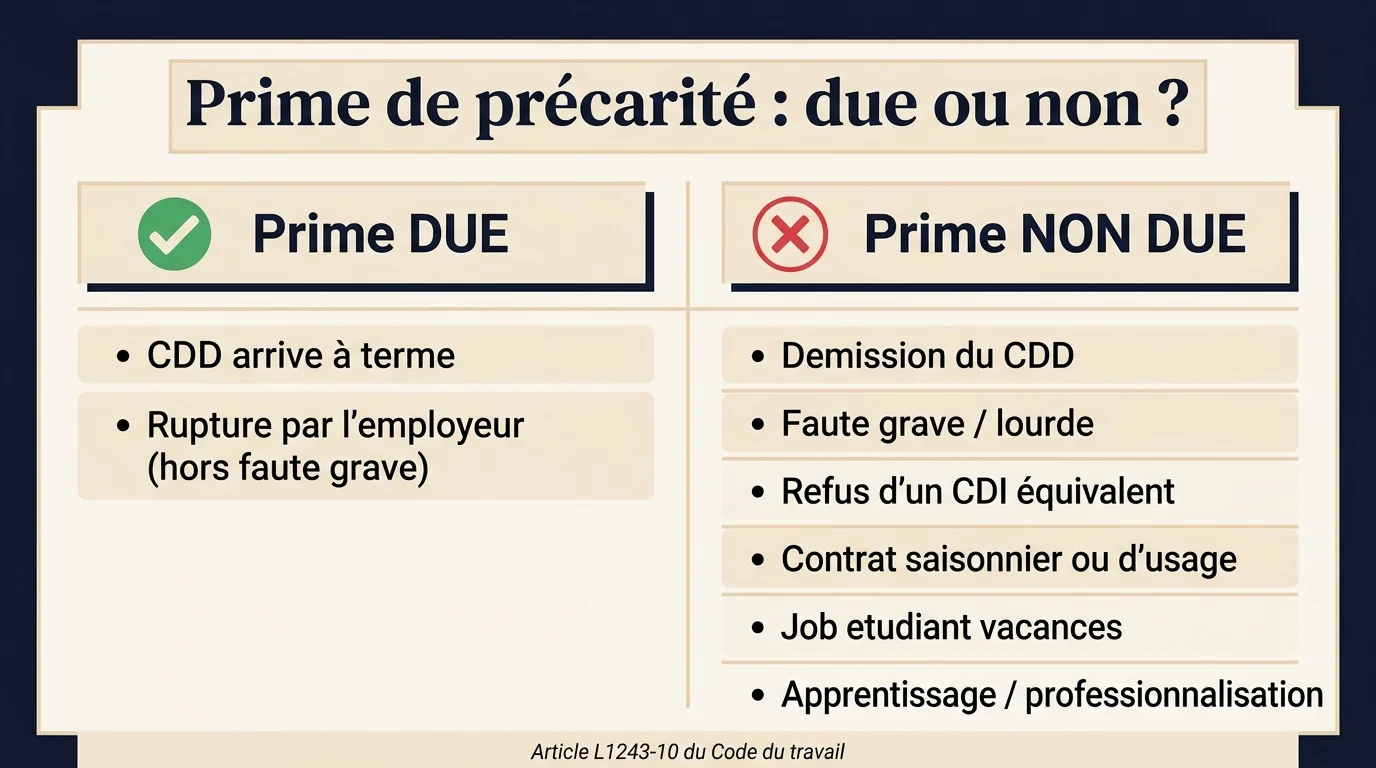
L’article L1243-10 du Code du travail dresse la liste des situations qui vous privent de la prime de précarité. Elles se rangent en deux familles : celles liées à la façon dont le contrat prend fin, et celles liées à la nature même du contrat. Le tableau ci-dessous récapitule les principaux cas.
| Situation | Prime due ? | Base légale |
|---|---|---|
| CDD arrivé à son terme normal | Oui | L1243-8 |
| Rupture anticipée à votre initiative (démission du CDD) | Non | L1243-10 |
| Rupture pour faute grave ou faute lourde de votre part | Non | L1243-10 |
| Rupture pour force majeure | Non | L1243-10 |
| Refus d’un CDI pour le même emploi, rémunération au moins équivalente | Non | L1243-10 |
| Contrat saisonnier ou contrat d’usage | Non | L1243-10 |
| Job étudiant pendant vos vacances scolaires ou universitaires | Non | L1243-10 |
| Apprentissage, professionnalisation, contrats aidés (CUI-CAE, PEC) | Non | L1243-10 |
Les ruptures et fautes qui vous font perdre la prime
Si vous décidez de quitter votre CDD avant son terme, par exemple pour signer un CDI ailleurs, la rupture est à votre initiative et la prime n’est pas due. Il en va de même si votre contrat est rompu pour faute grave ou faute lourde, ou en cas de force majeure (un événement imprévisible et irrésistible rendant impossible la poursuite du contrat). À l’inverse, une rupture à l’initiative de l’employeur en dehors de la faute grave, ou une rupture d’un commun accord, laisse en principe votre droit intact. Cette logique de fin de contrat se retrouve dans d’autres dispositifs indemnitaires, comme la rupture conventionnelle et son indemnité de rupture, dont le calcul obéit à des règles propres.
Les contrats exclus par nature
Certains contrats n’ouvrent jamais droit à la prime, quelle que soit la manière dont ils s’achèvent :
- les contrats saisonniers et les contrats d’usage dans les secteurs autorisés (hôtellerie, spectacle, déménagement, etc.) ;
- les contrats conclus avec un jeune pendant ses vacances scolaires ou universitaires ;
- les contrats relevant de la formation ou de la politique de l’emploi : apprentissage, contrat de professionnalisation, contrats aidés.
Le cas litigieux du refus d’un CDI
C’est le motif d’exclusion le plus source de contentieux. Si, à l’issue de votre CDD, votre employeur vous propose un CDI et que vous le refusez, vous perdez la prime, mais seulement à des conditions strictes.
Ce que dit la jurisprudence récente
Pour vous priver de l’indemnité, le CDI proposé doit porter sur le même emploi ou un emploi similaire, avec une rémunération au moins équivalente. La Cour de cassation (chambre sociale, arrêt du 10 juillet 2024) a précisé plusieurs points utiles pour votre défense comme pour vos droits :
- l’emploi proposé doit conserver la même classification et, en pratique, le même lieu de travail ;
- peu importe que la proposition ait été formulée après que vous avez annoncé ne pas vouloir poursuivre : elle produit tout de même son effet ;
- si le poste proposé est moins bien rémunéré ou de nature différente, votre refus ne vous fait pas perdre la prime.
La proposition n’a pas obligatoirement à être écrite pour produire cet effet, mais un écrit reste vivement conseillé, car en cas de litige, c’est l’employeur qui doit prouver l’existence et le contenu de l’offre. Autre point rassurant : lorsqu’un juge requalifie votre CDD en CDI, la prime de précarité déjà versée vous reste acquise et n’a pas à être remboursée. Enfin, depuis le 1er janvier 2024, l’employeur qui essuie un refus de CDI doit en informer France Travail dans le mois, et deux refus d’un CDI similaire en un an peuvent compromettre vos allocations chômage : un refus n’est donc jamais anodin.
Quelle fiscalité pour la prime de précarité ?
Sur le plan fiscal et social, la prime de précarité suit le régime du salaire, sans traitement de faveur. Retenez trois points :
- Cotisations sociales : la prime est soumise aux cotisations salariales, ainsi qu’à la CSG et à la CRDS, exactement comme votre salaire.
- Impôt sur le revenu : elle est intégralement imposable et doit être déclarée avec vos salaires ; elle apparaît d’ailleurs dans votre revenu prérempli.
- Aucune exonération : à la différence de certaines indemnités de rupture, la prime de précarité ne bénéficie d’aucun abattement fiscal ou social.
Le montant que vous calculez à 10 % est donc un montant brut : votre net réel sera un peu inférieur après cotisations, puis soumis à l’impôt. Cette imposition intégrale distingue la prime de précarité d’autres primes au régime plus favorable, comme la prime de partage de la valeur et sa fiscalité. En cas de doute sur le montant figurant sur votre bulletin, comparez-le à votre propre estimation, vérifiez le taux applicable dans votre convention collective, puis rapprochez-vous de votre employeur avant d’envisager toute démarche contentieuse.