


Le seuil de rentabilité correspond au chiffre d’affaires minimum que votre entreprise doit atteindre pour couvrir l’ensemble de ses charges et arrêter de perdre de l’argent. Il se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Exprimé en nombre de jours d’activité, il devient le point mort. Renseignez vos chiffres dans le calculateur ci-dessus pour obtenir votre seuil et votre point mort en temps réel, puis parcourez les explications ci-dessous pour interpréter votre résultat.
Calculateur de seuil de rentabilité et point mort
Renseignez vos trois valeurs : les résultats se mettent à jour en temps réel.
Qu’est-ce que le seuil de rentabilité ?
Le seuil de rentabilité est le niveau de chiffre d’affaires à partir duquel votre activité devient bénéficiaire : en dessous, vous êtes en perte ; au-dessus, vous générez du profit. Pour le déterminer, il faut d’abord distinguer deux natures de charges.
Les charges fixes restent stables quel que soit votre volume d’activité : loyer, salaires, assurances, abonnements, amortissements. Les charges variables évoluent avec les ventes : matières premières, achats de marchandises, commissions, frais de livraison. La différence entre le chiffre d’affaires et les charges variables constitue la marge sur coûts variables, c’est-à-dire ce qu’il reste pour financer les charges fixes et dégager un bénéfice.
Calcul du seuil de rentabilité : la formule à connaître
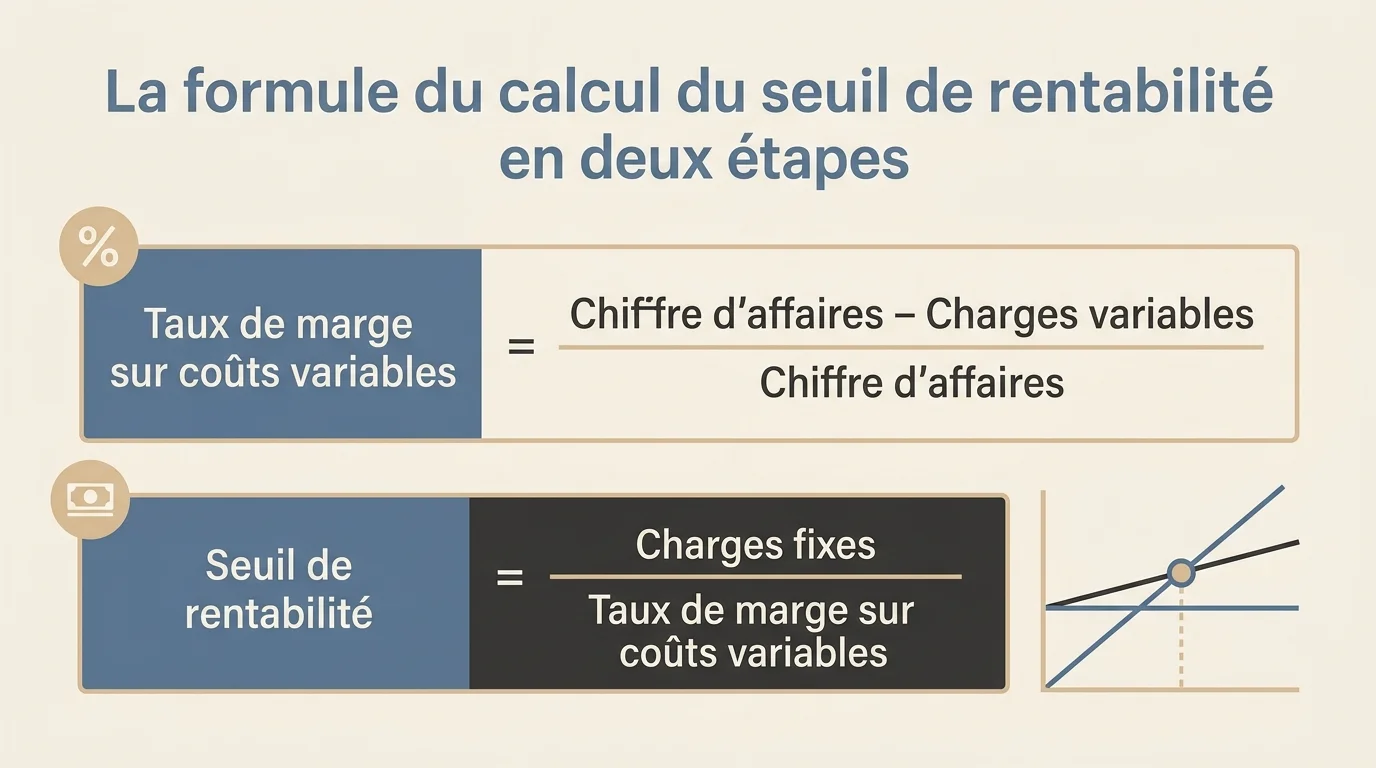
Le calcul du seuil de rentabilité repose sur deux étapes simples. On calcule d’abord le taux de marge sur coûts variables, puis on l’applique aux charges fixes :
Taux de marge sur coûts variables = (Chiffre d’affaires − Charges variables) / Chiffre d’affaires
Seuil de rentabilité = Charges fixes / Taux de marge sur coûts variables
Seuil de rentabilité : calcul pas à pas
Prenons un exemple chiffré. Une entreprise réalise 80 000 € de chiffre d’affaires, avec 35 000 € de charges variables et 40 000 € de charges fixes. Son taux de marge sur coûts variables vaut (80 000 − 35 000) / 80 000 = 0,5625, soit 56,25 %. Son seuil de rentabilité s’établit donc à 40 000 / 0,5625 = 71 111 €. En dessous de ce chiffre d’affaires annuel, l’entreprise reste déficitaire.
Comment interpréter le point mort et votre résultat ?
Le point mort traduit le seuil de rentabilité en nombre de jours. Il indique la date à laquelle votre activité devient rentable dans l’année. La formule est : Point mort = (Seuil de rentabilité / Chiffre d’affaires annuel) × 365. Avec l’exemple précédent : (71 111 / 80 000) × 365 ≈ 324 jours. L’entreprise atteint donc son équilibre autour de la mi-novembre.
Plus le point mort est atteint tôt dans l’année, plus votre modèle est solide. Un seuil franchi tardivement invite à agir : augmenter les prix, réduire les charges fixes ou améliorer la marge sur coûts variables.
Questions fréquentes sur le calcul seuil de rentabilite
Seuil de rentabilité et point mort, quelle différence ?
Le seuil de rentabilité s’exprime en euros de chiffre d’affaires, le point mort en nombre de jours nécessaires pour l’atteindre. Ils décrivent la même réalité sous deux angles complémentaires.
Que faire si mon taux de marge est faible ?
Un taux de marge sur coûts variables faible relève fortement le seuil de rentabilité. Renégociez vos achats, ajustez vos tarifs ou réduisez vos charges fixes pour abaisser ce point d’équilibre.
Ce calcul convient-il à tous les secteurs ?
Oui : le principe du seuil de rentabilité calcul s’applique au commerce, aux services comme à l’industrie, dès lors que vous savez séparer charges fixes et charges variables.