


Dans le secteur privé, deux indemnités totalement différentes se cachent derrière l’expression « prime de départ à la retraite ». Le départ volontaire, décidé par le salarié, n’ouvre droit à une indemnité légale qu’à partir de dix ans d’ancienneté, pour un demi-mois à deux mois de salaire seulement, et cette somme est imposable en totalité. La mise à la retraite, décidée par l’employeur, donne droit à l’indemnité légale de licenciement dès huit mois d’ancienneté, soit un montant bien supérieur, et très largement exonéré d’impôt comme de cotisations. Le simulateur ci-dessus applique automatiquement le bon barème et chiffre le régime fiscal qui va avec.
Simulateur d’indemnité de départ à la retraite (secteur privé, 2026)
Barème légal, barème conventionnel et régime fiscal et social estimés en une seule saisie. La règle appliquée est affichée ligne par ligne.
Simulation indicative fondée sur les barèmes en vigueur au 30 juillet 2026 (plafond annuel de la sécurité sociale 2026 : 48 060 €). Votre convention collective, votre accord d’entreprise ou votre contrat de travail s’appliquent dès lors qu’ils sont plus favorables. Ce simulateur ne remplace ni le décompte de votre employeur ni un conseil personnalisé.
Prime de départ à la retraite dans le privé : le simulateur en pratique
Le calculateur placé en tête de page ne se contente pas d’appliquer une formule unique. Il commence par identifier qui prend l’initiative de la rupture, parce que c’est ce paramètre, et non l’ancienneté ou le salaire, qui détermine le texte applicable. Il compare ensuite le minimum légal au barème de votre branche professionnelle, retient le plus favorable des deux, puis calcule ce qui restera réellement dans votre poche après impôt et prélèvements sociaux.
Chaque ligne du résultat affiche la règle utilisée et l’article de loi correspondant. Cette transparence a un objectif précis : vous permettre de confronter le décompte de votre employeur à une base juridique identifiable, et de repérer immédiatement une erreur de barème, qui reste l’anomalie la plus fréquente sur les soldes de tout compte de fin de carrière.
Les informations à réunir avant de lancer le calcul
Quatre éléments suffisent pour obtenir une estimation fiable :
- Le type de départ : volontaire, à votre initiative, ou mise à la retraite notifiée par l’employeur.
- Votre ancienneté exacte, en années entières et en mois complets, calculée jusqu’à la fin du préavis, même si celui-ci n’est pas exécuté.
- Vos salaires bruts des douze derniers mois et des trois derniers mois, primes comprises.
- Votre convention collective, ou à défaut le montant conventionnel que vous avez identifié dans votre accord d’entreprise.
La rémunération brute annuelle de l’année précédente n’est utile qu’en cas de mise à la retraite : elle sert à calculer l’un des trois plafonds d’exonération fiscale.
Comment est déterminé le salaire de référence ?
Le salaire de référence n’est pas votre dernier bulletin de paie. Le code du travail impose de retenir la formule la plus avantageuse pour le salarié : soit la moyenne mensuelle des douze derniers mois précédant la rupture, soit le tiers des trois derniers mois. Dans cette seconde hypothèse, les primes à périodicité annuelle ne sont comptées qu’au prorata de la période, afin qu’un treizième mois versé en décembre ne gonfle pas artificiellement la base de calcul.
Pour un salaire mensuel stable, les deux méthodes donnent le même résultat. L’écart devient significatif quand la fin de carrière s’accompagne d’heures supplémentaires, d’un bonus exceptionnel ou, à l’inverse, d’un passage à temps partiel. Vérifiez toujours quelle formule votre employeur a retenue : c’est un point de contentieux classique.
Départ volontaire ou mise à la retraite : la distinction qui change tout
Le départ volontaire relève des articles L1237-9 et D1237-1 du code du travail. Vous décidez de quitter l’entreprise pour liquider votre pension, vous respectez un préavis, et vous percevez une indemnité de départ à la retraite dont le montant légal reste modeste.
La mise à la retraite obéit à une logique inverse. C’est l’employeur qui met fin au contrat, sous conditions d’âge strictes. L’article L1237-7 renvoie alors expressément à l’indemnité prévue à l’article L1234-9, c’est-à-dire à l’indemnité légale de licenciement. Le législateur a voulu que le salarié privé de son emploi contre son gré soit indemnisé comme s’il avait été licencié.
Cette différence de nature explique tout le reste : les montants, la fiscalité, les cotisations, et jusqu’à la charge supportée par l’entreprise. Elle rapproche d’ailleurs la mise à la retraite d’autres ruptures indemnisées, comme l’indemnité de rupture conventionnelle, qui obéit à des plafonds d’exonération comparables.
Le barème légal du départ volontaire à la retraite
L’article D1237-1 fixe un barème par paliers, et non un calcul proportionnel. Concrètement, l’indemnité minimale est égale à :
- un demi-mois de salaire après dix ans d’ancienneté ;
- un mois après quinze ans ;
- un mois et demi après vingt ans ;
- deux mois après trente ans.
Deux conséquences en découlent, souvent mal comprises. D’abord, en dessous de dix ans d’ancienneté, aucune indemnité légale n’est due : un salarié qui part de son plein gré après neuf ans repart sans rien, sauf disposition conventionnelle plus généreuse. Ensuite, le barème plafonne à deux mois : quarante années de maison ne rapportent pas davantage que trente.
Le barème légal de la mise à la retraite
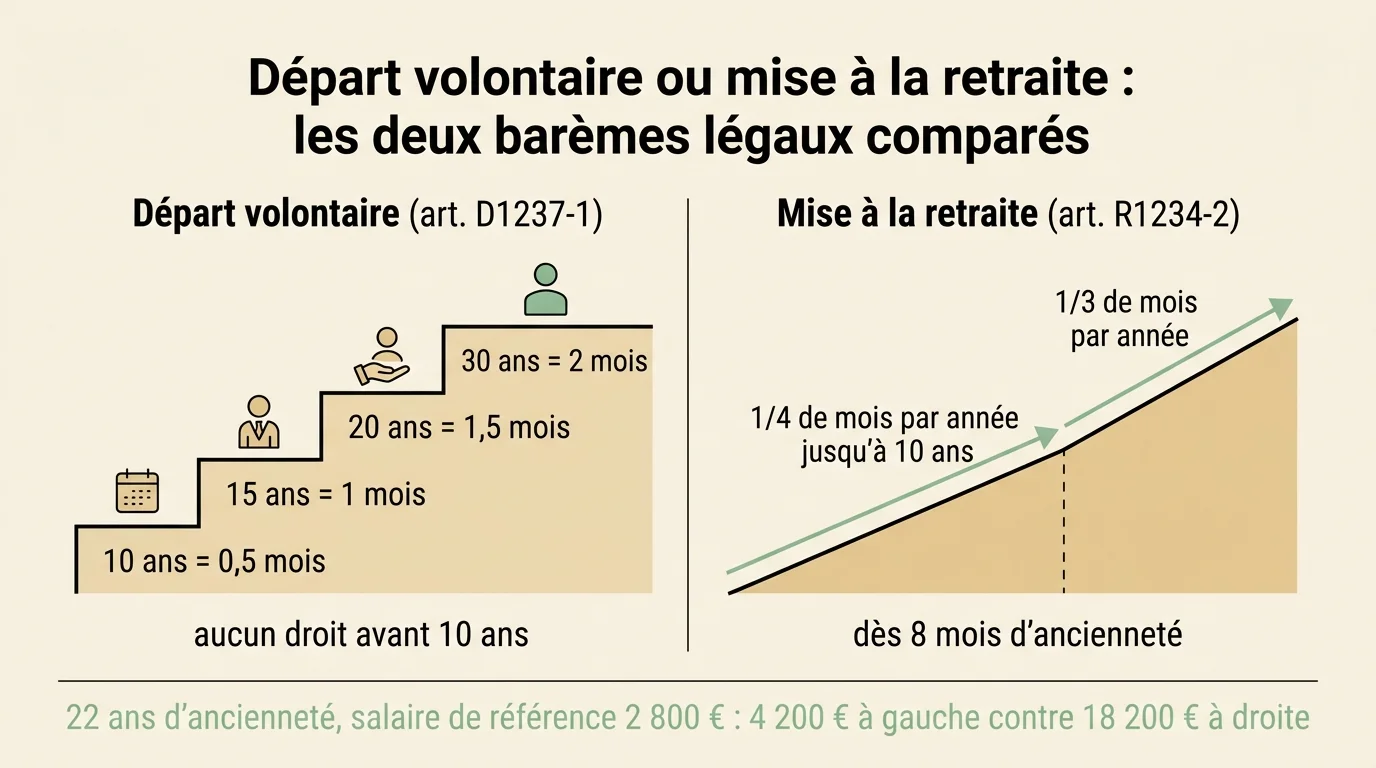
Ici s’applique la formule de l’indemnité légale de licenciement, prévue par l’article R1234-2 : un quart de mois de salaire par année d’ancienneté jusqu’à dix ans, puis un tiers de mois par année au-delà. Les mois incomplets sont pris en compte au prorata, et le droit s’ouvre dès huit mois d’ancienneté continue.
Le tableau ci-dessous met les deux barèmes face à face, pour un salaire de référence de 2 800 € bruts.
| Ancienneté | Départ volontaire (D1237-1) | Mise à la retraite (R1234-2) | Écart |
|---|---|---|---|
| 8 ans | Aucun droit légal, soit 0 € | 2 mois, soit 5 600 € | + 5 600 € |
| 10 ans | 0,5 mois, soit 1 400 € | 2,5 mois, soit 7 000 € | + 5 600 € |
| 15 ans | 1 mois, soit 2 800 € | 4,17 mois, soit 11 666,67 € | + 8 866,67 € |
| 20 ans | 1,5 mois, soit 4 200 € | 5,83 mois, soit 16 333,33 € | + 12 133,33 € |
| 30 ans | 2 mois, soit 5 600 € | 9,17 mois, soit 25 666,67 € | + 20 066,67 € |
| 40 ans | 2 mois, soit 5 600 € | 12,5 mois, soit 35 000 € | + 29 400 € |
L’indemnité de mise à la retraite est ainsi quatre à six fois celle du départ volontaire au-delà de trente ans de carrière. Une confusion entre les deux barèmes ne se solde pas par quelques dizaines d’euros, mais par plusieurs mois de salaire.
Fiscalité et cotisations : deux départs, deux montants nets
Le montant brut ne dit qu’une partie de l’histoire. Le traitement fiscal et social des deux indemnités est radicalement opposé, et il joue en défaveur du salarié qui choisit lui-même de partir.
Le départ volontaire, imposable dès le premier euro
Hors plan de sauvegarde de l’emploi, l’indemnité de départ volontaire à la retraite est considérée comme un accessoire du salaire. Elle est donc intégralement soumise à l’impôt sur le revenu, aux cotisations sociales et à la CSG-CRDS au taux de 9,7 %, sans abattement pour frais professionnels. Aucune exonération partielle n’existe : l’article 80 duodecies du code général des impôts ne prévoit d’exonération que pour les départs intervenant dans le cadre d’un plan de sauvegarde de l’emploi.
C’est la mauvaise surprise classique de la première déclaration de revenus après le départ. Une indemnité de 5 600 € s’ajoute intégralement aux salaires perçus dans l’année et peut faire basculer le foyer dans la tranche supérieure, alors même que la pension a déjà commencé à réduire les revenus. Anticipez ce décalage avant de fixer votre date de départ.
La mise à la retraite, largement exonérée pour le salarié
Le régime est ici bien plus protecteur. L’indemnité est exonérée d’impôt sur le revenu à hauteur du montant légal ou conventionnel. Si l’employeur verse davantage, l’exonération est retenue pour le plus favorable de deux plafonds alternatifs, à savoir le double de la rémunération brute annuelle de l’année précédente ou la moitié de l’indemnité perçue, dans la limite de cinq fois le plafond annuel de la sécurité sociale. Le PASS s’établissant à 48 060 € en 2026, ce plafond atteint 240 300 €.
Côté social, l’exonération de cotisations joue dans la limite de la part exonérée d’impôt et de deux PASS, soit 96 120 €. Au-delà de dix PASS, c’est-à-dire 480 600 €, l’indemnité est assujettie dès le premier euro. Enfin, l’employeur acquitte une contribution patronale spécifique prévue par l’article L137-12 du code de la sécurité sociale, portée de 30 % à 40 % au 1er janvier 2026 par la loi de financement de la sécurité sociale. Elle porte sur la fraction exonérée de cotisations et pèse sur l’entreprise, jamais sur le salarié.
| Régime applicable | Départ volontaire (hors PSE) | Mise à la retraite |
|---|---|---|
| Impôt sur le revenu | Imposable en totalité | Exonéré à hauteur du montant légal ou conventionnel, puis dans la limite de 5 PASS (240 300 €) |
| Cotisations sociales | Dues dès le premier euro | Exonérées dans la limite de 2 PASS (96 120 €) |
| CSG et CRDS (9,7 %) | Dues sur la totalité | Dues sur la part excédant le montant légal ou conventionnel |
| Contribution patronale | Aucune | 40 % de la part exonérée de cotisations |
| Exemple : 22 ans, 2 800 € | 4 200 € bruts, intégralement imposables | 18 200 € bruts, sans impôt ni cotisation |
Le système du quotient pour lisser l’imposition
L’étalement de l’imposition sur quatre années a été supprimé pour les indemnités perçues depuis le 1er janvier 2020. Seul subsiste le système du quotient de l’article 163-0 A du code général des impôts, qui doit être demandé l’année même de la perception : le revenu exceptionnel est divisé par quatre pour le calcul du supplément d’impôt, lequel est ensuite multiplié par quatre. L’impôt reste payé en une fois, mais la progressivité du barème est atténuée.
Quand votre convention collective verse davantage
La disposition conventionnelle prime dès lors qu’elle est plus favorable. Pour un départ volontaire, l’écart avec le minimum légal est souvent spectaculaire, comme le montrent ces quelques branches majeures.
| Branche | Départ volontaire à la retraite | Exemple à 22 ans (2 800 €) |
|---|---|---|
| Minimum légal | 0,5 mois à 10 ans, jusqu’à 2 mois à 30 ans | 4 200 € |
| Syntec (IDCC 1486) | 1 mois dès 5 ans, puis 1/5 de mois par année supplémentaire | 12 320 € |
| Métallurgie (IDCC 3248) | 0,5 mois dès 2 ans, 2 mois à 10 ans, jusqu’à 6 mois à 40 ans | 8 400 € |
| HCR cadres (IDCC 1979) | 1 mois dès 5 ans, jusqu’à 4,5 mois à 30 ans | 8 400 € |
| Bâtiment ETAM (IDCC 2609) | 1/10 de mois par année dès 2 ans, 1,5/10 au-delà de 10 ans, plafond 5 mois | 7 840 € |
Ces barèmes sont indicatifs et évoluent au fil des avenants : reportez-vous au texte applicable à votre entreprise. Le détail des dispositions d’une branche très encadrée est par exemple présenté dans notre analyse de la convention collective HCR. Notez enfin qu’en cas de mise à la retraite, c’est l’indemnité conventionnelle de licenciement qui sert de référence, et non le barème de départ volontaire.
À quel âge partir et à quel âge l’employeur peut-il vous mettre à la retraite ?
Vous pouvez demander la liquidation de votre pension à partir de l’âge légal, relevé progressivement par la réforme de 2023. La loi de financement de la sécurité sociale pour 2026 a toutefois suspendu ce calendrier à compter du 1er septembre 2026 : les assurés nés en 1964 et au début de l’année 1965 conservent un âge légal de 62 ans et 9 mois, la montée en charge vers 64 ans reprenant ensuite pour les générations suivantes. Vérifiez votre date exacte sur votre relevé de carrière, car elle conditionne l’ouverture du droit.
Du côté de l’employeur, les bornes sont nettes :
- Avant 67 ans, aucune mise à la retraite n’est possible, quelle que soit la durée d’assurance du salarié.
- Entre 67 et 69 ans, l’employeur doit interroger le salarié par écrit, trois mois avant son anniversaire, sur son intention de partir. Le salarié dispose d’un mois pour répondre et peut refuser. L’interrogation peut être renouvelée chaque année.
- À partir de 70 ans, la mise à la retraite peut être imposée sans accord du salarié.
Un défaut d’interrogation dans les formes prive l’employeur du droit de mettre à la retraite pour l’année considérée. La rupture prononcée malgré tout s’analyse alors en licenciement sans cause réelle et sérieuse.
Préavis, procédure et documents de fin de contrat
Le départ volontaire suppose une décision claire et non équivoque, adressée par écrit, et le respect d’un préavis identique à celui du licenciement : un mois entre six mois et deux ans d’ancienneté, deux mois au-delà. La mise à la retraite obéit aux mêmes durées de préavis, la convention collective pouvant les allonger.
À la rupture, l’employeur doit remettre le certificat de travail, l’attestation destinée à France Travail, le reçu pour solde de tout compte et l’état récapitulatif de l’épargne salariale. Prenez le temps de contrôler chaque ligne du solde de tout compte avant de signer : l’indemnité de départ s’y ajoute à l’indemnité compensatrice de congés payés et, le cas échéant, à celle de préavis. Si vous envisagez de reprendre une activité ensuite, les règles de cumul entre emploi et retraite méritent d’être examinées avant la date de liquidation.
Questions fréquentes sur l’indemnité de départ à la retraite
Puis-je toucher une indemnité avec moins de dix ans d’ancienneté ? Pas au titre de la loi en cas de départ volontaire. Seule une convention collective ou un accord d’entreprise peut ouvrir ce droit, comme le font la métallurgie ou le bâtiment dès deux ans.
L’indemnité est-elle soumise au prélèvement à la source ? Oui pour un départ volontaire, puisqu’elle est un salaire imposable. En cas de mise à la retraite, seule la fraction imposable entre dans l’assiette.
Un départ négocié change-t-il le régime fiscal ? Non. Seule l’initiative réelle de la rupture compte. Un départ présenté comme volontaire reste imposable en totalité, même si l’employeur l’a suggéré.
Que se passe-t-il si je pars pour inaptitude ? La rupture relève alors d’un régime distinct, avec sa propre procédure médicale et ses propres règles d’indemnisation, sans rapport avec les barèmes présentés ici.
Le simulateur remplace-t-il le décompte de l’employeur ? Non. Il fournit une estimation fondée sur les textes en vigueur au 30 juillet 2026 et vous donne une base de discussion chiffrée, article de loi à l’appui.