


En 2026, la plus-value de cession d’actions ou de parts sociales est imposée par défaut au prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le relèvement de la CSG sur les revenus du capital. Vous pouvez lui préférer le barème progressif, mais cette option est globale pour tous vos revenus du capital de l’année et irrévocable. Les abattements pour durée de détention ne survivent que pour les titres acquis avant le 1er janvier 2018 et sous le seul barème, tandis que l’abattement fixe de 500 000 € du dirigeant partant à la retraite reste ouvert jusqu’au 31 décembre 2031, PFU compris. Le calculateur ci-dessus chiffre les deux régimes côte à côte et bascule automatiquement sur le régime des plus-values immobilières pour les parts de SCI.
Calculateur de plus-value de cession de titres 2026
Actions, parts sociales et parts de SCI. Le calculateur compare le PFU et le barème progressif, applique les abattements auxquels vous avez droit et affiche le net encaissé.
Simulation indicative fondée sur les règles applicables en 2026. Elle ne remplace pas l'analyse d'un avocat fiscaliste ou d'un expert-comptable. L'impôt sur le revenu au barème est estimé à votre taux marginal, alors que le calcul réel dépend de l'ensemble de vos revenus et de votre quotient familial. Rappel : l'option pour le barème progressif est globale pour tous vos revenus du capital de l'année et irrévocable une fois la déclaration déposée.
Simulateur de calcul de plus-value de cession d’actions : mode d’emploi
Le simulateur placé en tête de page traite une cession d’actions de SAS comme une cession de parts sociales de SARL, et il reconnaît le cas particulier des parts de SCI. Il ne se contente pas d’appliquer un taux : il compare le prélèvement forfaitaire unique et l’option pour le barème, puis affiche la règle retenue pour chaque ligne de calcul. Le net encaissé, surligné en vert, correspond au prix de cession net de frais diminué du coût fiscal net, effet de la CSG déductible compris.
Les informations à préparer avant de lancer la simulation
- Le prix de cession stipulé dans l’acte et les frais que vous supportez comme vendeur.
- Le prix d’acquisition ou de souscription des titres, majoré des frais d’acquisition acquittés.
- La date d’acquisition exacte, qui commande l’ancienneté des titres et leur éligibilité aux abattements.
- Votre tranche marginale d’imposition et la composition de votre foyer fiscal.
- Le cas échéant, votre éligibilité au régime PME de moins de dix ans ou à l’abattement du dirigeant partant à la retraite.
Comment lire les résultats
Le total prélevé l’année de la cession additionne l’impôt sur le revenu, les prélèvements sociaux et, s’il y a lieu, la contribution exceptionnelle sur les hauts revenus. La ligne consacrée à la CSG déductible traduit un avantage différé, propre au barème.
Comment se calcule la plus-value de cession de titres ?
La mécanique est simple dans son principe : la plus-value imposable au titre de l’article 150-0 A du code général des impôts est la différence entre le prix de cession et le prix de revient des titres. C’est dans la détermination de ces deux termes que se logent les erreurs coûteuses.
Le prix de cession retenu
Le prix de cession correspond au prix stipulé dans l’acte, augmenté des charges mises à la charge de l’acquéreur. Vous pouvez en retrancher les frais et taxes que vous avez effectivement supportés comme vendeur, à condition de les justifier : honoraires d’audit, commission d’intermédiaire, frais d’acte. Un complément de prix conditionnel, une clause d’earn-out par exemple, est imposé au titre de l’année où il est perçu.
Le prix de revient des titres
Le prix de revient est le prix payé lors de l’achat ou le montant apporté lors de la souscription, majoré des frais d’acquisition tels que les droits d’enregistrement et les honoraires. En cas d’acquisitions successives à des prix différents, l’administration retient un prix moyen pondéré. Ne confondez pas le capital souscrit avec les sommes laissées en compte courant d’associé : ces dernières sont une créance sur la société, et leur remboursement ne génère aucune plus-value.
Les titres reçus par donation ou par succession
Lorsque les titres proviennent d’une donation ou d’une succession, le prix d’acquisition retenu est la valeur qui a servi d’assiette aux droits de mutation à titre gratuit. Cette règle explique pourquoi une donation antérieure à la cession purge la plus-value latente : le donataire qui cède immédiatement les titres reçus ne dégage, en principe, aucune plus-value taxable.
PFU ou barème progressif : que choisir en 2026 ?
Le prélèvement forfaitaire unique à 31,4 %
Le PFU s’applique de plein droit, sans démarche de votre part. Sa composante fiscale reste fixée à 12,8 %, mais sa composante sociale a changé : la loi de financement de la sécurité sociale pour 2026 a porté la CSG sur les revenus du capital financier de 9,2 % à 10,6 %. Ajoutée à la CRDS de 0,5 % et au prélèvement de solidarité de 7,5 %, elle porte les prélèvements sociaux de 17,2 % à 18,6 %, et donc la flat tax de 30 % à 31,4 %. Les simulateurs qui affichent encore 30 % sous-estiment votre facture.
L’option pour le barème, globale et irrévocable
L’option pour le barème, exercée en cochant la case 2OP de votre déclaration, produit deux avantages : elle ouvre l’accès aux abattements pour durée de détention sur les titres anciens et elle rend 6,8 points de CSG déductibles de votre revenu imposable de l’année suivante. Sa contrepartie est lourde.
L’option pour le barème est globale : elle s’applique à l’ensemble de vos revenus du capital de l’année, dividendes et intérêts compris, et non à la seule plus-value de cession. Une fois la déclaration déposée, elle devient irrévocable. Chiffrez donc l’opération sur la totalité de vos revenus mobiliers avant de cocher la case.
Le même exemple chiffré dans les deux régimes
Prenons une cession d’actions de SAS pour 300 000 €, avec 6 000 € de frais de cession, portant sur des titres souscrits en mars 2015 pour 90 000 € majorés de 2 000 € de frais. Le prix de cession net s’établit à 294 000 €, le prix de revient à 92 000 €, la plus-value brute à 202 000 €. Les titres étant détenus depuis onze ans et acquis avant 2018, l’abattement de droit commun de 65 % est ouvert sous le barème.
| Poste | PFU | Barème, TMI 30 % | Barème, TMI 41 % |
|---|---|---|---|
| Plus-value brute | 202 000 € | 202 000 € | 202 000 € |
| Abattement pour durée de détention | néant | 131 300 € (65 %) | 131 300 € (65 %) |
| Plus-value imposable à l’impôt sur le revenu | 202 000 € | 70 700 € | 70 700 € |
| Impôt sur le revenu | 25 856 € | 21 210 € | 28 987 € |
| Prélèvements sociaux 18,6 % | 37 572 € | 37 572 € | 37 572 € |
| Total prélevé l’année de la cession | 63 428 € | 58 782 € | 66 559 € |
| Effet de la CSG déductible en N+1 | néant | – 4 120,80 € | – 5 631,76 € |
| Coût fiscal net | 63 428 € | 54 661,20 € | 60 927,24 € |
| Net encaissé | 230 572 € | 239 338,80 € | 233 072,76 € |
Le barème l’emporte dans les deux hypothèses, y compris à 41 % une fois la CSG déductible prise en compte. Ce résultat tient entièrement à l’abattement de 65 %, donc à l’ancienneté des titres : sur des titres souscrits en 2020, le calcul s’inverserait dès la tranche à 41 %. Le choix initial entre actions et parts sociales pèse lui aussi sur la trajectoire fiscale du dirigeant, et notre comparatif entre SASU et EURL détaille ces arbitrages.
Les abattements pour durée de détention : qui y a encore droit ?
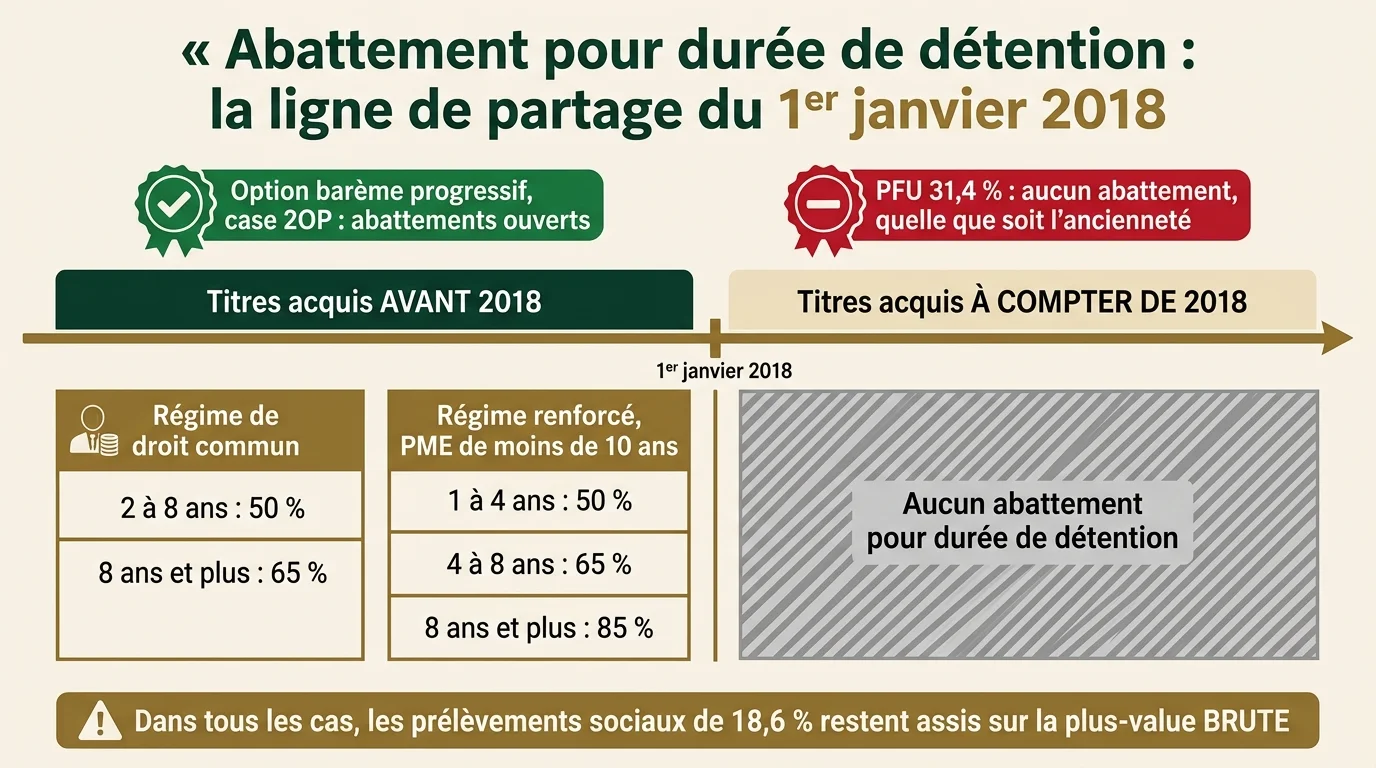
C’est le point le plus mal compris de la fiscalité des plus-values mobilières. Les abattements proportionnels de l’article 150-0 D du CGI n’ont pas disparu, mais leur champ s’est refermé sur deux conditions cumulatives : les titres doivent avoir été acquis ou souscrits avant le 1er janvier 2018, et vous devez se déterminer pour le barème. Sous le PFU, aucun abattement pour durée de détention ne s’applique, quelle que soit l’ancienneté des titres.
| Situation des titres | Sous le PFU | Sous l’option barème |
|---|---|---|
| Acquis avant 2018, détenus de 2 à 8 ans | aucun | 50 %, régime de droit commun |
| Acquis avant 2018, détenus 8 ans et plus | aucun | 65 %, régime de droit commun |
| PME de moins de dix ans, détenus de 1 à 4 ans | aucun | 50 %, régime renforcé |
| PME de moins de dix ans, détenus de 4 à 8 ans | aucun | 65 %, régime renforcé |
| PME de moins de dix ans, détenus 8 ans et plus | aucun | 85 %, régime renforcé |
| Acquis à compter du 1er janvier 2018 | aucun | aucun |
| Assiette des prélèvements sociaux | plus-value brute | plus-value brute |
L’abattement renforcé suppose que la société avait moins de dix ans à la date de souscription ou d’acquisition des titres, et qu’elle n’était pas issue d’une concentration, d’une restructuration ou de l’extension d’une activité préexistante. Retenez surtout la dernière ligne : quel que soit le taux d’abattement obtenu, les prélèvements sociaux de 18,6 % restent assis sur la plus-value brute. Un abattement de 85 % ne fait jamais tomber la note sociale.
L’abattement fixe de 500 000 € du dirigeant partant à la retraite
L’article 150-0 D ter du CGI accorde au dirigeant de PME qui cède ses titres à l’occasion de son départ à la retraite un abattement fixe de 500 000 € sur l’assiette de l’impôt sur le revenu. Prorogé par la loi de finances pour 2025, il vise les cessions réalisées jusqu’au 31 décembre 2031. Point capital, souvent mal restitué ailleurs : il fonctionne aussi bien sous le PFU que sous le barème.
Les conditions à réunir
- La société répond à la définition européenne de la PME et exerce une activité opérationnelle depuis cinq ans au moins.
- Vous avez exercé sans interruption une fonction de direction pendant les cinq années précédant la cession, avec une rémunération normale représentant plus de la moitié de vos revenus professionnels.
- Vous avez détenu au moins 25 % des droits de vote ou des droits financiers pendant ces cinq années.
- Les titres cédés sont détenus depuis au moins un an.
- Vous cessez toute fonction et faites valoir vos droits à la retraite dans les deux années qui suivent ou qui précèdent la cession.
Un abattement non cumulable avec celui pour durée de détention
Les deux abattements ne se cumulent pas : il faut choisir. Sur une plus-value de 800 000 € réalisée par un dirigeant célibataire dont les titres datent de 2005, le PFU assorti de l’abattement de 500 000 € conduit à 38 400 € d’impôt sur le revenu, 148 800 € de prélèvements sociaux et 19 500 € de contribution exceptionnelle, soit 206 700 € au total. L’option pour le barème à 45 %, même assortie d’un abattement de 65 % plus généreux en montant, coûterait 294 300 €. Le calculateur teste les deux combinaisons et retient la plus favorable.
Parts de SCI : le piège du régime des plus-values immobilières
Pourquoi les parts de SCI à l’impôt sur le revenu échappent à l’article 150-0 A
Beaucoup de simulateurs rangent les parts de SCI dans la même catégorie que les actions et les parts de SARL. C’est une erreur de régime, et elle se chiffre en dizaines de milliers d’euros.
Les parts d’une SCI à l’impôt sur le revenu dont l’actif est composé pour plus de la moitié d’immeubles non affectés à l’exploitation relèvent de l’article 150 UB du CGI, c’est-à-dire du régime des plus-values immobilières des particuliers. Ni le PFU, ni l’option pour le barème, ni l’abattement dirigeant ne s’y appliquent.
Ce régime obéit à sa propre logique : 19 % d’impôt sur le revenu, des prélèvements sociaux restés à 17,2 % en 2026 puisque le relèvement de la CSG a épargné les revenus et plus-values immobiliers, un abattement de 6 % par an de la sixième à la vingt et unième année puis de 4 % la vingt-deuxième, soit une exonération d’impôt sur le revenu au bout de vingt-deux ans, portée à trente ans pour les prélèvements sociaux. Une surtaxe de 2 % à 6 % frappe par ailleurs les plus-values imposables supérieures à 50 000 €.
| Plus-value de 180 000 € sur des parts détenues 18 ans | Traitement erroné en régime mobilier | Régime correct, article 150 UB |
|---|---|---|
| Abattement sur l’assiette de l’impôt sur le revenu | néant | 78 %, soit 140 400 € |
| Impôt sur le revenu | 23 040 €, au taux de 12,8 % | 7 524 €, au taux de 19 % sur 39 600 € |
| Prélèvements sociaux | 33 480 €, au taux de 18,6 % | 24 319,08 €, au taux de 17,2 % sur 141 390 € |
| Surtaxe sur les plus-values élevées | sans objet | néant, base inférieure à 50 000 € |
| Total prélevé | 56 520 € | 31 843,08 € |
Le cas particulier de la SCI soumise à l’impôt sur les sociétés
Si la SCI a opté pour l’impôt sur les sociétés, la cession de ses parts par un associé personne physique relève en revanche bien du régime des plus-values mobilières, PFU compris. La forme juridique ne suffit donc pas à trancher : ce sont le régime fiscal de la société et la composition de son actif qui commandent. Si vous arbitrez entre plusieurs structures de détention immobilière, notre analyse de la fiscalité du LMNP en 2026 éclaire la comparaison.
CEHR et CDHR : les contributions qui frappent les grosses cessions
Une cession de taille fait bondir votre revenu fiscal de référence et déclenche deux contributions que la plupart des simulateurs ignorent. La contribution exceptionnelle sur les hauts revenus de l’article 223 sexies s’élève à 3 % de la fraction du revenu fiscal de référence comprise entre 250 000 € et 500 000 € pour une personne seule, puis à 4 % au-delà. Les seuils sont doublés pour un couple soumis à imposition commune, à 500 000 € et 1 000 €.
La contribution différentielle sur les hauts revenus, créée par la loi de finances pour 2025, a été reconduite par celle pour 2026 jusqu’à ce que le déficit public repasse sous 3 % du produit intérieur brut. Elle garantit une imposition minimale de 20 % du revenu fiscal de référence retraité au-delà des mêmes seuils. Un correctif limite l’effet des opérations ponctuelles : seul un quart du revenu exceptionnel est retenu. Compte tenu de sa complexité et d’un acompte à anticiper, faites valider son montant par votre conseil.
Apport-cession et donation avant cession : deux leviers à manier avec méthode
Ces deux stratégies produisent un effet fiscal majeur, mais elles supposent d’être décidées avant la signature et documentées avec soin. Ce ne sont jamais des recettes à appliquer mécaniquement.
| Dispositif | Effet recherché | Point de vigilance en 2026 |
|---|---|---|
| Apport-cession, article 150-0 B ter | Report d’imposition de la plus-value d’apport à une holding contrôlée | La loi de finances pour 2026 a durci le remploi : 70 % du produit de cession à réinvestir sous trois ans et conservation des actifs pendant cinq ans, pour les cessions postérieures à sa publication |
| Donation avant cession | Purge de la plus-value latente entre les mains du donataire | La donation doit être réelle et antérieure à la cession ; toute réappropriation du prix par le donateur expose à l’abus de droit |
| Abattement dirigeant, article 150-0 D ter | 500 000 € retranchés de l’assiette de l’impôt sur le revenu | Ouvert jusqu’au 31 décembre 2031, mais les prélèvements sociaux restent dus sur la totalité de la plus-value |
Les erreurs qui coûtent cher et les pièces à réunir
- Retenir un taux de 30 % au lieu de 31,4 % : sur une plus-value de 500 000 €, l’écart atteint 7 000 €.
- Croire que l’abattement pour durée de détention s’applique sous le PFU, ou à des titres acquis depuis 2018.
- Oublier que les prélèvements sociaux sont assis sur la plus-value brute, abattements non déduits.
- Cocher la case 2OP sans avoir chiffré son effet sur les dividendes et les intérêts perçus la même année.
- Traiter des parts de SCI à l’impôt sur le revenu comme des titres ordinaires.
- Négliger le déclenchement de la CEHR et de la CDHR sur l’année de la cession.
Côté justificatifs, rassemblez les statuts et les actes de souscription successifs, le registre des mouvements de titres, les factures de frais d’acquisition et de cession, l’acte de donation ou la déclaration de succession le cas échéant, et l’attestation de liquidation de vos droits à la retraite si vous revendiquez l’abattement fixe. Si votre projet inclut une holding de reprise, notre guide pour créer une SASU en 2026 détaille les étapes et le coût de la démarche.
Questions fréquentes sur la plus-value de cession de titres
Quel est le taux de la flat tax sur une cession d’actions en 2026 ?
Le taux global atteint 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, ce dernier taux résultant du relèvement de la CSG sur les revenus du capital financier de 9,2 % à 10,6 %.
Puis-je revenir sur mon option pour le barème progressif ?
Non. L’option est expresse, globale pour tous vos revenus du capital de l’année et irrévocable une fois la déclaration déposée. Elle se chiffre donc en amont.
Que devient une moins-value de cession de titres ?
Elle s’impute sur les plus-values de même nature réalisées la même année, puis sur celles des dix années suivantes. Elle ne s’impute jamais sur votre revenu global.
L’abattement de 500 000 € réduit-il aussi les prélèvements sociaux ?
Non. Comme les autres abattements de ce régime, il ne joue que sur l’assiette de l’impôt sur le revenu. Les prélèvements sociaux de 18,6 % restent calculés sur la plus-value brute.
Quand la plus-value doit-elle être déclarée ?
Au titre de l’année de la cession, sur la déclaration 2042 et son annexe 2074, souscrites l’année suivante. Les cessions de parts de SCI à l’impôt sur le revenu suivent un circuit distinct, la déclaration 2048 étant déposée par le notaire dans le mois de l’acte.