


L’indemnité légale de licenciement est due dès 8 mois d’ancienneté ininterrompue chez le même employeur, sur la base d’un quart de mois de salaire par année d’ancienneté jusqu’à dix ans, puis d’un tiers de mois par année au-delà. Le salaire de référence retenu est le plus favorable entre la moyenne des douze derniers mois et le tiers des trois derniers mois, primes annuelles reproratisées. Trois paramètres font ensuite bouger le montant final : la convention collective, qui ne peut être que plus favorable, le motif de la rupture, puisque l’inaptitude d’origine professionnelle double l’indemnité légale, et la fiscalité, dont les plafonds s’expriment en plafonds annuels de la Sécurité sociale, soit 48 060 € en 2026. Le calculateur ci-dessus applique ces règles ligne par ligne et affiche la part exonérée d’impôt comme de cotisations.
Simulation indicative fondée sur les articles L1234-9, R1234-1 à R1234-4 et L1226-14 du Code du travail, sur l'article 80 duodecies du Code général des impôts et sur le PASS 2026 fixé à 48 060 €. Votre convention collective, votre accord d'entreprise ou votre contrat de travail peuvent prévoir des règles plus favorables. Ce calculateur ne remplace pas l'avis d'un avocat ou d'un conseiller juridique.
Calcul de l’indemnité de licenciement : la formule légale en 2026
Le Code du travail fixe un plancher, jamais un plafond. Ce montant minimal est le même pour un licenciement pour motif personnel et pour un licenciement économique : seule la faute grave ou lourde le fait disparaître, et seule l’inaptitude d’origine professionnelle le double.
Qui a droit à l’indemnité légale ?
L’article L1234-9 du Code du travail pose trois conditions cumulatives :
- être titulaire d’un contrat à durée indéterminée, le CDD relevant de l’indemnité de fin de contrat ;
- justifier d’au moins 8 mois d’ancienneté ininterrompue au service du même employeur, seuil abaissé de douze à huit mois par les ordonnances de 2017 ;
- ne pas être licencié pour faute grave ou faute lourde.
L’ancienneté s’apprécie à la date d’envoi de la lettre pour l’ouverture du droit, mais la durée du préavis, exécuté ou non, entre dans le calcul du montant. À 7 mois et 20 jours au moment de la notification, le salarié n’a droit à rien au titre de la loi, sauf disposition conventionnelle plus généreuse.
Un quart de mois puis un tiers : le barème détaillé
L’article R1234-2 retient un quart de mois de salaire de référence par année d’ancienneté pour les dix premières années, puis un tiers de mois par année au-delà de la dixième. L’article R1234-1 règle le sort des années incomplètes : l’indemnité est calculée proportionnellement au nombre de mois complets. Une ancienneté de 12 ans et 6 mois ne s’arrondit donc ni à 12 ni à 13 ans, elle compte pour 150 mois exactement.
Voici ce que cela donne pour un salaire de référence de 2 500 € bruts par mois.
| Ancienneté | Formule appliquée | Indemnité légale (base 2 500 €) |
|---|---|---|
| 8 mois | 2 500 × 1/4 × 8/12 | 416,67 € |
| 2 ans | 2 500 × 1/4 × 2 | 1 250,00 € |
| 5 ans | 2 500 × 1/4 × 5 | 3 125,00 € |
| 8 ans et 3 mois | 2 500 × 1/4 × 99/12 | 5 156,25 € |
| 10 ans | 2 500 × 1/4 × 10 | 6 250,00 € |
| 12 ans et 6 mois | 6 250 + 2 500 × 1/3 × 30/12 | 8 333,33 € |
| 15 ans | 6 250 + 2 500 × 1/3 × 5 | 10 416,67 € |
| 20 ans | 6 250 + 2 500 × 1/3 × 10 | 14 583,33 € |
Le salaire de référence, la variable qui change tout
Deux salariés ayant la même ancienneté peuvent percevoir des montants très différents selon la façon dont leur salaire de référence a été reconstitué. C’est la première ligne à contrôler sur un décompte d’employeur.
Moyenne des 12 mois ou des 3 mois : la plus favorable l’emporte
L’article R1234-4 impose de retenir le montant le plus avantageux pour le salarié entre deux formules :
- la moyenne mensuelle des douze derniers mois précédant la notification du licenciement, ou de la totalité des mois travaillés si l’ancienneté est inférieure ;
- le tiers des trois derniers mois, les primes annuelles ou exceptionnelles versées pendant cette période n’étant comptées qu’au prorata, soit un douzième par mois pour une prime annuelle.
La seconde méthode devient intéressante lorsque la rémunération a progressé récemment ou lorsqu’un treizième mois vient d’être versé. Un salarié payé 2 400 € sur les trois derniers mois avec un treizième mois de 3 600 € obtient ainsi 2 400 + 3 600/12 = 2 700 € de salaire de référence, contre 2 500 € par la moyenne annuelle.
Primes, arrêt maladie, temps partiel : les pièges du calcul
- Arrêt maladie : on reconstitue le salaire que vous auriez perçu en travaillant normalement, les périodes de suspension ne devant pas tirer la moyenne vers le bas.
- Temps partiel : si la carrière a alterné temps plein et temps partiel, l’indemnité est proratisée période par période (article L3123-5).
- Primes exceptionnelles : les gratifications purement discrétionnaires n’entrent pas dans l’assiette, contrairement aux primes constituant un élément de rémunération.
- Heures supplémentaires : intégrées dès lors qu’elles ont été effectivement rémunérées.
Indemnité conventionnelle : quand la convention collective prend le dessus
La quasi-totalité des branches prévoit un barème propre. Syntec, métallurgie, banque, transports routiers ou bâtiment appliquent des grilles distinctes selon la catégorie professionnelle, souvent bien plus favorables au-delà de deux ou cinq ans d’ancienneté. La règle est simple : on compare le montant légal et le montant conventionnel, et le salarié perçoit le plus élevé des deux. Il n’y a jamais de cumul.
Une convention collective, un accord d’entreprise ou un contrat de travail peuvent toujours améliorer l’indemnité légale. Ils ne peuvent jamais la réduire, même par accord express du salarié : une renonciation signée avant la rupture est nulle.
Le nom de votre convention et son identifiant IDCC figurent sur votre bulletin de paie. Vérifiez aussi l’accord d’entreprise, qui ajoute parfois une majoration liée à l’âge.
Licenciement pour inaptitude : le seul cas où l’indemnité est doublée
Tout dépend de l’origine de l’inaptitude constatée par le médecin du travail. La distinction entre origine professionnelle et non professionnelle change le montant du simple au double, ce qui en fait le point le plus disputé devant les prud’hommes. Nous détaillons ailleurs la procédure d’inaptitude et les obligations de reclassement de l’employeur.
Inaptitude d’origine professionnelle : indemnité spéciale et préavis
Lorsque l’inaptitude résulte d’un accident du travail ou d’une maladie professionnelle, l’article L1226-14 ouvre droit à une indemnité spéciale égale au double de l’indemnité légale, ainsi qu’à une indemnité compensatrice d’un montant égal au préavis, même si celui-ci n’est pas exécuté. Deux précisions issues de la jurisprudence récente méritent l’attention :
- le doublement porte sur la seule indemnité légale, jamais sur l’indemnité conventionnelle. On calcule le double du légal, on le compare au conventionnel et l’on retient le plus favorable (Cass. soc. 20 novembre 2024, n° 23-14.949) ;
- le préavis simplement indemnisé n’allonge pas l’ancienneté servant au calcul de l’indemnité spéciale (Cass. soc. 22 octobre 2025, n° 24-17.826).
Inaptitude non professionnelle : indemnité simple, préavis non versé
L’inaptitude d’origine non professionnelle ouvre droit à l’indemnité légale simple. Le préavis n’est ni exécuté ni indemnisé, mais l’article L1226-4 précise que sa durée est malgré tout prise en compte pour le calcul de l’indemnité de licenciement. Un salarié comptant 12 ans d’ancienneté verra donc son calcul mené sur 12 ans et 2 mois.
Licenciement économique et CSP : ce que vous percevez vraiment
Le licenciement pour motif économique n’ouvre droit à aucune indemnité légale majorée : c’est le même barème que pour un motif personnel, complété le cas échéant par l’indemnité conventionnelle ou par les mesures d’un plan de sauvegarde de l’emploi. La différence se joue sur le contrat de sécurisation professionnelle (CSP), proposé dans les entreprises de moins de 1 000 salariés et prorogé jusqu’au 31 décembre 2026.
- Vous conservez l’intégralité de votre indemnité de licenciement, légale ou conventionnelle.
- Si vous justifiez d’au moins un an d’ancienneté, votre indemnité compensatrice de préavis ne vous est pas versée : l’employeur la reverse à France Travail, dans la limite de trois mois, pour financer le dispositif.
- Vous percevez l’allocation de sécurisation professionnelle, égale à 75 % du salaire journalier de référence, sans délai d’attente, pendant douze mois au maximum.
- Vous disposez de 21 jours pour vous décider et bénéficiez d’un accompagnement renforcé.
Le calcul complet se retrouve sur votre dernier bulletin et dans les documents de fin de contrat : prenez le temps de vérifier chaque ligne de votre solde de tout compte avant de signer.
Faute grave ou faute lourde : zéro indemnité, mais pas zéro euro
La faute grave rend impossible le maintien du salarié dans l’entreprise. Elle prive de l’indemnité de licenciement comme de l’indemnité compensatrice de préavis. La faute lourde suppose de surcroît une intention de nuire à l’employeur. Dans les deux cas, l’indemnité compensatrice de congés payés reste due : la loi du 22 avril 2024 a définitivement aligné la faute lourde sur le droit commun à l’article L3141-28. Les droits à l’assurance chômage sont également préservés, la faute grave n’étant pas assimilée à une démission.
| Motif du licenciement | Indemnité de licenciement | Préavis | Congés payés |
|---|---|---|---|
| Motif personnel non fautif | Légale ou conventionnelle | Exécuté ou indemnisé | Dus |
| Motif économique | Légale ou conventionnelle | Indemnisé, sauf adhésion au CSP | Dus |
| Inaptitude d’origine professionnelle | Double de la légale, ou conventionnelle si plus favorable | Indemnité compensatrice due | Dus |
| Inaptitude non professionnelle | Légale ou conventionnelle | Non exécuté, non indemnisé, mais compté dans l’ancienneté | Dus |
| Faute grave ou faute lourde | Aucune | Aucun | Dus |
Fiscalité et cotisations 2026 : ce qu’il vous reste réellement
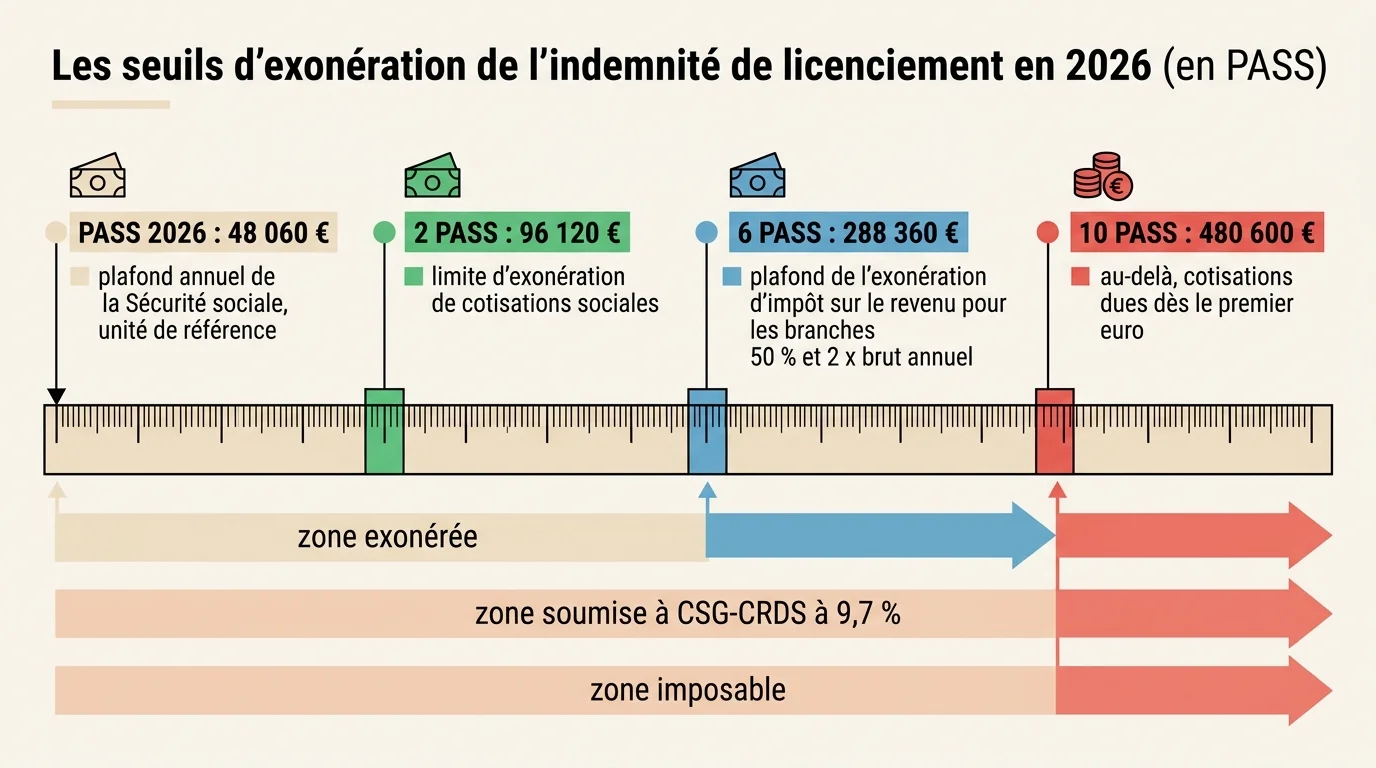
C’est le point le plus mal expliqué, et pourtant celui qui détermine le montant net encaissé. Tout se calcule à partir du plafond annuel de la Sécurité sociale, fixé à 48 060 € pour 2026 par l’arrêté du 22 décembre 2025.
L’exonération d’impôt sur le revenu et ses trois branches
L’article 80 duodecies du Code général des impôts exonère la plus élevée de ces trois valeurs :
- le montant de l’indemnité légale ou conventionnelle de branche, exonéré sans aucun plafond ;
- 50 % de l’indemnité totale perçue ;
- deux fois la rémunération annuelle brute de l’année civile précédant la rupture.
Les deux dernières branches sont plafonnées à six PASS, soit 288 360 € en 2026. Concrètement, un salarié qui touche exactement son indemnité légale n’est jamais imposé dessus. Seule la fraction supra-légale négociée peut devenir imposable.
Cotisations sociales, CSG et CRDS : les seuils en PASS
L’exonération de cotisations sociales suit la part exonérée d’impôt, mais dans la limite de deux PASS. La CSG et la CRDS, elles, frappent tout ce qui dépasse le montant légal ou conventionnel, sans abattement d’assiette pour frais professionnels.
| Régime | Limite 2026 | Ce qui se passe au-delà |
|---|---|---|
| Impôt sur le revenu | 6 PASS = 288 360 € pour les branches 50 % et 2 × brut annuel | Le surplus est imposable en traitements et salaires |
| Cotisations sociales | 2 PASS = 96 120 € | Le surplus est soumis aux cotisations de droit commun |
| CSG et CRDS (9,7 %) | Montant légal ou conventionnel, plafonné à la part exonérée de cotisations | La fraction supra-légale est soumise, sans abattement |
| Assujettissement total | 10 PASS = 480 600 € | Cotisations dues dès le premier euro sur la totalité |
Ne confondez pas indemnité de licenciement et indemnité prud’homale
Ce sont deux sommes de nature différente, qui se cumulent. L’indemnité de licenciement est due à la rupture, quel que soit le bien-fondé du motif, et se calcule automatiquement selon le barème ci-dessus. L’indemnité pour licenciement sans cause réelle et sérieuse n’est due que si le conseil de prud’hommes juge le licenciement injustifié. Elle relève du barème dit « Macron » de l’article L1235-3, qui fixe un plancher et un plafond en mois de salaire brut : de 1 à 2 mois à un an d’ancienneté, de 3 à 10 mois à dix ans, de 3 à 20 mois à partir de trente ans. Les entreprises de moins de onze salariés bénéficient de planchers réduits, et ce barème ne s’applique pas aux licenciements nuls, par exemple pour discrimination.
Licenciement ou rupture conventionnelle : quelles différences d’indemnité ?
L’indemnité spécifique de rupture conventionnelle ne peut pas être inférieure à l’indemnité légale de licenciement : le plancher de calcul est identique. Les différences se logent ailleurs. La rupture conventionnelle repose sur un accord commun, homologué par la DDETS, alors que le licenciement est une décision unilatérale de l’employeur, qui doit être motivée et peut être contestée. Côté employeur, le coût a augmenté : la contribution patronale spécifique est passée de 30 % à 40 % pour les ruptures dont la date de fin de contrat est postérieure au 1er janvier 2026. Si vous hésitez entre les deux voies, notre guide détaille le calcul de l’indemnité de rupture conventionnelle et la procédure.
Questions fréquentes sur l’indemnité de licenciement
L’indemnité est-elle versée en brut ou en net ?
Le calculateur raisonne en brut. Tant que le montant reste dans les limites d’exonération, brut et net se confondent presque : seule la fraction supra-légale supporte la CSG et la CRDS, puis les cotisations au-delà de deux PASS.
Une ancienneté de 9 ans et 11 mois ouvre-t-elle droit à dix ans de calcul ?
Non. Le calcul se fait au mois complet : 119 mois, soit 9,9167 années à un quart de mois. La tranche à un tiers ne commence qu’après le cent vingtième mois.
Quand l’indemnité doit-elle être payée ?
À la fin du contrat, avec le solde de tout compte, généralement au terme du préavis. Un retard ouvre droit à des intérêts et peut être porté devant le conseil de prud’hommes.
Le montant peut-il être négocié ?
Oui, à la hausse uniquement. Une indemnité supra-légale se négocie souvent lors d’un licenciement économique ou d’une transaction : faites-la chiffrer et vérifiez son régime fiscal avant de signer.