


La retraite progressive permet, dès 60 ans et avec 150 trimestres validés, de réduire son temps de travail entre 40 % et 80 % tout en percevant la fraction de pension correspondant au temps non travaillé. Depuis le 1er septembre 2025, l’âge d’accès est fixé à 60 ans pour toutes les générations et le silence de l’employeur pendant deux mois vaut acceptation. Le simulateur ci-dessus estime votre salaire réduit, la fraction de pension versée et votre revenu total mensuel. Voici les règles exactes appliquées, régime par régime.
Simulateur de retraite progressive 2026
Estimez votre salaire réduit, la fraction de pension versée et votre revenu mensuel total. Estimation indicative, fondée sur les règles publiques en vigueur.
| Poste | Montant | Règle appliquée |
|---|
Avertissement. Ce résultat est une estimation indicative, pas un montant certain. Seule votre caisse de retraite calcule la pension réelle : elle dépend de votre salaire annuel moyen sur vos 25 meilleures années, du taux retenu, de votre durée d'assurance et de vos points de retraite complémentaire, que ce simulateur ne peut qu'approcher. Demandez une estimation officielle avant toute décision.
Comment lire les résultats du simulateur de calcul de retraite progressive ?
Le simulateur enchaîne trois opérations mécaniques et une quatrième beaucoup moins évidente. Les trois premières ne posent aucune difficulté : votre salaire réduit correspond au salaire à temps plein multiplié par la quotité choisie, la fraction de pension versée correspond à la part de temps que vous ne travaillez plus, et votre revenu total additionne les deux.
La quatrième appelle de la prudence. Pour convertir la fraction en euros, il faut connaître le montant de votre pension complète, or celle-ci dépend de votre salaire annuel moyen sur vos vingt-cinq meilleures années, du taux appliqué et de votre durée d’assurance. Aucun outil en ligne ne peut le calculer à l’euro près. À défaut de saisie de votre part, le simulateur retient un taux de remplacement brut de 55 % du salaire à temps plein, puis applique une minoration pour départ avant le taux plein.
Notre conseil : récupérez le montant estimé de votre pension sur info-retraite.fr et saisissez-le dans le champ prévu, l’estimation gagne aussitôt en fiabilité. Chaque ligne de résultat affiche la règle appliquée, de sorte que vous pouvez refaire le calcul à la main.
Retraite progressive 2026 : les conditions d’accès régime par régime
Trois conditions sont cumulatives, quel que soit votre statut :
- Avoir au moins 60 ans. La loi du 24 octobre 2025 en faveur de l’emploi des salariés expérimentés a ramené l’âge d’accès de 62 à 60 ans, pour les pensions prenant effet à compter du 1er septembre 2025. Il s’agit désormais d’un âge fixe, identique pour toutes les générations, et non plus d’un âge glissant calé deux ans avant l’âge légal comme le prévoyait la réforme de 2023.
- Justifier de 150 trimestres d’assurance, tous régimes de base confondus : régime général, fonction publique, MSA, régimes des indépendants et régimes étrangers de l’Union européenne. Les trimestres assimilés (chômage indemnisé, maladie, maternité, service national) sont pris en compte.
- Exercer une activité à temps réduit dans les bornes propres à votre régime, cette activité devant être exclusive.
Longtemps réservé aux salariés du privé et aux artisans-commerçants, le dispositif a été élargi par la réforme de 2023 : les décrets du 10 août 2023 l’ont ouvert, pour les pensions prenant effet à compter du 1er septembre 2023, aux fonctionnaires des trois versants, aux ouvriers de l’État, aux professions libérales et aux avocats. L’ouverture aux indépendants que l’on date parfois de 2025 est donc inexacte : c’est bien 2023 qui fait référence.
| Régime | Âge minimum | Trimestres | Activité réduite admise | Accord d’un employeur |
|---|---|---|---|---|
| Salarié du privé | 60 ans | 150 | 40 % à 80 % d’un temps plein | Oui, mais le silence vaut accord sous 2 mois |
| Fonctionnaire (État, territorial, hospitalier) | 60 ans | 150 | 50 % à 90 % d’un temps complet | Oui, autorisation de l’employeur public |
| Artisan, commerçant | 60 ans | 150 | Baisse de revenus de 20 % à 60 % | Sans objet |
| Profession libérale, avocat | 60 ans | 150 | Réduction d’activité encadrée par la caisse | Sans objet |
Les agents publics disposent donc d’une fenêtre différente : leur quotité doit rester comprise entre 50 % et 90 %, et un agent occupant plusieurs emplois à temps non complet ne doit pas dépasser 90 % au total. Si vous n’êtes pas certain de votre quotité réelle, elle figure sur votre bulletin de paie : notre guide pour décoder chaque ligne d’une fiche de paie publique vous aidera à la retrouver.
Quelle quotité de temps partiel est tolérée ?
Pour un salarié du privé, la quotité doit représenter entre 40 % et 80 % de la durée de travail à temps complet applicable dans l’entreprise, qu’elle soit légale ou conventionnelle. En deçà de 40 %, la caisse refuse ; au-delà de 80 %, la réduction est jugée trop faible pour ouvrir droit au dispositif.
Trois situations particulières méritent d’être connues :
- Les cadres au forfait jours réduit. Ils sont éligibles depuis 2022. Leur forfait doit représenter 40 % à 80 % du forfait de référence, soit environ 87 à 174 jours travaillés par an pour un forfait plein de 218 jours.
- Les salariés à employeurs multiples. Les quotités’additionnent, chacune rapportée au temps plein de l’employeur concerné. Un salarié effectuant 5 heures chez un employeur dont le temps plein est de 40 heures et 22 heures chez un autre dont le temps plein est de 35 heures atteint 75 %, et perçoit donc 25 % de sa pension. Une attestation est réclamée à chaque employeur.
- Les salariés déjà à temps partiel. Si votre durée de travail est déjà réduite d’au moins 20 % par rapport au temps plein, aucun accord supplémentaire n’est nécessaire : vous déposez directement votre demande auprès de la caisse.
Attention à la stabilité de la quotité : la caisse adresse un questionnaire de contrôle périodique. Franchir durablement la borne haute ou reprendre un temps plein met définitivement fin au dispositif.
Combien allez-vous toucher chaque mois ?
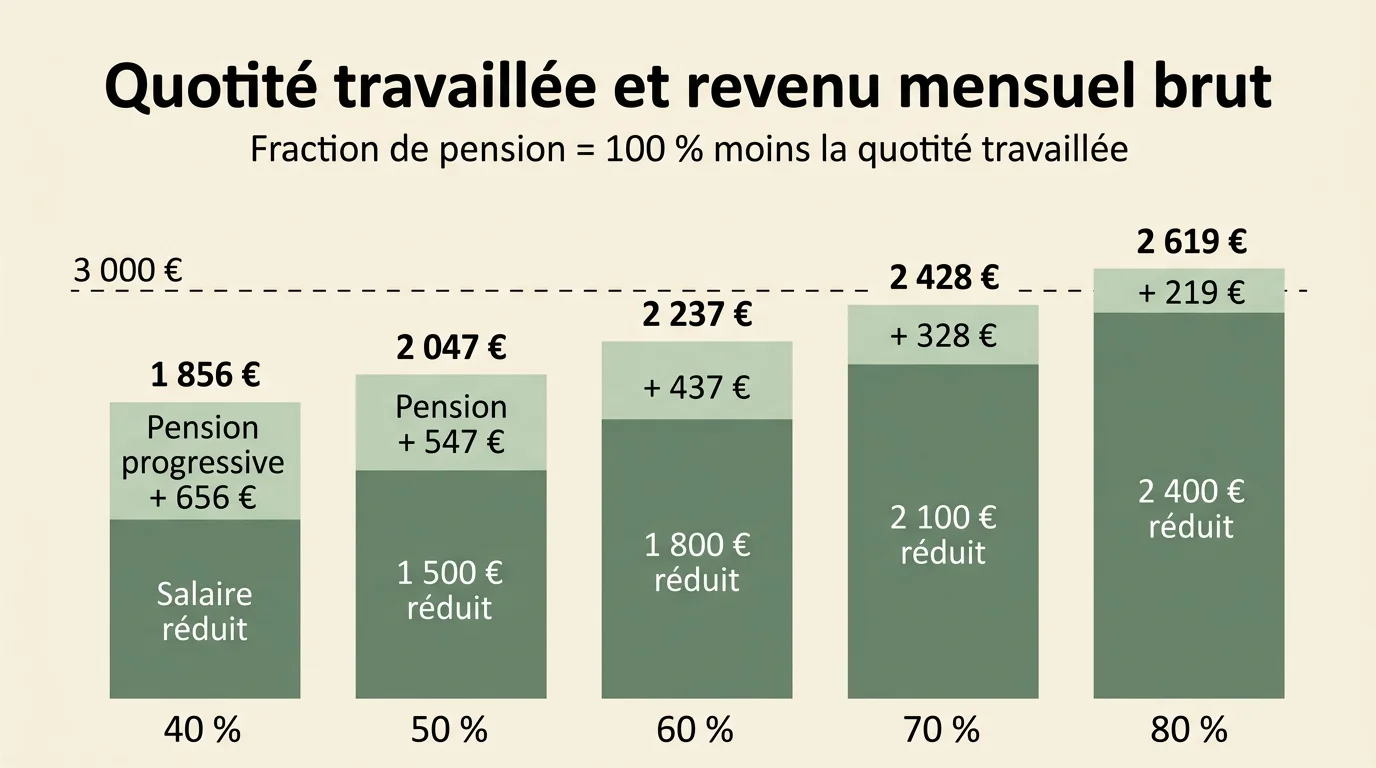
La fraction de pension versée est égale à 100 % moins la quotité travaillée. Elle s’applique à la fois à la pension de base et à la retraite complémentaire Agirc-Arrco, calculées sur les droits acquis à la date d’entrée dans le dispositif. Point capital souvent passé sous silence : cette pension provisoire est liquidée dans les conditions de l’âge auquel vous entrez dans le dispositif. Si vous n’avez pas le taux plein à 60 ans, une décote s’applique à la part de base et un coefficient de minoration à la part Agirc-Arrco.
Prenons un salarié né en 1965, 152 trimestres validés, 3 000 € brut par mois à temps plein. Sa pension complète de référence est estimée à 1 650 € brut, ramenée à environ 1 094 € après minoration pour départ anticipé et proratisation. Voici ce que donnent les différentes quotités :
| Quotité travaillée | Salaire brut réduit | Fraction de pension | Pension versée | Revenu total brut | Part du salaire initial |
|---|---|---|---|---|---|
| 40 % | 1 200 € | 60 % | 656 € | 1 856 € | 62 % |
| 50 % | 1 500 € | 50 % | 547 € | 2 047 € | 68 % |
| 60 % | 1 800 € | 40 % | 437 € | 2 237 € | 75 % |
| 70 % | 2 100 € | 30 % | 328 € | 2 428 € | 81 % |
| 80 % | 2 400 € | 20 % | 219 € | 2 619 € | 87 % |
La lecture est instructive : la fraction de pension ne compense jamais intégralement le salaire abandonné. À 80 %, vous conservez près de neuf dixièmes de votre revenu pour un jour de travail en moins par semaine ; c’est le point d’équilibre que retiennent la plupart des bénéficiaires. Chez les indépendants, la logique est identique mais s’apprécie sur la baisse de revenus, avec un versement provisoire de la moitié de la pension pendant les dix-huit premiers mois, régularisé chaque 1er juillet au vu des revenus déclarés.
L’accord de l’employeur : le silence vaut désormais acceptation
C’est l’apport le plus concret de la réforme de 2023 pour les salariés à temps plein. Auparavant, l’employeur pouvait refuser sans se justifier et le dossier s’arrêtait là. Désormais, la procédure est verrouillée :
- Vous adressez votre demande de passage à temps partiel par lettre recommandée avec accusé de réception, au moins deux mois avant la date de début souhaitée, en précisant la quotité demandée et le fait que la demande s’inscrit dans le cadre d’une retraite progressive.
- L’employeur dispose de deux mois pour répondre par écrit, également en recommandé.
- À défaut de réponse écrite et motivée dans ce délai, l’accord est réputé acquis.
- Un refus n’est valable que s’il est motivé par l’incompatibilité de la durée de travail demandée avec l’activité économique de l’entreprise. Un refus non motivé ou de pure convenance peut être contesté devant le conseil de prud’hommes.
Conservez l’accusé de réception : c’est lui qui fait courir le délai de deux mois et qui vous permettra, le cas échéant, de vous prévaloir de l’accord tacite. Dans la fonction publique, l’autorisation de l’employeur public reste requise et obéit aux règles propres au temps partiel des agents.
Retraite progressive ou cumul emploi-retraite : ne pas confondre
Les deux dispositifs permettent de travailler tout en percevant une pension, mais ils n’interviennent pas au même moment de la carrière et n’emportent pas les mêmes effets.
| Critère | Retraite progressive | Cumul emploi-retraite |
|---|---|---|
| Moment | Avant la liquidation définitive | Après la liquidation définitive |
| Pension perçue | Une fraction seulement | La pension entière |
| Temps de travail | Obligatoirement réduit | Libre, y compris à temps plein |
| Nouveaux droits | Oui, la pension définitive est recalculée | Seconde pension possible sous conditions |
| Accord de l’employeur | Requis pour réduire la quotité | Sans objet |
Retenez la règle simple : la retraite progressive prépare le départ, le cumul emploi-retraite le prolonge. Si votre projet se situe plutôt après la liquidation, consultez notre analyse des plafonds et nouvelles règles du cumul emploi-retraite, dont les conditions d’acquisition de droits diffèrent nettement.
Comment demander votre retraite progressive ?
La demande se fait en deux temps, l’un auprès de l’employeur, l’autre auprès des caisses. Comptez cinq à six mois entre les premières démarches et le premier versement.
- Vérifiez votre relevé de carrière sur info-retraite.fr et faites corriger les périodes manquantes : le seuil de 150 trimestres se joue parfois à un trimestre près.
- Demandez le passage à temps partiel à votre employeur, en recommandé, au moins deux mois avant la date visée.
- Déposez la demande de retraite progressive en ligne sur le portail commun ou par formulaire papier, au plus tôt cinq mois avant la date souhaitée. La demande vaut pour la retraite de base et pour l’Agirc-Arrco.
- Joignez les pièces demandées : attestation de l’employeur mentionnant la durée du travail à temps complet applicable dans l’entreprise, contrat ou avenant de travail à temps partiel, bulletins de paie des douze derniers mois, pièce d’identité, avis d’imposition et relevé d’identité bancaire.
- Répondez aux questionnaires de contrôle que la caisse vous adressera ensuite, et signalez sans délai tout changement de quotité.
Si votre fin de carrière est contrainte par des raisons de santé plutôt que par choix, la retraite progressive n’est pas la seule voie : la procédure d’inaptitude au travail et ses obligations pour l’employeur ouvre des droits différents, parfois plus protecteurs.
Surcotisation et pièges à éviter avant de signer
Le principal reproche fait à la retraite progressive est mécanique : en travaillant à 60 %, vous n’acquérez de nouveaux droits que sur 60 % d’un salaire, ce qui pèse sur la pension définitive. La parade existe et reste trop peu utilisée.
Avec l’accord écrit de votre employeur, vous pouvez surcotiser sur la base d’un temps plein pendant toute la période de retraite progressive. Vos droits continuent alors de se constituer comme si vous n’aviez jamais réduit votre activité. Le surcoût de cotisations patronales rend la négociation délicate, et un accord obtenu sur le régime de base ne vaut pas accord sur l’Agirc-Arrco : demandez explicitement les deux, par écrit.
Les autres points de vigilance :
- La pension provisoire n’est pas la pension finale. Elle est liquidée avec la décote correspondant à votre situation du moment. Partir à 60 ans avec 150 trimestres se paie cher sur la part de base.
- Le dispositif ne s’utilise qu’une fois et prend fin définitivement en cas de reprise à temps plein ou de liquidation complète.
- Les bas salaires y gagnent peu. Une fraction calculée sur une pension déjà modeste ne compense pas la baisse de salaire.
- La quotité s’apprécie sur la durée collective de l’entreprise, pas sur vos horaires habituels : faites confirmer le temps plein de référence par écrit.
- Comparez avec les autres sorties possibles. Selon votre âge et votre ancienneté, une rupture conventionnelle et son indemnité peuvent se révéler financièrement plus intéressantes.
Au passage à la retraite complète, la caisse recalcule l’intégralité de vos droits en intégrant les trimestres et les points acquis pendant la période à temps partiel. La pension définitive remplace alors la fraction provisoire, et la minoration est réappréciée à votre âge réel de départ : chaque trimestre gagné entre-temps la réduit.
Questions fréquentes sur la retraite progressive
Ma pension progressive est-elle imposable ? Oui. Elle est soumise à l’impôt sur le revenu, à la CSG et à la CRDS comme une pension ordinaire, tandis que le salaire réduit reste soumis aux cotisations salariales habituelles.
Puis-je changer de quotité en cours de route ? Oui, dans les bornes de votre régime. La fraction de pension est alors révisée. Sortir des bornes met en revanche fin au dispositif.
Faut-il avoir le taux plein pour en bénéficier ? Non, 150 trimestres suffisent. Mais plus vous êtes éloigné du taux plein, plus la fraction versée est minorée.
Le simulateur donne-t-il un montant garanti ? Non. Il fournit un ordre de grandeur à partir de règles publiques et d’hypothèses explicites. Seule votre caisse, au vu de votre carrière complète, établit le montant exact. Demandez systématiquement une estimation officielle avant de signer un avenant à votre contrat de travail.