


Le bordereau AMC est le relevé de prestations envoyé par votre complémentaire santé : il détaille, acte par acte, ce que la Sécurité sociale a versé, ce que la mutuelle a ajouté et ce qui vous reste à payer. Trois notions suffisent à le lire correctement : la base de remboursement de la Sécurité sociale, le ticket modérateur et les participations qui ne sont jamais prises en charge. Une fois ces repères posés, la plupart des lignes qui semblent incohérentes s’expliquent d’elles-mêmes. Voici la méthode, colonne par colonne, avec un exemple chiffré suivi de bout en bout.
Bordereau AMC : à quoi sert ce document ?
AMO, AMC : deux payeurs, deux documents
AMC signifie Assurance Maladie Complémentaire. Le sigle désigne votre mutuelle, votre institution de prévoyance ou votre assureur santé, par opposition à l’AMO, l’Assurance Maladie Obligatoire, c’est-à-dire la Sécurité sociale. Chaque soin est donc financé par deux tuyaux distincts, et chacun édite son propre relevé.
Le décompte de l’Assurance Maladie, consultable dans votre compte ameli, indique la base de remboursement, le taux appliqué et la somme versée. Le bordereau AMC reprend ces informations, puis ajoute la ligne décisive : le complément versé par votre organisme et le solde restant à votre charge. Les deux documents se lisent ensemble.
Quand et comment le recevez-vous ?
Le bordereau est généré à chaque vague de remboursement, dans les jours qui suivent la transmission du décompte de la Sécurité sociale via le flux Noémie. La plupart des organismes le mettent à disposition en PDF dans l’espace adhérent ou l’application mobile, l’envoi papier restant possible sur demande. C’est aussi ce document qui justifie une dépense de santé auprès d’un tiers.
Comment lire les colonnes d’un bordereau AMC ?
Les colonnes que l’on retrouve chez la plupart des organismes
La présentation graphique varie d’un organisme à l’autre, mais les données obligatoires sont les mêmes, car elles proviennent du même flux normalisé. Depuis l’engagement de 2019 signé par l’UNOCAM, la Mutualité Française, France Assureurs et le CTIP, les complémentaires ont harmonisé les libellés de leurs principaux postes de garantie et publient des exemples de remboursement en euros détaillant part AMO, part AMC et reste à charge. Quel que soit votre organisme, vous cherchez donc les mêmes colonnes.
| Colonne | Ce qu’elle contient | Exemple |
|---|---|---|
| Date des soins | Date de réalisation de l’acte, et non la date de paiement | 12/03/2026 |
| Bénéficiaire | Membre de la famille concerné par l’acte | Assuré principal |
| Nature de l’acte et code | Libellé de l’acte et son code de nomenclature | Consultation généraliste (G) |
| Montant des frais réels | Ce que le professionnel vous a facturé | 30,00 € |
| Base de remboursement (BRSS) | Tarif conventionnel servant de référence de calcul | 30,00 € |
| Taux | Pourcentage appliqué par la Sécurité sociale à la base | 70 % |
| Remboursement AMO | Somme versée par la Sécurité sociale, participation déduite | 19,00 € |
| Remboursement AMC | Complément versé par votre mutuelle | 9,00 € |
| Reste à charge | Solde définitivement supporté par l’assuré | 2,00 € |
Deux pièges classiques. D’abord, frais réels et base de remboursement ne coïncident que chez un professionnel sans dépassement. Ensuite, la colonne « remboursement AMO » affiche souvent la somme réellement virée, participation forfaitaire déjà retranchée : elle ne correspond donc pas au produit de la base par le taux.
Les sigles et abréviations à connaître
| Sigle | Signification |
|---|---|
| AMO | Assurance Maladie Obligatoire, c’est-à-dire la Sécurité sociale |
| AMC | Assurance Maladie Complémentaire : mutuelle, assureur ou institution de prévoyance |
| BRSS, BR ou TC | Base de remboursement de la Sécurité sociale, aussi appelée tarif de convention |
| TM | Ticket modérateur : la part de la base laissée à votre charge |
| PF | Participation forfaitaire de 2 € |
| DE ou DH | Dépassement d’honoraires |
| RAC | Reste à charge |
| TP | Tiers payant |
| RO et RC | Régime obligatoire et régime complémentaire |
| ALD | Affection de longue durée, prise en charge à 100 % de la base pour les soins liés |
| Noémie | Flux d’échange automatique entre la Sécurité sociale et votre mutuelle |
| OPTAM | Option pratique tarifaire maîtrisée, dispositif d’encadrement des dépassements |
Un exemple chiffré de bout en bout : la consultation à 30 €
Décodeur de ligne de bordereau AMC
Cet outil ne lit pas votre bordereau : il reconstitue et explique une ligne à la fois, à partir des montants que vous recopiez. Les valeurs affichées par défaut reprennent l'exemple de la consultation à 30 €.
Décodeur de sigles
Outil pédagogique fourni à titre indicatif. Seuls votre tableau de garanties et les documents officiels de votre organisme font foi.
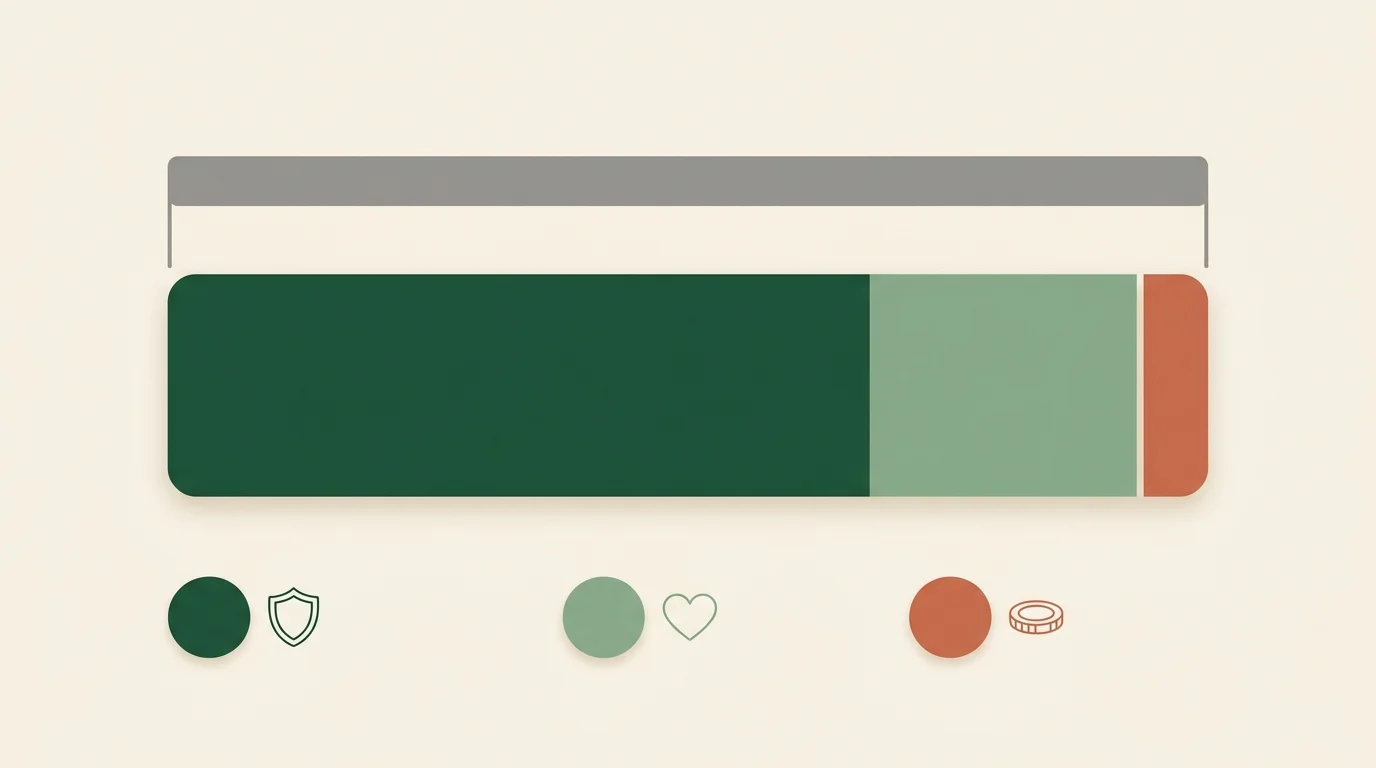
Prenons une consultation chez un généraliste de secteur 1, dans le parcours de soins coordonnés. Le tarif conventionnel s’établit à 30 € depuis décembre 2024 et la Sécurité sociale rembourse 70 % de cette base.
- Frais réels : 30,00 €. Aucun dépassement, le praticien applique le tarif opposable.
- Base de remboursement : 30,00 €. Elle coïncide ici avec les frais réels.
- Remboursement théorique de la Sécurité sociale : 21,00 €, soit 70 % de 30 €.
- Participation forfaitaire : 2,00 €, retenue sur ce montant. Le virement de la caisse s’élève donc à 19,00 €.
- Ticket modérateur : 9,00 €, c’est-à-dire 30 € moins 21 €. C’est la part que votre contrat couvre s’il garantit 100 % de la base.
- Reste à charge : 2,00 €, correspondant à la seule participation forfaitaire.
Le contrôle est simple : 19 € versés par la Sécurité sociale, plus 9 € versés par la mutuelle, plus 2 € payés par vous, reconstituent bien les 30 € facturés. Si vos trois montants ne redonnent pas les frais réels, c’est qu’une ligne vous échappe. L’exercice rappelle celui qui consiste à décoder chaque ligne d’une fiche de paie, où chaque prélèvement doit lui aussi s’additionner jusqu’au net final.
Décoder les codes d’actes : CCAM, NGAP et lettres-clés
On lit souvent que les actes d’un bordereau sont codés en CCAM. C’est vrai pour une partie d’entre eux seulement : deux nomenclatures coexistent.
- La CCAM, Classification Commune des Actes Médicaux, code les actes techniques : chirurgie, imagerie, endoscopie, gestes techniques. Ses codes sont alphanumériques et comportent sept caractères.
- La NGAP, Nomenclature Générale des Actes Professionnels, code les actes cliniques et les soins des auxiliaires médicaux à l’aide de lettres-clés associées à un coefficient. Le tarif se calcule en multipliant la valeur de la lettre-clé par ce coefficient.
Parmi les lettres-clés les plus courantes sur un relevé figurent G pour la consultation de médecine générale au cabinet, V pour la visite à domicile, C et CS pour les consultations de spécialistes, APC pour l’avis ponctuel de consultant, AMI pour les actes médico-infirmiers, AIS pour les séances de soins infirmiers, AMK pour les actes de masso-kinésithérapie et SF pour les actes de sage-femme. Si un code reste obscur, le libellé en clair figure presque toujours à côté sur le bordereau.
Tiers payant : pourquoi une ligne peut afficher 0 €
Voir « remboursé : 0,00 € » inquiète souvent à tort. Dans la majorité des cas, il ne s’agit pas d’un refus mais d’un tiers payant, qui vous a dispensé d’avancer les frais.
- Tiers payant partiel : seule la part obligatoire est réglée directement au professionnel. Vous n’avancez que le ticket modérateur, que la mutuelle vous rembourse ensuite.
- Tiers payant total ou intégral : les deux parts sont versées directement au professionnel. Vous ne payez rien sur place, et la ligne « versé à l’assuré » affiche logiquement 0 €.
Cherchez la mention du destinataire du paiement : « payé au professionnel », « tiers payant » ou « TP », voire le nom de la pharmacie. Un montant nul assorti de cette mention signifie que la prestation a bien été prise en charge, simplement pas sur votre compte bancaire.
Participation forfaitaire et franchises : la part que la mutuelle ne rembourse pas
Ces retenues sont la première source d’incompréhension. La participation forfaitaire s’élève à 2 € par consultation ou acte réalisé par un médecin, ainsi que sur les examens de radiologie et les analyses de biologie médicale, dans la limite de 8 € par jour pour un même professionnel et de 50 € par année civile. Les franchises médicales s’appliquent quant à elles à hauteur de 1 € par boîte de médicaments, 1 € par acte paramédical dans la limite de 4 € par jour, et 4 € par transport sanitaire dans la limite de 8 € par jour, avec un plafond annuel distinct de 50 €. Le cumul maximal atteint donc 100 € par personne et par an.
Ces sommes ne sont jamais remboursées par votre complémentaire dès lors que votre contrat est « responsable », ce qui est le cas de l’immense majorité des contrats individuels et de tous les contrats collectifs obligatoires. Un reste à charge de quelques euros sur une ligne parfaitement remboursée n’est donc pas une erreur de votre mutuelle : c’est la règle.
Sont dispensés de ces retenues les moins de 18 ans, les femmes enceintes à partir du sixième mois de grossesse, les bénéficiaires de la Complémentaire santé solidaire et de l’Aide médicale de l’État, ainsi que les victimes d’actes de terrorisme. Ces plafonds font l’objet d’annonces gouvernementales récurrentes, un doublement à 100 € par plafond ayant été évoqué à l’été 2026 sans être entré en vigueur à ce jour : vérifiez les montants applicables sur ameli.fr avant tout calcul.
Dépassements d’honoraires, OPTAM et 100 % santé
Un médecin de secteur 1 applique le tarif conventionnel ; un médecin de secteur 2 fixe librement ses honoraires, avec « tact et mesure ». Entre les deux, l’OPTAM et l’OPTAM-ACO sont des options par lesquelles un praticien de secteur 2 s’engage à modérer ses dépassements ; ses patients bénéficient alors de la base de remboursement du secteur 1.
C’est ici que la réglementation du contrat responsable produit des effets déroutants. La prise en charge des dépassements d’un praticien non adhérent à l’OPTAM est plafonnée à 100 % de la base de remboursement, et elle doit rester inférieure d’au moins 20 points à celle accordée pour un praticien adhérent. Une consultation de spécialiste facturée 60 € chez un praticien non adhérent peut donc laisser un reste à charge conséquent. La mention OPTAM figure sur l’annuaire santé d’ameli.fr, consultable avant la prise de rendez-vous.
Le dispositif 100 % santé neutralise ce risque sur trois postes : optique, dentaire et audiologie. Les équipements du panier dit « 100 % santé » sont intégralement pris en charge par la combinaison de l’AMO et de l’AMC, sous réserve d’un contrat responsable. Depuis le 1er janvier 2026, le périmètre s’est élargi, notamment aux prothèses capillaires de classe II et à certains fauteuils roulants inscrits sur la liste des produits remboursables. Les paniers à tarifs maîtrisés et à tarifs libres laissent en revanche subsister un reste à charge variable : une monture haut de gamme ou une couronne hors panier ne sera jamais remboursée intégralement.
Pourquoi un remboursement est-il refusé ou partiel ?
| Motif fréquent | Ce que vous voyez sur le bordereau | Réflexe utile |
|---|---|---|
| Participation forfaitaire ou franchise | Reste à charge de 1 € à 4 € sur une ligne bien remboursée | Aucun recours possible, il s’agit d’une retenue légale |
| Hors parcours de soins coordonnés | Taux ramené à 30 % au lieu de 70 % | Vérifier la déclaration de votre médecin traitant |
| Dépassement non couvert | Frais réels nettement supérieurs à la base, part AMC plafonnée | Comparer avec le niveau de garantie de votre contrat |
| Acte hors nomenclature | Base de remboursement à 0,00 € | Regarder si un forfait de votre contrat s’applique |
| Plafond annuel de garantie atteint | Part AMC nulle en fin de période | Consulter le compteur de garanties de l’espace adhérent |
| Délai d’attente ou droits non à jour | Mention « hors période de garantie » | Transmettre une attestation de droits actualisée |
| Facture non transmise | Ligne absente du bordereau | Envoyer la facture acquittée à votre organisme |
Contester une ligne : réclamation, médiateur, DDPP
La démarche est graduée. Adressez d’abord une réclamation écrite à votre organisme, en joignant la facture et le décompte de la Sécurité sociale. Si la réponse est négative, ou si rien ne vous parvient sous deux mois, vous pouvez saisir gratuitement le médiateur compétent : le Médiateur de la Mutualité Française pour une mutuelle adhérente à la FNMF, le Médiateur de l’assurance pour un contrat porté par un assureur. La saisine doit intervenir dans l’année suivant la réclamation, et l’avis est rendu sous 90 jours à compter de la réception d’un dossier complet. Ce médiateur ne dispose d’aucun pouvoir de décision : il propose une solution amiable. En dernier ressort, la direction départementale de la protection des populations peut être alertée sur une pratique commerciale contestable, et la voie judiciaire reste ouverte.
Questions fréquentes sur le bordereau de mutuelle
Pourquoi ma mutuelle ne rembourse-t-elle que 9 € sur une consultation à 30 € ? Parce que la Sécurité sociale a déjà versé 19 €. La mutuelle complète le ticket modérateur, pas la totalité de la facture.
Puis-je récupérer les 2 € de participation forfaitaire ? Non. Aucun contrat responsable ne peut les prendre en charge ; seules les catégories exonérées y échappent.
Mon bordereau est-il un justificatif fiscal ? Il justifie une dépense de santé auprès d’un employeur ou d’un service social, mais les frais de santé d’un particulier ne sont pas déductibles de l’impôt sur le revenu.
Que se passe-t-il si je change d’employeur ? Vos droits et vos bordereaux basculent vers le nouveau contrat collectif. Selon votre situation, vous pouvez d’ailleurs refuser la mutuelle d’entreprise obligatoire dans plusieurs cas prévus par la réglementation.
Et pendant un arrêt de travail ? Les indemnités journalières n’apparaissent pas sur le bordereau AMC, qui ne recense que des frais de soins : elles suivent le circuit décrit dans notre guide sur l’envoi d’un arrêt maladie à la CPAM.
Ce contenu est informatif et n’est ni un conseil médical ni une analyse de votre contrat : reportez-vous à votre tableau de garanties et aux informations officielles d’ameli.fr.