


Note de frais 2026, les mentions obligatoires et la TVA que vous récupérez vraiment
Un déjeuner professionnel réglé avec la carte personnelle d’un salarié, un péage, une nuit d’hôtel : chaque ligne remboursée est une somme versée hors salaire, que l’URSSAF peut requalifier et que le fisc peut rejeter. Depuis le 1er janvier 2026, la matière a même changé de texte de référence. Voici ce qu’un état de frais doit contenir, jusqu’où l’exonération va, et quelle part de TVA revient réellement à l’entreprise.
À quoi sert une note de frais et ce que l’employeur doit rembourser
C’est le document par lequel un salarié demande le remboursement d’une dépense avancée pour le compte de son employeur. Ce n’est pas une faveur négociable : la chambre sociale de la Cour de cassation juge, depuis son arrêt du 25 février 1998 (n° 95-44.096), que les frais engagés pour les besoins de l’activité et dans l’intérêt de l’employeur doivent être remboursés sans pouvoir être imputés sur la rémunération. Aucun accord collectif n’est nécessaire pour ouvrir ce droit.
Reste à tenir la frontière avec l’avantage en nature. Un repas pris en déplacement, parce que le salarié ne peut pas rentrer déjeuner chez lui, est un frais professionnel exonéré dans les limites ci-dessous. Le même repas payé sans contrainte professionnelle devient un avantage en nature, soumis à cotisations pour sa valeur entière.
Ce que l’arrêté du 4 septembre 2025 change depuis janvier 2026
Entré en vigueur le 7 septembre 2025, il a abrogé l’arrêté du 20 décembre 2002 et celui du 17 juin 2003 pour le régime agricole. Ses montants sont désormais revalorisés chaque 1er janvier selon le taux prévisionnel d’inflation hors tabac. Les frais de télétravail y figurent pour la première fois, et la déduction forfaitaire spécifique s’éteindra au plus tard au 1er janvier 2032.
Remboursement au réel ou allocation forfaitaire
- Au réel : remboursement du montant exact sur justificatif, exonéré sans plafond tant que la dépense est professionnelle et prouvée. C’est la seule voie qui permet de récupérer de la TVA.
- Au forfait : allocation exonérée dans la limite des barèmes, sans collecter chaque ticket, mais l’employeur doit prouver les circonstances de fait. L’excédent est justifié pièce en main ou réintégré dans l’assiette des cotisations.
Les dirigeants assimilés salariés écartés du forfait
L’article 1er du nouvel arrêté exclut les allocations forfaitaires pour les personnes visées aux 11°, 12° et 23° de l’article L. 311-3 du code de la sécurité sociale agissant au titre de leur mandat. Un gérant minoritaire ou égalitaire de SARL, un dirigeant de société anonyme et un président de SASU se font donc rembourser au réel, justificatif à l’appui, sans exception.
Les mentions obligatoires à porter sur chaque ligne
Aucun texte n’impose de formulaire type : ce sont les besoins de preuve qui dictent le contenu. Une ligne incomplète n’est pas nulle, elle est indéfendable devant un inspecteur.
| Mention | Ce qu’elle sert à prouver |
|---|---|
| Identité du salarié et service | Rattacher la dépense à un bénéficiaire identifié |
| Date de la dépense | Situer l’engagement dans l’exercice contrôlable |
| Nature et montant TTC | Classer la ligne (repas, transport, hébergement) |
| Motif professionnel et personnes concernées | Séparer le frais professionnel de l’avantage en nature |
| Taux et montant de TVA, ligne par ligne | Alimenter la déclaration de TVA de l’entreprise |
| Justificatif joint et numéroté | Rendre la ligne opposable lors d’un contrôle |
Deux précisions du BOFIP (BOI-TVA-DECLA-30-20-20-20) méritent d’être affichées au service comptable. Pour une note de restaurant inférieure ou égale à 150 € HT, le client inscrit lui-même son identification dans l’espace réservé ; au-delà, le restaurateur doit établir une facture complète au nom de l’entreprise. Pour un reçu de péage, la déduction de la TVA est subordonnée à la mention, par l’usager, de sa raison sociale et de son adresse. Côté vente, les mentions obligatoires d’une facture suivent une autre liste, celle de l’article 242 nonies A de l’annexe II au CGI.
Les plafonds d’exonération URSSAF applicables en 2026
Générateur de note de frais et calcul de la TVA récupérable
Saisissez vos lignes de dépenses. L'outil applique les règles d'exclusion de l'article 206, IV de l'annexe II au CGI et du 1° du 4 de l'article 298 du CGI, puis affiche la TVA réellement récupérable et le total à rembourser au salarié.
| Date | Motif professionnel | Catégorie | Montant TTC | Taux de TVA | TVA incluse | TVA récupérable |
|---|
La quote-part récupérable dépend de la catégorie, pas du taux facturé. Une allocation forfaitaire versée sans facture n'ouvre jamais de droit à déduction.
Les trois indemnités de repas
| Situation du salarié | Limite exonérée en 2026 |
|---|---|
| Contraint de prendre son repas sur son lieu de travail | 7,50 € |
| En déplacement, sans être contraint de manger au restaurant | 10,40 € |
| En déplacement, contraint de manger au restaurant | 21,40 € |
Une seule de ces trois indemnités peut couvrir un même repas, et le barème vaut pour toute la métropole.
Le grand déplacement
Il vise le salarié empêché de regagner sa résidence chaque jour. L’URSSAF le présume quand deux conditions sont réunies : au moins 50 km entre la résidence et le lieu de mission, et un trajet que les transports en commun ne couvrent pas en moins d’une heure et demie.
| Durée sur le même lieu | Repas | Logement et petit-déjeuner, Paris, 92, 93, 94 | Logement et petit-déjeuner, autres départements |
|---|---|---|---|
| Les 3 premiers mois | 21,40 € | 76,60 € | 56,80 € |
| Du 4e au 24e mois | 18,20 € | 65,10 € | 48,30 € |
| Du 25e au 72e mois | 15,00 € | 53,60 € | 39,80 € |
Au-delà du 72e mois sur le même lieu, l’allocation redevient du salaire. L’outre-mer suit des barèmes propres, inchangés depuis le 22 septembre 2023.
Télétravail et kilomètres parcourus
- Sans accord collectif : 2,70 € par jour télétravaillé, plafonné à 59,40 € par mois, ou 11 € mensuels par jour hebdomadaire.
- Avec un accord de branche, professionnel, interprofessionnel ou de groupe : 3,30 € par jour, plafonné à 72,60 € par mois, ou 13,20 € mensuels par jour hebdomadaire.
- Matériel informatique personnel : 55,20 € par mois.
- Véhicule personnel : exonération dans la limite du barème kilométrique fiscal, gelé depuis l’arrêté du 27 mars 2023. Un 4 CV donne 0,606 € du kilomètre jusqu’à 5 000 km, un 5 CV 0,636 €, majorés de 20 % pour un véhicule 100 % électrique. Péages, stationnement et intérêts d’emprunt se remboursent en plus.
Quelle TVA récupérer sur une note de frais
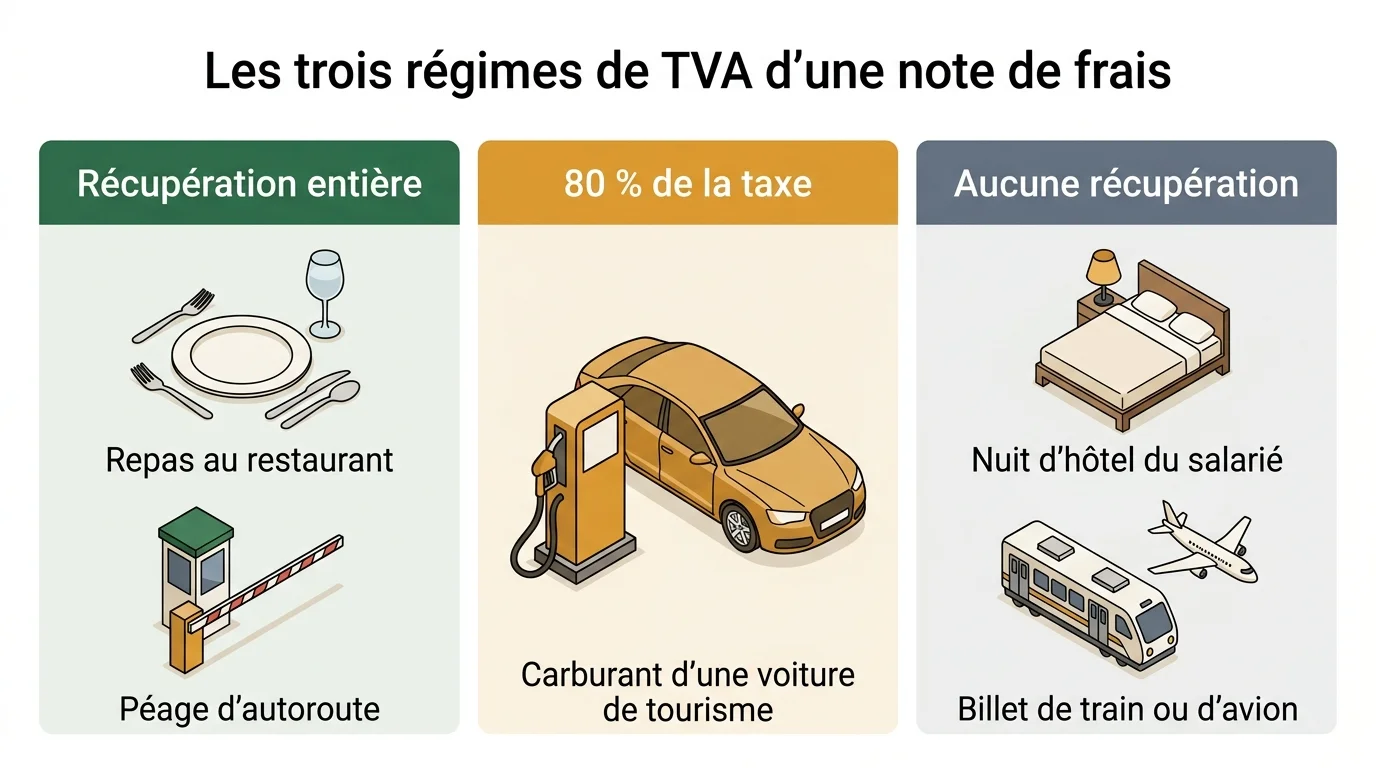
La TVA ne suit pas le remboursement, elle suit les exclusions de l’article 206, IV de l’annexe II au CGI. Une dépense parfaitement remboursable peut ne rien rendre à l’entreprise.
| Dépense | TVA récupérable |
|---|---|
| Repas du salarié, du dirigeant ou d’un client | Oui, en totalité |
| Hébergement du salarié ou du dirigeant | Non (art. 206, IV-2-2°) |
| Hébergement d’un tiers, client ou fournisseur | Oui |
| Train, avion, taxi, autocar | Non (art. 206, IV-2-5°) |
| Péage et stationnement | Oui, si le reçu porte l’identification de l’usager |
| Essence, gazole ou E85, voiture de tourisme | 80 % (art. 298, 4-1° CGI) |
| Essence, gazole ou E85, véhicule utilitaire | 100 % |
| Location d’une voiture de tourisme | Non (art. 206, IV-2-6°) |
Un exemple fixe l’écart. Sur une mission de deux jours, un salarié avance 96 € TTC de restaurant à 10 %, 168 € TTC d’hôtel, 82 € TTC de train et 60 € TTC de gazole pour une voiture de tourisme. L’entreprise rembourse 406 € et ne récupère que 8,73 € sur les repas et 8 € sur le carburant, soit 16,73 €. Pour isoler la taxe d’un montant toutes taxes comprises, un convertisseur HT en TTC évite les erreurs d’arrondi, et un calculateur de TVA vérifie en sens inverse.
Combien de temps conserver les justificatifs
Deux délais se superposent : dix ans à compter de la clôture de l’exercice pour les pièces comptables (article L. 123-22 du code de commerce), six ans à compter de la dernière opération pour le contrôle fiscal (article L. 102 B du livre des procédures fiscales). On s’aligne donc sur le plus long.
La numérisation est admise depuis l’arrêté du 23 mai 2019 : le papier peut être détruit dès lors que la copie respecte l’article A. 102 B-2 du livre des procédures fiscales, soit une reproduction à l’identique, horodatée et scellée. Une photo déposée dans un dossier partagé ne suffit pas. S’y ajoute le calendrier de la facturation électronique, puisque depuis le 1er septembre 2026 toute entreprise assujettie doit pouvoir recevoir des factures électroniques, l’obligation d’en émettre s’étendant aux PME et aux TPE au 1er septembre 2027.
Les erreurs qui coûtent cher lors d’un contrôle
- Verser une allocation forfaitaire à un mandataire social depuis janvier 2026, alors que seul le réel le couvre désormais.
- Cumuler deux indemnités pour un même repas, que l’inspecteur recalcule ligne à ligne.
- Récupérer la TVA sur une nuit d’hôtel du salarié : l’exclusion est absolue, même avec une facture irréprochable.
- Rembourser au forfait sans preuve des circonstances. Le barème protège le montant, jamais la situation : il faut l’ordre de mission ou le planning.
- Laisser passer des dépenses privées dans les états du dirigeant. La confusion des patrimoines est le terrain de l’abus de biens sociaux, au même titre que la vente du véhicule de la société à son gérant à prix de complaisance.
Ce que les entreprises demandent le plus souvent
Un employeur peut-il refuser une note remise en retard ?
Une note de service peut fixer un délai et organiser le circuit interne, mais elle ne supprime pas une créance née de dépenses réellement engagées dans l’intérêt de l’employeur. Le remboursement reste dû.
Faut-il un justificatif pour chaque ligne ?
Au réel, oui, sans exception. Au forfait, le justificatif de la dépense n’est pas exigé, mais celui des circonstances l’est : sans preuve du déplacement, l’allocation redevient du salaire.
Le remboursement est-il imposable pour le salarié ?
Non, dès lors qu’il couvre des frais réellement exposés et utilisés conformément à leur objet (article 81, 1° du CGI). Celui qui opte pour ses frais réels doit en revanche réintégrer ces allocations.
Peut-on rembourser plus que le barème URSSAF ?
Rien ne l’interdit, et c’est fréquent sur l’hébergement en région parisienne. La fraction excédentaire n’est exonérée que si la dépense réelle est justifiée.
Le barème kilométrique a-t-il changé en 2026 ?
Non, il reste celui de l’arrêté du 27 mars 2023, appliqué pour la quatrième année sans revalorisation.