


À quoi sert le numéro de TVA intracommunautaire et comment l’obtenir en 2026 ?
Un client belge réclame votre numéro de TVA avant de valider sa commande, votre logiciel de facturation bloque sans lui, et vous réalisez que personne ne vous a jamais dit si votre entreprise en avait un. Derrière ces treize caractères se cache une mécanique très lisible : un identifiant unique, une formule de calcul publique, quelques seuils et un service européen de vérification gratuit. La maîtriser évite deux ennuis coûteux, facturer hors taxe un partenaire qui n’y avait pas droit, et rester bloqué devant un fournisseur.
Ce qu’est un numéro de TVA intracommunautaire et ce qu’il engage
Il s’agit d’un numéro individuel d’identification attribué par l’administration fiscale du pays d’établissement. En France, il repose sur l’article 286 ter du code général des impôts, qui énumère les personnes devant être identifiées, et applique la directive 2006/112/CE relative au système commun de TVA.
Ce n’est ni un agrément, ni une autorisation d’exporter, ni un avantage fiscal : c’est une clé de suivi, qui permet aux administrations de rattacher chaque flux à un opérateur et de savoir où la taxe sera payée. Elle sert à quatre choses.
- Justifier qu’une livraison de biens vers un autre État membre part hors taxe.
- Déclencher l’autoliquidation chez le client professionnel européen, qui acquitte la taxe chez lui.
- Identifier l’entreprise dans les déclarations récapitulatives transmises aux administrations.
- Permettre à un partenaire de contrôler votre existence fiscale avant de traiter avec vous.
Les références légales bougent : l’ordonnance n° 2025-1247 du 17 décembre 2025 transfère les règles de TVA vers le code des impositions sur les biens et services, mais l’ordonnance n° 2026-671 du 27 juillet 2026 a reporté ce basculement au 1er janvier 2027. Les articles du code général des impôts cités ici restent donc la bonne référence.
Comment se compose un numéro de TVA intracommunautaire français ?
Reconstituer un numéro de TVA intracommunautaire français
Saisissez un SIREN à 9 chiffres. L'outil applique la formule de la clé de contrôle et affiche le numéro au format FR, avec le détail du calcul.
Quelle mention porter sur la facture
Choisissez la nature de l'opération pour retrouver les mentions exigées par l'article 242 nonies A de l'annexe II au code général des impôts.
Le numéro français compte treize caractères, toujours agencés de la même façon.
| Segment | Longueur | Exemple | Ce qu’il indique |
|---|---|---|---|
| Code pays | 2 lettres | FR | L’État membre qui a délivré le numéro |
| Clé de contrôle | 2 caractères | 11 | Un couple calculé sur le SIREN, qui détecte les fautes de saisie |
| SIREN | 9 chiffres | 123456782 | L’identité de l’entreprise au répertoire Sirene |
La formule de la clé, pas à pas
La clé se déduit du SIREN par un calcul public, fondé sur le reste de la division par 97 :
clé = (12 + 3 × (SIREN modulo 97)) modulo 97
Avec le SIREN d’exemple 123 456 782 : le reste de la division de 123456782 par 97 vaut 32, puis 12 + 3 × 32 = 108, et le reste de la division de 108 par 97 donne 11. Le numéro théorique est donc FR 11 123456782. Un résultat à un seul chiffre se complète par un zéro à gauche.
Deux précautions avant de coller ce résultat sur un devis. Le calcul part du SIREN à 9 chiffres, jamais du SIRET à 14 chiffres. Et le numéro reconstitué reste théorique : seul le service des impôts des entreprises l’attribue et l’active, seule une interrogation du VIES prouve qu’il existe et qu’il est valide le jour de l’opération.
Qui reçoit le numéro automatiquement et qui doit le demander ?
Une entreprise redevable de la TVA l’obtient sans démarche : le service des impôts des entreprises le lui attribue à l’immatriculation, dès que l’INSEE lui a délivré son identifiant. C’est le cas courant d’une société au régime réel, par exemple lors de la création d’une SASU.
Les assujettis non redevables, au premier rang desquels les entreprises en franchise en base, et les personnes morales non assujetties comme les associations, n’en reçoivent pas d’office. Elles le demandent depuis leur espace professionnel sur impots.gouv.fr dès qu’elles :
- vendent une prestation de services à un professionnel d’un autre État membre ;
- achètent une prestation de services à un professionnel d’un autre État membre ;
- achètent pour plus de 10 000 € de biens dans l’Union ;
- vendent pour plus de 10 000 € de biens à des particuliers d’autres États membres.
Contrairement à une crainte répandue, cette demande ne fait pas sortir de la franchise en base et ne rend pas la taxe exigible sur le chiffre d’affaires français. Les deux régimes vivent côte à côte : les factures d’auto-entrepreneur gardent leur mention d’absence de TVA pour les clients français tout en affichant le numéro sur les opérations européennes.
Les seuils de 2026 à ne pas confondre
| Seuil | Ce qu’il mesure | Montant 2026 | Effet du dépassement |
|---|---|---|---|
| Franchise en base, services | Chiffre d’affaires de prestations | 37 500 € (majoré 41 250 €) | Passage à la TVA, facturation avec taxe |
| Franchise en base, ventes de biens | Chiffre d’affaires de négoce | 85 000 € (majoré 93 500 €) | Passage à la TVA, facturation avec taxe |
| Régime dérogatoire, article 256 bis | Achats de biens dans l’Union | 10 000 € | Taxation des acquisitions en France, numéro obligatoire |
| Ventes à distance, article 259 D | Ventes aux particuliers de l’Union | 10 000 € | Taxation dans le pays du client, guichet unique |
Une précision décisive manque à ce tableau : pour les prestations de services entre professionnels de l’Union, aucun seuil n’existe. L’article 259, 1° place la taxation chez le preneur dès le premier euro, et la déclaration européenne de services suit la même logique.
Faire figurer la TVA intracommunautaire sur vos factures sans se tromper
Les mentions sont fixées par l’article 242 nonies A de l’annexe II au code général des impôts. Sur une opération européenne, les deux numéros apparaissent, vendeur et acheteur, et la facture porte la justification de l’absence de taxe.
| Opération | Numéros à porter | Mention à ajouter |
|---|---|---|
| Livraison de biens vers un autre État membre | Vendeur et acquéreur | Exonération de TVA, article 262 ter, I du code général des impôts |
| Prestation de services à un professionnel de l’Union | Prestataire et preneur | Autoliquidation |
La mention « Autoliquidation » s’appuie sur l’article 283, 2 du même code, qui désigne le preneur comme redevable chez lui. La dispense admise pour les factures de moins de 150 € hors taxe ne vaut pas ici, et rien de tout cela ne s’applique à une facture proforma, dépourvue de valeur comptable et fiscale. Dernier point de calendrier : la facturation électronique est entrée en vigueur le 1er septembre 2026, toutes les entreprises devant désormais être en mesure de recevoir une facture électronique.
Vérifier le numéro d’un partenaire européen avec le VIES
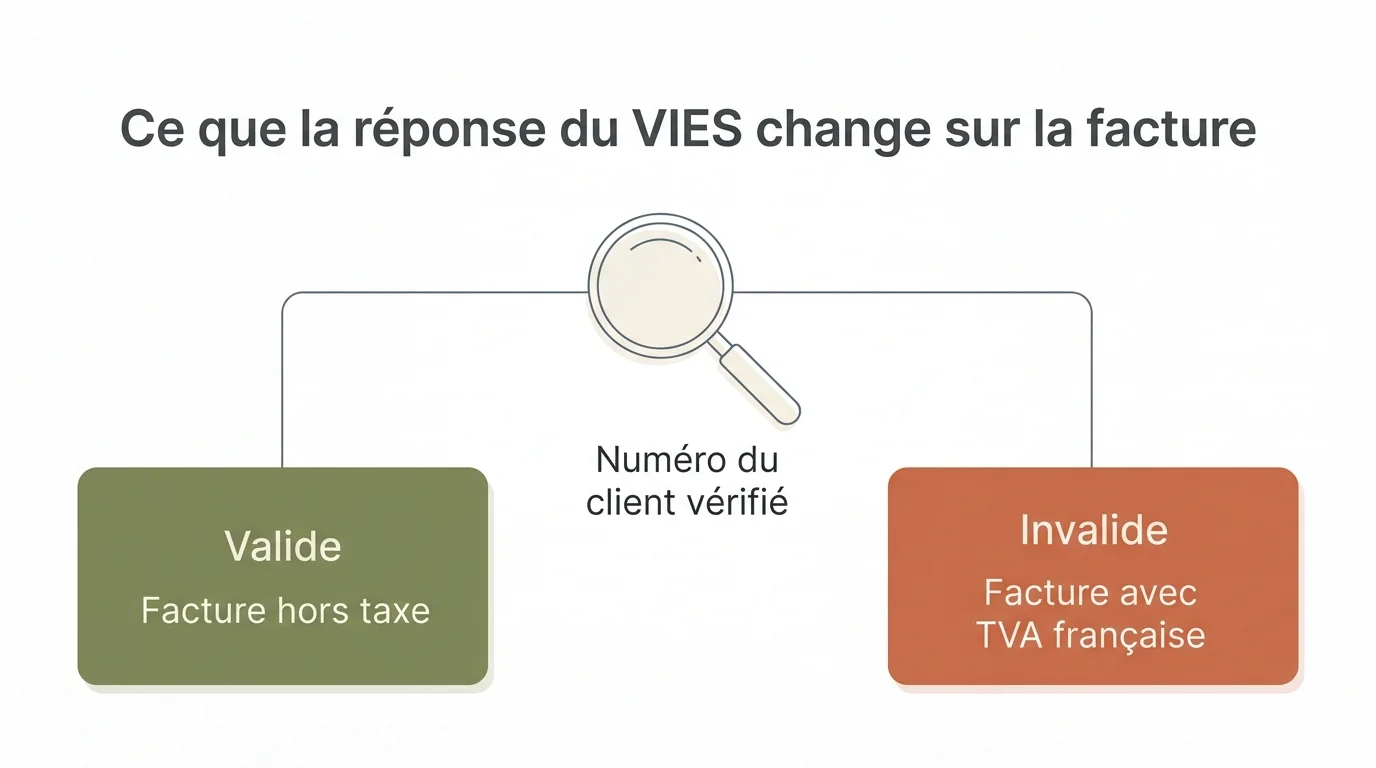
Le VIES est le service gratuit de la Commission européenne, accessible sans compte à l’adresse ec.europa.eu/taxation_customs/vies. Il interroge en direct la base de l’État concerné et répond valide ou invalide.
- Sélectionnez le pays et saisissez le numéro sans espaces ni points.
- Renseignez votre propre numéro dans la zone du requérant : le service délivre un identifiant de consultation horodaté.
- Archivez cet identifiant avec la commande, il fait foi devant l’administration, et recommencez à chaque opération.
Le nom et l’adresse du titulaire ne s’affichent pas partout, chaque État décidant de les publier ou non : une réponse sans raison sociale n’a rien d’anormal. Ce contrôle n’est pas facultatif pour autant. La doctrine publiée au bulletin officiel des finances publiques le 1er juillet 2026 range parmi les conditions de fond de l’exonération le fait que l’acquéreur dispose d’un numéro valide d’un autre État membre et l’ait communiqué au vendeur, ainsi que le dépôt de l’état récapitulatif prévu à l’article 289 B. Numéro absent ou invalide, la livraison repart avec la TVA française.
Les erreurs qui coûtent le plus cher
- Calculer la clé sur le SIRET, dont les cinq chiffres d’établissement faussent tout le résultat.
- Prendre un numéro calculé pour un numéro actif. Une entreprise radiée garde un numéro théorique parfaitement calculable, et parfaitement inutilisable.
- Oublier la déclaration européenne de services, due dès le premier euro, au plus tard le dixième jour ouvrable du mois suivant.
- Confondre l’enquête statistique et la déclaration fiscale. Depuis le 1er janvier 2022, l’ancienne déclaration d’échanges de biens est scindée : l’EMEBI, enquête statistique à laquelle on répond sur sollicitation, et l’état récapitulatif TVA, obligation fiscale sur les livraisons de biens.
- Laisser un numéro dormir. Il peut être invalidé pour informations erronées, changement non déclaré ou soupçon de fraude, notamment pendant une mise en sommeil de société, puis rétabli après régularisation.
- Facturer hors taxe puis vérifier. L’ordre inverse est le seul défendable ; pour chiffrer une régularisation, notre calculateur de TVA passe du hors taxe au toutes taxes comprises.
Ce que les dirigeants demandent le plus souvent
Un auto-entrepreneur en franchise en base peut-il avoir un numéro ?
Oui, et il le doit dès qu’il vend ou achète une prestation de services dans l’Union, ou dès que ses achats de biens européens dépassent 10 000 € sur l’année. La demande se fait en ligne et ne remet pas en cause la franchise.
Où retrouver son propre numéro ?
Dans l’espace professionnel sur impots.gouv.fr et sur les déclarations de TVA ; à défaut, le service des impôts des entreprises le confirme. Le recalculer depuis le SIREN donne une bonne présomption, que le VIES transforme en certitude.
Que faire si le VIES répond invalide ?
Vérifiez la saisie, puis demandez au partenaire de faire confirmer son identification par son administration. Tant que le doute dure, la facture part avec la TVA française, quitte à émettre un avoir ensuite.
Le numéro change-t-il en cas de déménagement ou de transformation ?
Un changement d’adresse ne touche pas au SIREN, donc pas au numéro, et transformer une SARL en SAS conserve la même personne morale. Passer d’une entreprise individuelle à une société crée en revanche une personne nouvelle, avec un SIREN neuf et un numéro neuf.