


Le compte courant d’associé est une avance de fonds qu’un associé consent à sa société, distincte de son apport au capital. Il peut être rémunéré par des intérêts, dans la limite d’un taux maximal fixé par l’administration fiscale pour rester déductible du résultat. Les intérêts perçus par l’associé sont ensuite imposés au prélèvement forfaitaire unique de 30 % ou, sur option, au barème progressif de l’impôt sur le revenu. Voici comment fonctionne ce dispositif, comment le rémunérer sans risque fiscal, et quelles sont les règles de blocage et de remboursement.
Qu’est-ce qu’un compte courant d’associé ?
Le compte courant d’associé désigne les sommes qu’un associé, ou parfois un dirigeant, laisse à la disposition de sa société. Concrètement, il s’agit d’un prêt de l’associé à l’entreprise : l’associé avance de la trésorerie, ou renonce temporairement à percevoir une rémunération ou des dividendes, et la société inscrit cette créance à son passif. Contrairement à un apport en capital, ces sommes ne modifient pas la répartition des parts sociales et restent remboursables.
Compte courant d’associé : définition et fonctionnement
Sur le plan comptable, le compte courant associe est enregistré dans un compte de dettes (compte 455). Il est une source de financement souple, mobilisable rapidement lorsque la société a besoin de trésorerie, sans passer par une banque ni modifier les statuts. L’avance peut résulter d’un versement direct sur le compte bancaire de l’entreprise, du report de sommes dues à l’associé (salaires, dividendes) ou de dépenses réglées par l’associé pour le compte de la société. Un compte courant ne peut en principe pas devenir débiteur : dans les SARL et les sociétés par actions, il est interdit à un associé personne physique d’être débiteur vis-à-vis de la société.
Rémunération du compte courant d’associé
L’avance en compte courant peut être consentie gratuitement ou donner lieu au versement d’intérêts au profit de l’associé. Cette rémunération n’est pas obligatoire, mais elle est une contrepartie logique à l’immobilisation de fonds personnels au service de l’entreprise.
Comment est fixée la rémunération du compte courant d’associé ?
La remuneration compte courant associe est librement fixée entre l’associé et la société, le plus souvent dans une convention de compte courant ou par décision collective des associés. Le taux retenu peut être inférieur au plafond fiscal sans aucune conséquence. En revanche, la fraction d’intérêts qui dépasse le taux maximal admis n’est pas déductible du résultat imposable de la société : elle est réintégrée au bénéfice et donc soumise à l’impôt sur les sociétés. Fixer un taux réaliste et le formaliser par écrit est donc essentiel pour sécuriser l’opération.
Taux d’intérêt du compte courant d’associé : le plafond déductible
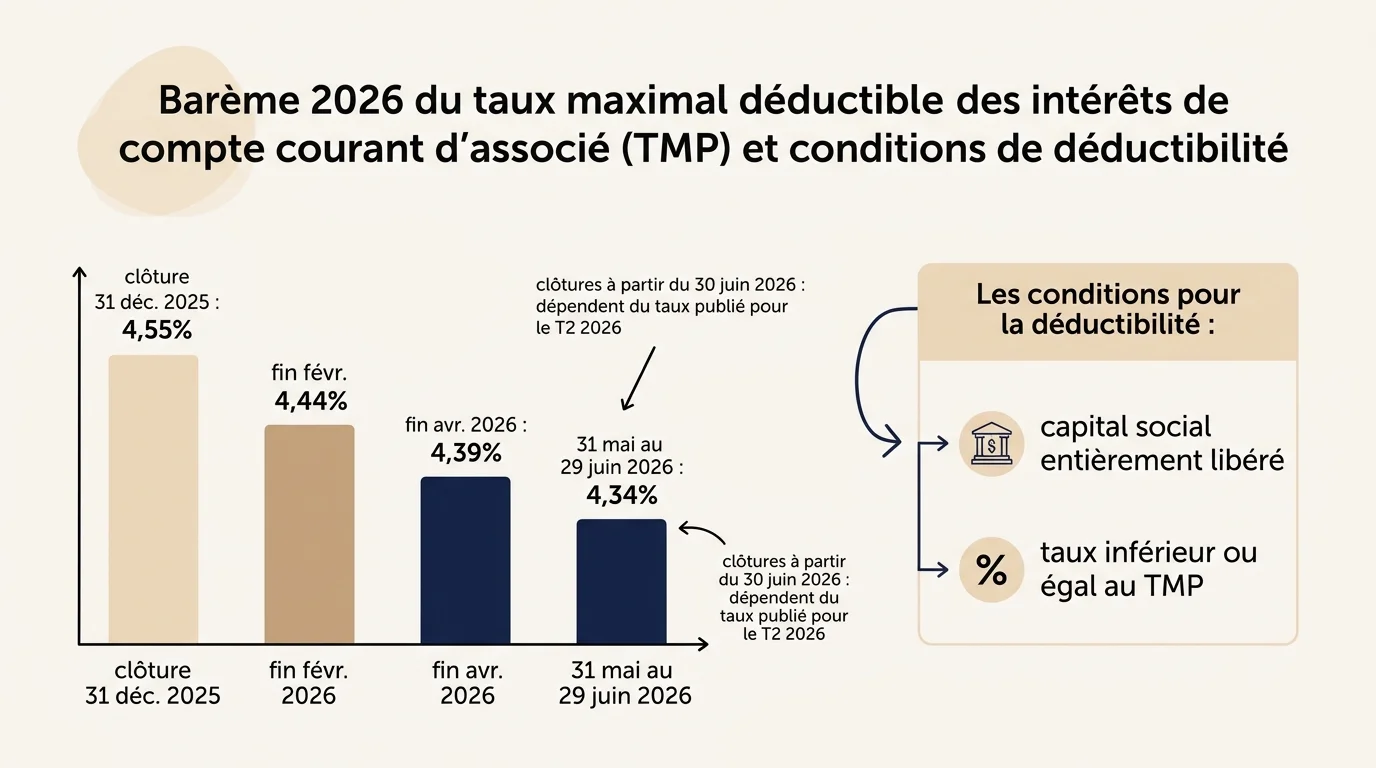
Le taux interet compte courant associe déductible est plafonné. La société peut servir un intérêt supérieur, mais seule la part située sous le plafond légal réduit son résultat imposable. Ce plafond correspond à la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans, appelé taux moyen pratiqué (TMP).
Le taux maximal des intérêts déductibles (TMP)
Le TMP est publié chaque trimestre par l’administration et s’applique en fonction de la date de clôture de l’exercice. Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal déductible s’élève à 4,55 %. Pour les clôtures intervenant début 2026, le plafond diminue progressivement : environ 4,44 % pour une clôture fin février, 4,39 % fin avril et 4,34 % pour un exercice clos entre le 31 mai et le 29 juin 2026. Le taux applicable aux exercices clos à compter du 30 juin 2026 n’est publié qu’une fois connu le taux effectif moyen du deuxième trimestre. Il faut donc toujours vérifier le taux correspondant précisément à sa date de clôture.
Quelles conditions pour déduire les intérêts ?
La déduction des intérêts suppose deux conditions cumulatives. D’abord, le capital social doit être entièrement libéré : tant que les associés n’ont pas versé l’intégralité de leur apport, aucun intérêt de compte courant n’est déductible. Ensuite, le taux servi ne doit pas excéder le plafond du TMP ; au-delà, l’excédent est réintégré. Ce plafond s’apprécie compte par compte, sans compensation possible entre associés rémunérés à des taux différents.
Fiscalité des intérêts perçus par l’associé
Calculateur d'intérêts de compte courant d'associé
Estimez les intérêts, la part déductible selon le plafond fiscal (TMP) et la fiscalité nette pour l'associé. Simulation indicative, hors cas particuliers.
Modèle de convention de compte courant d'associé
Modèle générique à adapter (les champs entre crochets sont à compléter). Il ne dispense pas de conseil professionnel.
Du côté de l’associé qui perçoit les intérêts, ces revenus de capitaux mobiliers sont imposables. La société prélève une retenue à la source lors du versement, puis l’associé régularise sa situation lors de sa déclaration de revenus.
PFU ou barème progressif : que choisir ?
Par défaut, les intérêts sont soumis au prélèvement forfaitaire unique (PFU), ou flat tax, de 30 % : 12,8 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. L’associé peut toutefois choisir l’imposition au barème progressif de l’impôt sur le revenu ; les prélèvements sociaux de 17,2 % restent dus, mais une fraction de CSG de 6,8 % devient déductible du revenu imposable. L’option pour le barème est globale et concerne l’ensemble des revenus de capitaux mobiliers du foyer. Elle n’est intéressante que si le taux marginal d’imposition est faible, typiquement pour les foyers non ou peu imposés.
Blocage et remboursement du compte courant d’associé
En principe, l’associé peut demander à tout moment le remboursement de son compte courant, même si la trésorerie de la société est tendue : la créance est en théorie exigible immédiatement. Pour sécuriser leur financement, de nombreuses entreprises signent une convention de blocage, par laquelle l’associé s’engage à ne pas réclamer les sommes pendant une durée déterminée. Ce blocage rassure les partenaires financiers et peut être exigé par une banque. À l’inverse, en l’absence de convention, un remboursement brutal peut fragiliser la société. Il est donc vivement recommandé de formaliser les modalités de rémunération, de blocage et de remboursement dans une convention écrite de compte courant d’associé.