


La facture proforma est un document commercial préalable, remis avant la vente pour formaliser une proposition chiffrée, sans aucune valeur comptable ni fiscale. Elle n’est pas enregistrée en comptabilité, ne figure pas dans votre chiffre d’affaires et ne rend pas la TVA exigible : seule la facture définitive le fait. Vous l’utilisez surtout à l’export, pour les formalités douanières, une demande de financement bancaire ou un appel d’offres. Voici son rôle exact, ses mentions et un modèle prêt à remplir.
À quoi sert une facture proforma ?
Le terme « proforma » signifie littéralement « pour la forme ». Il s’agit d’un document qui reprend l’apparence et le contenu d’une facture ordinaire (émetteur, client, désignation, prix, TVA), mais qui intervient avant la vente. Son but est de présenter par écrit une proposition détaillée et chiffrée, afin que votre interlocuteur, un client à l’étranger, une banque ou une administration, dispose d’un document formel sur lequel s’appuyer.
Un document commercial, jamais un justificatif comptable
C’est le point à retenir en priorité. Selon la définition officielle de la douane française, la facture proforma possède tous les éléments d’une facture ordinaire, mais elle n’est « pas prise en compte dans la comptabilité des entreprises et ne correspond à aucun paiement ». Concrètement :
- elle n’est pas enregistrée dans votre comptabilité ;
- elle ne figure pas dans votre chiffre d’affaires ;
- elle ne rend pas la TVA exigible : les montants de TVA qui y apparaissent sont seulement prévisionnels ;
- elle n’oblige pas l’acheteur à payer.
La TVA n’est déclenchée que par la facture définitive, celle que vous émettez une fois la vente réalisée. Si le mécanisme de la TVA vous semble encore flou, notre convertisseur HT en TTC vous aide à afficher des montants prévisionnels cohérents sur votre proforma.
Les principaux cas d’usage
Vous rencontrerez la facture proforma dans plusieurs situations professionnelles précises :
- Vente à l’export : elle contractualise un devis auprès d’un client étranger et sert de base d’accord avant l’expédition.
- Formalités douanières : pour les flux hors Union européenne, elle appuie les démarches préalables (licences d’importation, estimation de la valeur, crédit documentaire). Attention toutefois, elle ne remplace pas la facture commerciale définitive au moment du dédouanement effectif, qui devra être fournie ultérieurement.
- Demande de financement : une banque peut la réclamer pour justifier une opération d’import-export avant d’accorder un crédit ou d’ouvrir un crédit documentaire.
- Appel d’offres et marché : elle formalise une proposition chiffrée jointe à une candidature.
- Formalité administrative : elle peut être demandée à l’appui d’un dossier, par exemple une demande de visa nécessitant de justifier une transaction.
Facture proforma, devis et facture définitive : quelles différences ?
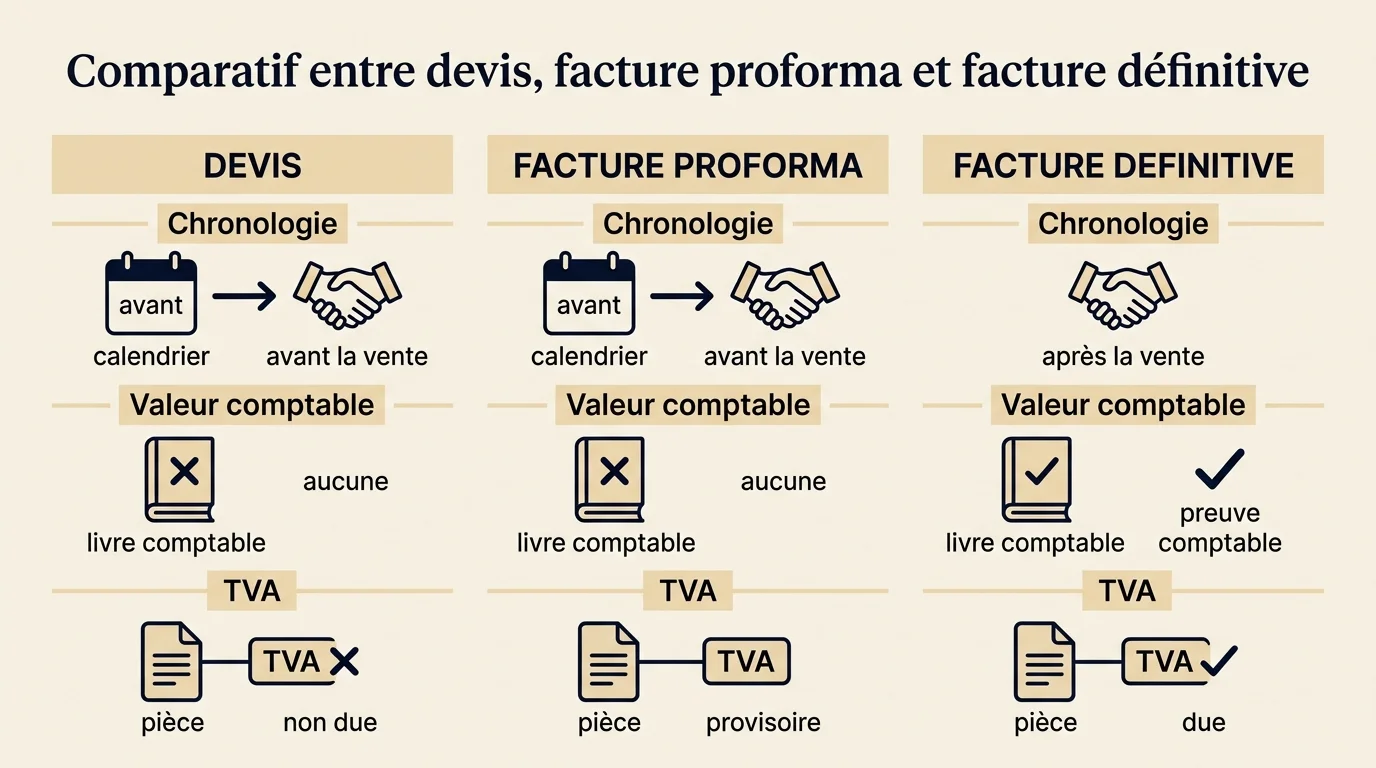
Ces trois documents se ressemblent visuellement, mais leur portée juridique et comptable n’a rien à voir. Le tableau ci-dessous résume l’essentiel.
| Critère | Devis | Facture proforma | Facture définitive |
|---|---|---|---|
| Moment d’émission | Avant la vente | Avant la vente | Après la vente/prestation |
| Valeur comptable | Aucune | Aucune | Justificatif comptable |
| TVA exigible | Non | Non (prévisionnelle) | Oui |
| Engagement juridique | Vaut contrat une fois signé | N’engage pas automatiquement | Créance certaine |
| Usage typique | Chiffrer une prestation en France | Export, douane, financement | Encaissement et comptabilité |
La distinction avec le devis est subtile. Un devis accepté et signé engage le fournisseur sur ses prix et ses conditions : il vaut contrat. La proforma, elle, décrit une intention commerciale et n’impose pas d’obligation réciproque par défaut, même si elle sert souvent de socle d’accord dans les transactions internationales.
Retenez une règle simple : tant qu’un document porte la mention « proforma », il ne vaut pas facture, ne s’enregistre pas en comptabilité et ne rend aucune TVA exigible.
Quelles mentions doit contenir une facture proforma ?
Pour être crédible et utile, votre facture proforma doit reprendre les mêmes mentions qu’une facture classique. L’objectif est que le destinataire y retrouve toutes les informations d’une vraie facture, à une exception près : sa nature de document non définitif.
- l’identité et les coordonnées complètes de l’émetteur, avec son numéro SIREN ou SIRET ;
- l’identité et l’adresse du client ;
- un numéro de document et une date d’émission ;
- la désignation précise des produits ou prestations ;
- la quantité et le prix unitaire hors taxes de chaque ligne ;
- le taux et le montant de TVA applicables ;
- le total hors taxes et le total toutes taxes comprises ;
- la durée de validité de la proposition et, le cas échéant, les conditions de règlement ou de livraison.
La mention « Pro forma – Ne vaut pas facture »
C’est la mention qui change tout. Pour éviter toute confusion avec une facture authentique, votre document doit indiquer clairement, en tête, l’intitulé « Facture pro forma » ainsi qu’une formule sans ambiguïté du type « Pro forma – Ne vaut pas facture ». Pensez également à ne pas numéroter vos proformas dans la même série que vos vraies factures, afin de préserver la chronologie continue exigée pour ces dernières. Si vous travaillez avec des clients européens, n’oubliez pas de vérifier le numéro de votre client européen pour garantir la conformité de votre document.
Comment rédiger une facture proforma étape par étape ?
La rédaction n’a pas de difficulté particulière si vous procédez dans l’ordre :
- Titrez le document « Facture pro forma » et ajoutez la mention « Ne vaut pas facture ».
- Renseignez vos coordonnées d’émetteur (raison sociale, adresse, SIREN/SIRET).
- Indiquez l’identité complète du client destinataire.
- Ajoutez un numéro de proforma et la date du jour.
- Détaillez chaque ligne : désignation, quantité, prix unitaire HT.
- Calculez le total HT, appliquez la TVA prévisionnelle, affichez le total TTC.
- Précisez la durée de validité de la proposition.
Un modèle de facture proforma à copier
Voici un modèle épuré que vous pouvez reprendre et adapter. Remplacez simplement les éléments entre crochets.
FACTURE PRO FORMA
Pro forma - Ne vaut pas facture

Émetteur : [Raison sociale]
Adresse : [Adresse complète]
SIREN / SIRET : [Numéro]

Client : [Nom / Raison sociale]
Adresse : [Adresse complète]

Proforma n° : PF-[AAAA-001]
Date : [JJ/MM/AAAA]
Validité de la proposition : [30 jours]

-------------------------------------------------------
Désignation        | Qté | Prix U. HT | Total HT
-------------------------------------------------------
[Produit A]        |  2  |   150,00   |  300,00
[Prestation B]     |  1  |   400,00   |  400,00
-------------------------------------------------------
                          Total HT   :  700,00
                          TVA (20 %)  :  140,00
                          Total TTC   :  840,00
-------------------------------------------------------

Document commercial non comptabilisé.
TVA prévisionnelle, exigible à l'émission de la facture définitive.
Vous pouvez aussi vérifier vos montants de taxe à part avec notre calculateur de TVA gratuit avant de reporter les totaux dans votre proforma.
Générateur de facture proforma en ligne
Générateur de facture proforma
Renseignez les champs, ajoutez vos lignes, puis générez et téléchargez votre proforma.
Pour aller plus vite, utilisez le générateur ci-dessous. Renseignez votre identité, celle du client et vos lignes de produits ou de prestations : l’outil construit un aperçu propre de votre facture proforma, mention « Pro forma – Ne vaut pas facture » incluse, que vous pouvez télécharger en un clic.
Les erreurs à éviter avec une facture proforma
Quelques réflexes évitent les mauvaises surprises, notamment vis-à-vis de l’administration fiscale :
- Ne l’enregistrez pas en comptabilité : une proforma comptabilisée fausse votre chiffre d’affaires et votre TVA.
- Ne réclamez pas de paiement sur cette base : une proforma n’est pas une créance certaine.
- N’oubliez jamais la mention « Ne vaut pas facture » : sans elle, le document prête à confusion.
- Émettez toujours la facture définitive après la vente : c’est elle seule qui déclenche la TVA et sert de justificatif.
- Ne la substituez pas à la facture commerciale au dédouanement effectif : la douane exige la facture définitive.
Bien utilisée, la facture proforma est un excellent outil pour cadrer une transaction, rassurer un partenaire étranger ou débloquer un financement, à condition de garder en tête qu’elle reste, jusqu’au bout, un document « pour la forme ».