


Le comité social et économique devient obligatoire dès que votre entreprise atteint 11 salariés pendant 12 mois consécutifs, et il change de dimension à 50 salariés, puis à 300. Concrètement, franchir un seuil déclenche trois chantiers pour un dirigeant : organiser des élections dans un calendrier contraint de 90 jours, dégager des heures de délégation pour les élus, et à partir de 50 salariés verser deux budgets distincts, dont un budget de fonctionnement égal à 0,20 % de la masse salariale brute. Ce guide vous donne les seuils exacts, le rétroplanning, les chiffres 2026 et un simulateur pour chiffrer la facture avant qu’elle ne tombe.
CSE en entreprise : de quoi parle-t-on exactement ?
Une instance unique depuis 2020
Le comité social et économique (CSE) est l’unique instance représentative du personnel élue dans l’entreprise. Depuis le 1er janvier 2020, il a absorbé les délégués du personnel, le comité d’entreprise et le CHSCT, qui ont tous disparu. Il n’existe donc plus qu’un seul interlocuteur élu face à la direction, avec un périmètre d’attributions qui s’élargit mécaniquement à mesure que l’effectif grimpe.
Cette instance est mise en place au niveau de l’entreprise. Lorsque celle-ci compte plusieurs établissements distincts d’au moins 11 salariés, la loi impose des CSE d’établissement doublés d’un CSE central, dont le découpage se négocie par accord d’entreprise.
La règle des 12 mois consécutifs
L’article L2311-2 du Code du travail est sans ambiguïté : le CSE est obligatoire dans toute entreprise d’au moins 11 salariés, dès lors que ce seuil est atteint pendant 12 mois consécutifs. Le mot « consécutifs » est le point clé. Il ne s’agit pas de 12 mois civils, ni de 12 mois sur une période de référence plus longue : le compteur court en continu, et une chute de l’effectif sous 11 salariés le remet à zéro.
Attention à un contresens fréquent : la loi PACTE a introduit une règle de franchissement sur cinq années civiles consécutives pour de nombreuses obligations sociales, mais elle ne s’applique pas au CSE. Pour cette instance, la règle reste bien celle des 12 mois consécutifs, plus rapide et donc plus exigeante.
Comment se calcule l’effectif ?
L’effectif se calcule selon les articles L1111-2 et L1111-3, en équivalents temps plein. Les règles principales :
- les salariés en CDI à temps plein, les travailleurs à domicile et les travailleurs temporaires comptent pour une unité ;
- les salariés en CDD, en contrat intermittent ou mis à disposition par une entreprise extérieure comptent au prorata de leur temps de présence sur les 12 derniers mois ;
- les salariés à temps partiel comptent au prorata de leur durée contractuelle rapportée à la durée légale ;
- sont exclus du décompte les apprentis, les titulaires d’un contrat de professionnalisation, les contrats aidés, et les CDD remplaçant un salarié absent.
Une PME de 14 personnes dont trois apprentis et un CDD de remplacement peut donc rester légitimement sous le seuil de 11. Faites ce calcul mois par mois : c’est lui, et non l’effectif « ressenti », qui déclenche l’obligation.
Les seuils qui déclenchent un CSE en entreprise : 11, 50 et 300 salariés
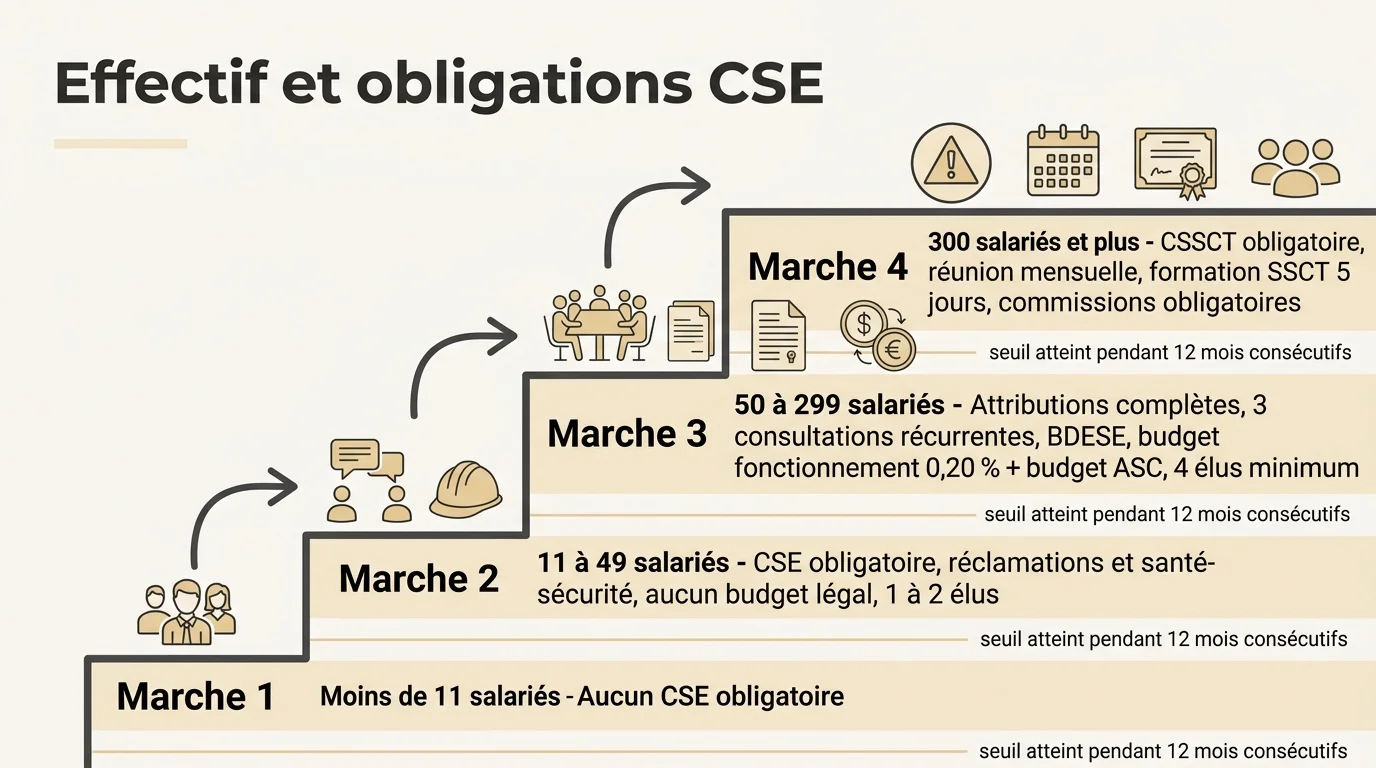
Tableau de synthèse, effectif par effectif
| Effectif (12 mois consécutifs) | CSE obligatoire | Attributions | Budgets à verser | Commissions |
|---|---|---|---|---|
| Moins de 11 salariés | Non | Aucune (mise en place volontaire possible) | Aucun | Aucune |
| 11 à 49 salariés | Oui | Réclamations individuelles et collectives, santé-sécurité, droit d’alerte, saisine de l’inspection du travail | Aucun budget légal | Aucune |
| 50 à 299 salariés | Oui | Attributions complètes : 3 consultations récurrentes, consultations ponctuelles, BDESE, expertises, personnalité civile | Fonctionnement 0,20 % + contribution ASC | CSSCT possible mais non obligatoire |
| 300 à 999 salariés | Oui | Idem, avec réunion mensuelle et formation SSCT portée à 5 jours | Fonctionnement 0,20 % + contribution ASC | CSSCT obligatoire, commissions formation, égalité professionnelle, logement |
| 1 000 salariés et plus | Oui | Idem | Fonctionnement 0,20 % (0,22 % au-delà de 2 000) + ASC | Toutes les précédentes + commission économique |
Le cas particulier du franchissement du seuil de 50
C’est la subtilité que beaucoup de dirigeants découvrent trop tard. Lorsque l’entreprise atteint 50 salariés pendant 12 mois consécutifs, le CSE n’exerce pas immédiatement l’intégralité de ses attributions. L’article L2312-2 prévoit un délai supplémentaire : les attributions consultatives complètes s’appliquent à l’expiration d’un délai de 12 mois à compter de la date à laquelle le seuil a été atteint. Si le CSE n’existait pas encore, ce délai court à compter de sa mise en place.
En revanche, ce sursis ne concerne que les consultations récurrentes. Les budgets, eux, sont dus dès le franchissement effectif du seuil. Ne comptez donc pas sur cette année de transition pour repousser le versement du budget de fonctionnement.
Ne pas organiser d’élections quand le seuil est franchi n’est pas une simple négligence administrative : c’est un délit d’entrave, puni d’un an d’emprisonnement et de 7 500 € d’amende (37 500 € pour une personne morale).
Le calendrier de mise en place, étape par étape
Une fois le seuil franchi, le rétroplanning est serré et chaque étape est datée par le Code du travail. Voici la séquence à respecter :
- Jour J : information du personnel. Vous informez les salariés de l’organisation des élections par tout moyen conférant date certaine (affichage, intranet, courriel avec accusé). Cette diffusion ouvre le compte à rebours.
- J+15 au plus tôt : invitation des organisations syndicales. Vous invitez les syndicats à négocier le protocole d’accord préélectoral (PAP), qui doit leur parvenir au moins 15 jours avant la première réunion de négociation.
- Négociation du PAP. Il fixe la répartition des sièges entre collèges, les modalités de vote, les dates et heures de scrutin, et le cas échéant le recours au vote électronique.
- J+90 au plus tard : premier tour. Il est réservé aux listes syndicales. Si le quorum n’est pas atteint, un second tour ouvert aux candidatures libres se tient dans les 15 jours.
Dans les entreprises de 11 à 20 salariés, une simplification existe : si aucun salarié ne s’est porté candidat dans les 30 jours suivant l’information du personnel, vous n’êtes pas tenu d’inviter les organisations syndicales à négocier. Un procès-verbal de carence est alors dressé, affiché dans l’entreprise et transmis à l’inspection du travail. Ce document n’est pas une formalité : il est votre seule preuve d’avoir rempli votre obligation.
Pour un renouvellement, la logique est identique : l’information du personnel doit intervenir suffisamment tôt pour que le scrutin se tienne avant l’expiration des mandats en cours.
Mandats, nombre d’élus et heures de délégation
Durée des mandats : ce qui a changé fin 2025
La durée de droit commun d’un mandat d’élu au CSE est de 4 ans. Un accord de branche, de groupe ou d’entreprise peut toutefois la réduire à 2 ou 3 ans (article L2314-33). Dans une PME qui vient de franchir un seuil, un mandat de 3 ans est souvent un bon compromis : assez long pour que les élus montent en compétence, assez court pour corriger un dialogue social qui démarre mal.
Point d’actualité important, et souvent mal relayé : la limite de trois mandats successifs a été supprimée. La loi n° 2025-989 du 24 octobre 2025, publiée au Journal officiel du 25 octobre et applicable dès le 26 octobre 2025, a abrogé cette restriction en transposant l’accord national interprofessionnel du 14 novembre 2024. Les élus peuvent désormais se représenter sans limitation, quel que soit l’effectif de l’entreprise. Les articles et modèles antérieurs qui évoquent encore un plafond de trois mandats, avec des exceptions pour les entreprises de moins de 50 salariés, sont périmés.
Combien d’élus et combien d’heures selon l’effectif ?
Le nombre de sièges et le crédit d’heures mensuel sont fixés par l’article R2314-1. La délégation comprend autant de suppléants que de titulaires, mais seuls les titulaires disposent d’heures de délégation.
| Effectif | Titulaires | Heures / mois / titulaire | Volume mensuel total |
|---|---|---|---|
| 11 à 24 | 1 | 10 h | 10 h |
| 25 à 49 | 2 | 10 h | 20 h |
| 50 à 74 | 4 | 18 h | 72 h |
| 75 à 99 | 5 | 19 h | 95 h |
| 100 à 124 | 6 | 21 h | 126 h |
| 125 à 174 | 7 à 8 | 21 h | 147 à 168 h |
| 175 à 199 | 9 | 21 h | 189 h |
| 200 à 249 | 10 | 22 h | 220 h |
| 250 à 399 | 11 | 22 h | 242 h |
| 400 à 499 | 12 | 22 h | 264 h |
| 500 à 599 | 13 | 24 h | 312 h |
Le saut de 49 à 50 salariés est brutal : on passe de 2 élus et 20 heures mensuelles à 4 élus et 72 heures, soit près d’un mi-temps de production immobilisé. Ces heures sont considérées comme du temps de travail effectif et payées à échéance normale.
Deux souplesses limitent la casse organisationnelle. Les heures sont reportables d’un mois sur l’autre dans la limite de 12 mois, sans qu’un élu puisse utiliser en un mois plus d’une fois et demie son crédit mensuel. Elles sont aussi mutualisables entre titulaires, et au profit des suppléants. Dans les deux cas, l’élu doit vous informer au plus tard 8 jours avant l’utilisation des heures ainsi réparties.
Les deux budgets du CSE : fonctionnement et activités sociales
Simulateur de budget CSE
Renseignez votre effectif et votre masse salariale brute annuelle (base DSN, rémunérations soumises à cotisations) pour estimer les sommes à verser au comité et les obligations déclenchées.
Obligations déclenchées par cet effectif
Estimation indicative. Le budget de fonctionnement est un minimum légal ; la contribution aux activités sociales et culturelles n’a pas de minimum imposé et dépend de votre accord d’entreprise ou de l’usage en vigueur.
Le budget de fonctionnement : 0,20 % ou 0,22 % de la masse salariale
À partir de 50 salariés, vous devez verser au CSE une subvention de fonctionnement annuelle égale à 0,20 % de la masse salariale brute. Ce taux passe à 0,22 % dans les entreprises d’au moins 2 000 salariés. Ce budget finance l’administration du comité, ses formations économiques, sa documentation et une partie de ses expertises. Vous ne pouvez ni le contrôler ni en imposer l’usage.
L’assiette est le point sur lequel se cristallisent la plupart des litiges. Depuis un revirement de la Cour de cassation du 7 février 2018, la référence au compte 641 du plan comptable est abandonnée. La masse salariale à retenir est celle des gains et rémunérations soumis à cotisations de sécurité sociale au sens de l’article L242-1 du Code de la sécurité sociale, ce qui correspond en pratique aux données de votre DSN. Sont notamment exclues les indemnités versées à l’occasion de la rupture d’un CDI. Un accord ou un usage plus favorable prévaut sur cette base légale.
Le budget ASC : aucun minimum légal, mais un effet cliquet
Contrairement à une idée reçue tenace, il n’existe aucun pourcentage minimum légal pour le budget des activités sociales et culturelles. L’article L2312-81 renvoie d’abord à l’accord d’entreprise. À défaut d’accord, le rapport entre la contribution et la masse salariale brute ne peut être inférieur à celui de l’année précédente. C’est l’effet cliquet : une fois que vous avez fixé un taux, vous ne pouvez plus le baisser unilatéralement, même si votre activité se dégrade.
En pratique, les contributions observées s’échelonnent entre 0,20 % et 1,25 % de la masse salariale, avec une moyenne autour de 0,70 % dans les entreprises de taille intermédiaire. Le conseil est simple : lors de la première année, fixez un taux que vous pourrez tenir dans un mauvais exercice, quitte à compléter ponctuellement par une enveloppe exceptionnelle ou par un dispositif distinct comme la prime de partage de la valeur, qui reste à votre main d’une année sur l’autre.
Transferts entre budgets et vigilance URSSAF
Le CSE peut transférer une partie de l’excédent annuel de son budget de fonctionnement vers le budget ASC, dans la limite de 10 % de cet excédent (et non de 10 % de la subvention totale). Le transfert inverse est également possible dans les mêmes proportions. Attention toutefois : un transfert du fonctionnement vers les ASC au cours des trois exercices précédents fait perdre au comité le bénéfice de la prise en charge intégrale de certaines expertises par l’employeur.
Nouveauté à surveiller de près en 2026 : depuis un arrêt de la Cour de cassation du 3 avril 2024, un CSE ne peut plus conditionner l’accès aux ASC à une durée d’ancienneté minimale. L’URSSAF a prolongé son délai de tolérance jusqu’au 31 décembre 2026. Passée cette date, un critère d’ancienneté dans le règlement des ASC expose à un redressement sur l’ensemble des prestations concernées. Vérifiez dès maintenant le règlement intérieur de votre comité.
Missions du CSE : ce que vos élus peuvent et doivent faire
De 11 à 49 salariés, les attributions sont resserrées (article L2312-5). Les élus portent les réclamations individuelles et collectives relatives aux salaires et à l’application du droit du travail, contribuent à la promotion de la santé et de la sécurité, réalisent les enquêtes après un accident du travail ou une maladie professionnelle, exercent un droit d’alerte en cas d’atteinte aux droits des personnes et peuvent saisir l’inspection du travail.
À partir de 50 salariés, le CSE acquiert la personnalité civile et devient un véritable organe de dialogue économique. Ses missions se structurent autour de trois blocs :
- La représentation et la consultation. Trois consultations récurrentes s’imposent : orientations stratégiques, situation économique et financière, politique sociale, conditions de travail et emploi. S’y ajoutent des consultations ponctuelles, notamment avant tout projet de restructuration, de licenciement collectif ou de recours à l’activité partielle.
- La santé, la sécurité et les conditions de travail (SSCT). Le CSE analyse les risques professionnels, procède à des inspections, peut déclencher une enquête ou un droit d’alerte pour danger grave et imminent, et doit être consulté sur le reclassement en cas d’inaptitude constatée par le médecin du travail. Au-delà de 300 salariés, une commission santé, sécurité et conditions de travail (CSSCT) devient obligatoire.
- Les activités sociales et culturelles. Le CSE gère librement ces prestations : chèques-vacances, billetterie, aide aux loisirs, arbre de Noël. C’est un monopole, vous ne pouvez pas les gérer à sa place.
Vos obligations d’employeur au quotidien
Au-delà des budgets, la mise en place d’un CSE crée des obligations matérielles permanentes :
- Un local. En dessous de 50 salariés, vous devez mettre à disposition le local nécessaire pour permettre aux élus d’accomplir leur mission et de se réunir. À partir de 50 salariés, il s’agit d’un local aménagé, et vous devez fournir le matériel nécessaire à l’exercice des fonctions du comité. Ce local doit pouvoir être fermé, la confidentialité des dossiers l’exige.
- Un affichage. Les élus disposent d’un panneau d’affichage et peuvent circuler librement dans l’entreprise, y compris pendant leurs heures de délégation.
- Des réunions. De 11 à 49 salariés, les élus sont reçus collectivement au moins une fois par mois. De 50 à 299 salariés, le comité se réunit au moins tous les deux mois, avec un minimum de 6 réunions annuelles dont au moins 4 portant sur la santé et la sécurité. À partir de 300 salariés, la réunion devient mensuelle.
- Une formation. Les élus, titulaires comme suppléants, bénéficient d’une formation santé-sécurité de 3 jours (5 jours à partir de 300 salariés), financée par l’employeur. La formation économique, elle, est prise en charge par le budget de fonctionnement du comité.
- Une BDESE. À partir de 50 salariés, vous devez tenir à jour une base de données économiques, sociales et environnementales accessible en permanence aux élus.
Les erreurs qui coûtent cher au dirigeant
Trois angles morts reviennent systématiquement dans les contentieux et les contrôles.
Ne pas organiser d’élections. C’est l’erreur la plus coûteuse. L’absence de CSE alors que le seuil est franchi caractérise un délit d’entrave à la constitution, puni d’un an d’emprisonnement et de 7 500 € d’amende, montant quintuplé pour une personne morale. Elle vous prive aussi de toute possibilité de recourir à des dispositifs qui exigent une consultation préalable du comité, et fragilise juridiquement tout licenciement pour motif économique.
Sous-évaluer l’assiette des budgets. Un calcul fondé sur une masse salariale comptable plutôt que sur les rémunérations soumises à cotisations aboutit presque toujours à une sous-dotation. Le CSE peut réclamer un rappel sur les exercices antérieurs, dans la limite de la prescription triennale, avec intérêts.
Confondre les deux budgets. Les budgets de fonctionnement et ASC sont étanches, avec une comptabilité séparée obligatoire. Utiliser le budget de fonctionnement pour financer un arbre de Noël, ou l’inverse, expose le trésorier et le comité à un redressement URSSAF et à une mise en cause de responsabilité.
Si votre effectif approche des 11 ou des 50 salariés, la bonne pratique est de tenir un tableau de suivi mensuel de l’effectif en équivalents temps plein et d’anticiper l’information du personnel trois mois avant la date théorique de franchissement. Vous transformerez ainsi une obligation subie en un calendrier maîtrisé, avec des élus formés et un dialogue social qui démarre sur de bonnes bases plutôt que sous la contrainte d’un contrôle.