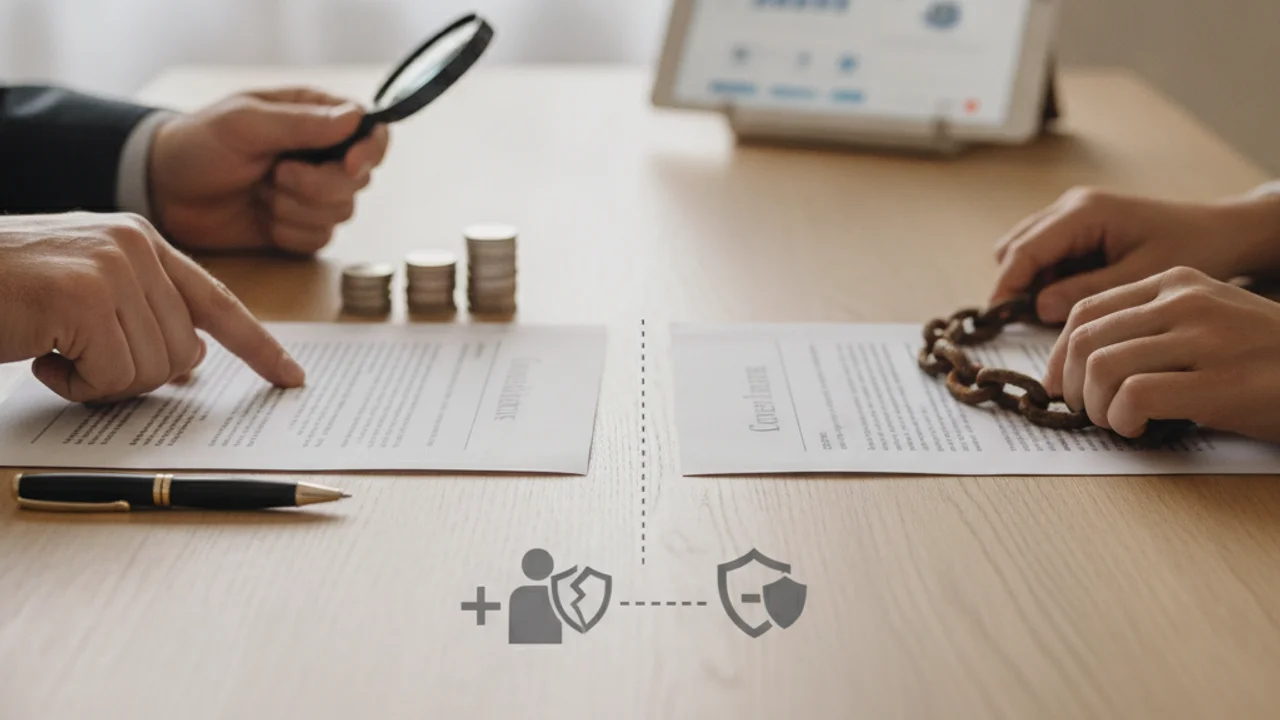



La caution simple et la caution solidaire engagent toutes deux un garant derrière un débiteur, mais avec un niveau de risque radicalement différent. Avec une caution simple, le créancier doit d’abord poursuivre le débiteur défaillant, et la caution conserve les bénéfices de discussion et de division. Avec une caution solidaire, il réclame l’intégralité de la dette au garant dès le premier impayé, sans étape préalable. Pour vos engagements professionnels — bail commercial, prêt bancaire — c’est presque toujours la formule solidaire qui s’impose, désormais encadrée par une mention légale assouplie depuis la réforme de 2021.
Caution simple ou solidaire : deux niveaux d’engagement très différents
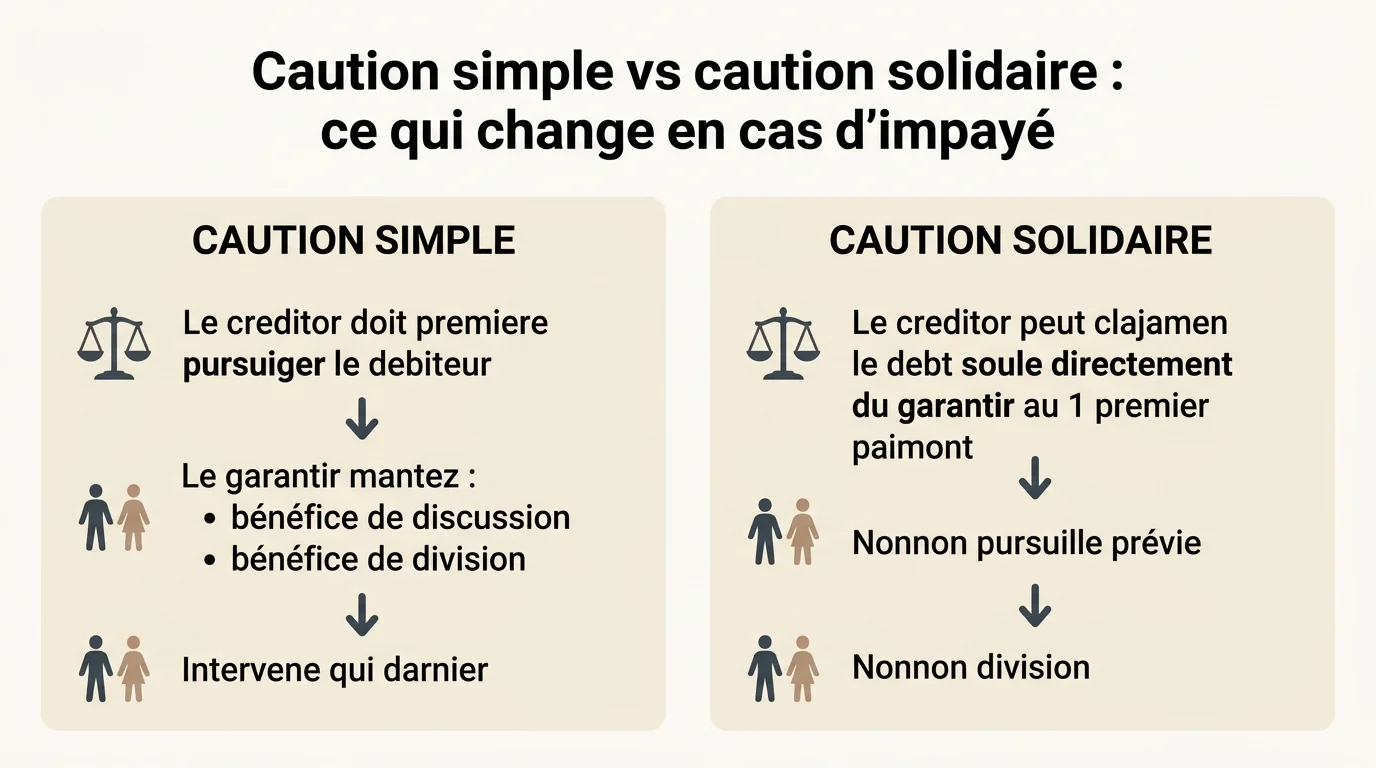
La différence tient en une phrase : la caution simple oblige le créancier à commencer par le débiteur principal, tandis que la caution solidaire lui permet de viser directement le garant. Ce détail juridique change tout le jour où survient une difficulté de paiement.
Ce que la caution simple change pour le garant
Une caution simple bénéficie de deux protections héritées du Code civil. Le bénéfice de discussion (article 2305) lui permet d’exiger que le créancier saisisse d’abord les biens du débiteur avant de la solliciter. Le bénéfice de division (article 2306) joue lorsqu’il existe plusieurs garants : chacun ne répond alors que de sa part. Résultat, la caution simple n’intervient qu’en dernier recours, une fois l’insolvabilité du débiteur établie.
Pourquoi la caution solidaire protège d’abord le créancier
La caution solidaire, elle, renonce à ces deux bénéfices. Dès la première échéance impayée, le créancier peut réclamer la totalité de la somme au garant, sans avoir à prouver que le débiteur ne peut pas payer et sans répartir la dette entre plusieurs cautions. C’est un confort considérable pour le bailleur ou la banque, et un risque nettement plus lourd pour celui qui accepte de se porter garant.
Ce que contient un acte de caution solidaire valable en 2026
Caution solidaire : générateur d'acte & comparateur d'impayé
Rédigez un projet d'acte conforme à l'article 2297 du Code civil (réforme 2021), puis comparez ce qui se passe en cas d'impayé selon le type de caution. Outil informatif — ne remplace pas un conseil juridique.
Le montant sera converti en toutes lettres, comme l'exige la loi.
La mention de l'article 2297 n'a plus besoin d'être manuscrite depuis la réforme entrée en vigueur le 1er janvier 2022 : elle peut être dactylographiée ou apposée par voie électronique. Elle doit toutefois être apposée par la caution elle-même. Faites toujours relire un acte de cautionnement par un professionnel du droit.
Caution simple
- Le créancier doit d'abord poursuivre le débiteur et établir son insolvabilité (bénéfice de discussion, art. 2305).
- S'il y a plusieurs garants, la dette est divisée entre eux (bénéfice de division, art. 2306).
- Vous n'êtes appelé qu'en dernier recours.
Caution solidaire
- Le créancier vous réclame directement la somme, dès le premier impayé.
- Aucune poursuite préalable du débiteur, aucune division entre cautions.
- À vous de vous retourner ensuite contre le débiteur.
Un acte de caution solidaire n’est valable que s’il respecte un formalisme précis, refondu par l’ordonnance n° 2021-1192 du 15 septembre 2021, entrée en vigueur le 1er janvier 2022. Ce texte a réécrit l’ensemble du droit du cautionnement aux articles 2288 et suivants du Code civil.
La mention de la caution : encore manuscrite ?
C’est le point le plus mal compris. La mention recopiée mot pour mot, dite sacramentelle, n’existe plus. La loi ELAN de 2018 avait déjà supprimé l’obligation de recopie manuscrite pour les baux d’habitation, et la réforme de 2021 a généralisé cet assouplissement. Aujourd’hui, l’article 2297 du Code civil impose seulement que la caution personne physique appose elle-même une mention par laquelle elle s’engage à payer le créancier en cas de défaillance du débiteur, dans la limite d’un montant exprimé en toutes lettres et en chiffres. Cette mention n’a plus besoin d’être manuscrite : elle peut être dactylographiée ou apposée par voie électronique, ce qui autorise désormais la signature en ligne. Méfiez-vous en revanche des modèles qui se réclament encore de la « loi ALUR » : celle-ci ne vise que le bail d’habitation, pas vos engagements professionnels.
Montant, durée et périmètre de l’engagement
Au-delà de la mention, l’acte doit fixer un plafond chiffré, une durée (déterminée ou indéterminée, avec faculté de résiliation) et l’objet exact garanti : loyers et charges, capital et intérêts, ou indemnités. Pour la solidarité, la caution doit reconnaître, dans sa mention, qu’elle ne peut exiger du créancier qu’il poursuive d’abord le débiteur ni qu’il divise ses poursuites entre les cautions. Sans cette reconnaissance, l’engagement retombe dans le régime de la simple caution.
Caution solidaire location, bail commercial et prêt professionnel : quelles applications ?
La caution solidaire location est la garantie reine des baux, mais ses effets varient sensiblement selon que vous signez un bail commercial ou un prêt professionnel.
La caution solidaire sur un bail commercial
Sur un bail commercial, le bailleur exige quasi systématiquement le cautionnement solidaire du dirigeant ou d’un tiers. En cas de loyers impayés, il peut se retourner immédiatement contre la caution, souvent pour toute la durée ferme du bail — les fameux « 3-6-9 ». D’où l’intérêt de plafonner l’engagement et d’en borner clairement la durée avant de signer.
La caution solidaire sur un prêt professionnel
Pour un prêt professionnel, la banque réclame la caution solidaire du dirigeant afin de sécuriser le remboursement. Dès un incident de paiement, elle peut appeler la caution sans attendre. Le dirigeant reste toutefois protégé par le principe de proportionnalité : un engagement manifestement disproportionné à ses revenus et à son patrimoine peut être neutralisé, et la banque est tenue d’un devoir de mise en garde.
Impayé : que se passe-t-il concrètement selon le type de caution ?
Prenons un impayé de 6 000 €. Avec une caution simple, le créancier doit d’abord actionner le débiteur, établir son insolvabilité, puis — s’il existe plusieurs garants — ne réclamer à chacun que sa quote-part. Avec une caution solidaire, il notifie directement le garant et exige les 6 000 € en une seule fois, à charge pour ce dernier de se retourner ensuite contre le débiteur. Le générateur d’acte et le comparateur d’impayé ci-dessous vous aident à visualiser ces scénarios et à préparer un engagement conforme avant de vous engager.