


Carte ZERO Advanzia : où en est le retrait du marché français en 2026 et que faire de votre carte
Le retrait d’Advanzia Bank du marché français est bien réel, mais il ne date pas de 2026 : la banque luxembourgeoise a acté sa sortie au troisième trimestre 2024 et résilie depuis les contrats de ses clients français par vagues successives. Aucune date de fermeture générale n’a été rendue publique, et la banque décrivait encore cette sortie comme un processus en cours dans son rapport financier du premier trimestre 2026. Pour un porteur, l’enjeu n’est donc pas d’attendre une échéance annoncée mais de comprendre que la carte est adossée à un crédit renouvelable, de solder ce crédit, puis de migrer ses paiements récurrents avant que le préavis contractuel de deux mois ne s’écoule. Voici l’état exact de l’information vérifiée au 30 juillet 2026, et la marche à suivre.
Retrait de la carte Zero en France : ce qui est établi et ce qui ne l’est pas
Beaucoup de contenus ont traité l’arrêt de la carte Zero comme une annonce de 2026. La vérification des sources primaires raconte une histoire différente, plus ancienne et plus progressive. Voici ce qui peut être affirmé, et ce qui relève encore de la supposition.
Ce que la banque a écrit noir sur blanc
Advanzia Bank publie chaque trimestre un rapport financier. Ces documents mentionnent explicitement la France. Le rapport du troisième trimestre 2024 évoque la sortie engagée du marché français et le provisionnement de 5 millions d’euros associé. Celui du quatrième trimestre 2024 décrit un encours qui décroît à la suite de la décision de sortir du marché. À partir de 2025, les rapports détaillent trimestre après trimestre un processus de résiliation des contrats des clients français. Le rapport du premier trimestre 2026, le plus récent consulté, indique un recul de 12,7 % de l’encours français, la banque poursuivant sa sortie du marché.
Les observations faites sur le site de la banque au 30 juillet 2026 vont dans le même sens. Le domaine commercial français n’a plus d’offre : il renvoie vers une page d’archives documentaires hébergée sur le site institutionnel, et l’accès à l’espace client s’y fait désormais via l’application mobile. Sur la page destinée aux particuliers, la rubrique invitant à souscrire la Mastercard Gold liste l’Allemagne et le Luxembourg, l’Autriche, l’Italie et l’Espagne. La France n’y figure plus.
Ce qui n’a pas été rendu public
En revanche, plusieurs éléments manquent, et il serait malhonnête de les inventer. Aucun communiqué de presse dédié au retrait français n’a été diffusé. Aucune date butoir de fermeture générale des comptes n’a été publiée. Le rythme de résiliation, tel qu’il ressort des rapports, varie fortement d’un trimestre à l’autre, ce qui suggère un traitement par lots plutôt qu’une date unique. Autrement dit : si vous détenez encore une carte active, votre échéance personnelle vous sera notifiée individuellement, et c’est ce courrier ou cet e-mail qui fait foi, pas une date circulant sur les forums.
La chronologie du retrait, telle qu’Advanzia l’a publiée
| Période | Ce que la banque indique dans son rapport financier |
|---|---|
| 3e trimestre 2024 | Sortie du marché français engagée, provision de 5 millions d’euros constituée à ce titre |
| 4e trimestre 2024 | Encours français en repli à la suite de la décision de sortir du marché |
| 2e trimestre 2025 | Processus de résiliation des contrats clients conforme aux attentes |
| 3e trimestre 2025 | Processus décrit comme progressant bien, attrition de 8 % de l’encours brut sur le trimestre |
| 4e trimestre 2025 | Processus de résiliation toujours en cours, attrition de 4 % de l’encours brut |
| 1er trimestre 2026 | Recul de 12,7 % de l’encours français, la banque poursuivant sa sortie du marché |
Cette lecture change la façon d’aborder le sujet : il ne s’agit pas d’une fermeture soudaine, mais d’une extinction progressive entamée il y a près de deux ans.
Une carte gratuite, mais adossée à un crédit renouvelable
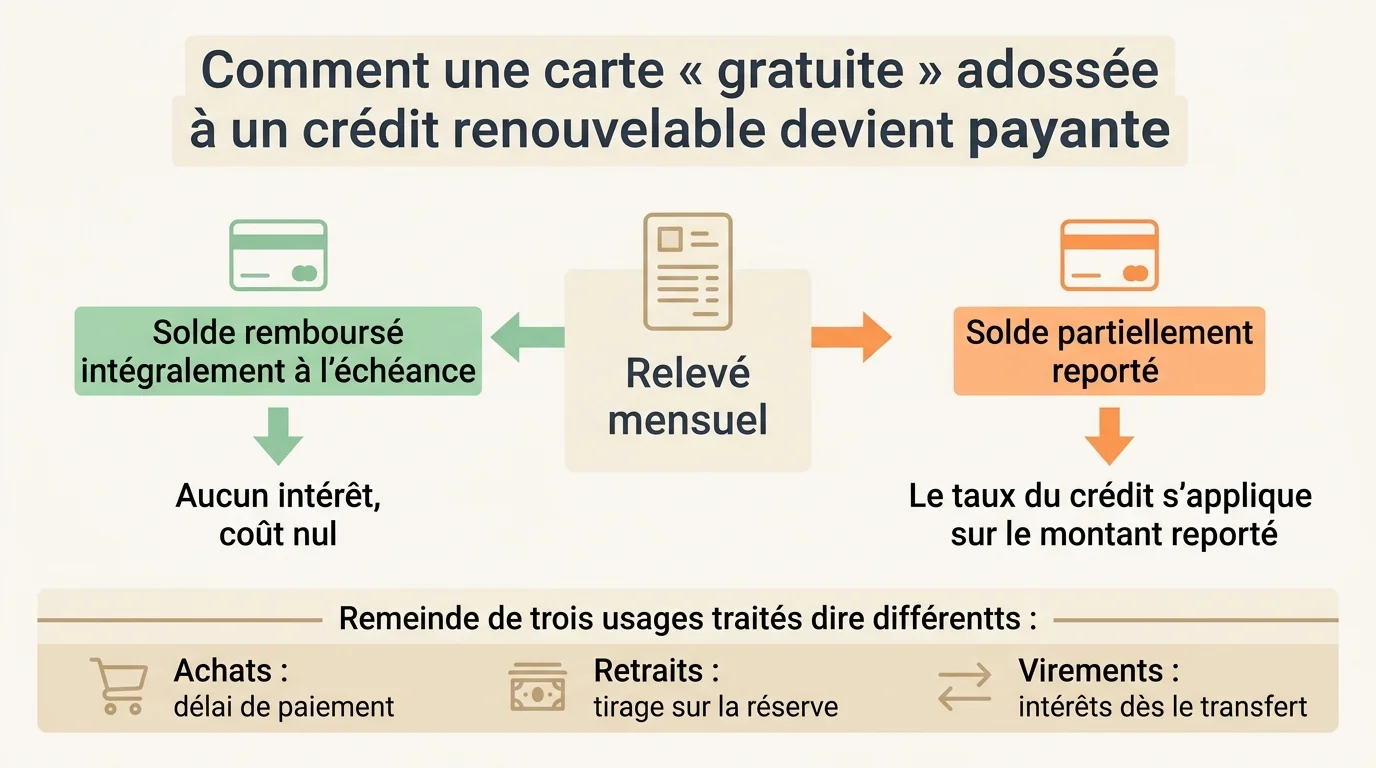
C’est le point le plus important de cet article, et celui que beaucoup de porteurs découvrent au moment de la résiliation. Le contrat-cadre de services de paiement d’Advanzia est explicite dès son premier article : la carte est le moyen d’utiliser un crédit renouvelable souscrit séparément. Une cotisation nulle ne signifie donc pas absence de coût, mais que le modèle économique repose sur les intérêts du crédit.
Une carte adossée à un crédit renouvelable ne coûte rien tant que le solde du relevé est remboursé intégralement à l’échéance. Dès qu’une partie du solde est reportée, le taux du crédit s’applique sur le montant reporté. Le contrat prévoit d’ailleurs que la résiliation de la carte entraîne de plein droit celle du crédit renouvelable, et réciproquement : les deux tombent ensemble.
Comment fonctionne la réserve de crédit ?
Le crédit renouvelable met à disposition une réserve d’argent utilisable librement, qui se reconstitue au fur et à mesure des remboursements. Le cadre français du crédit à la consommation, qui régit expressément ce contrat puisque celui-ci se réfère au droit français, encadre strictement ce produit. Le contrat est conclu pour un an et reconductible, le prêteur devant informer l’emprunteur des conditions de reconduction avant l’échéance. Chaque mensualité comprend une part de capital et des intérêts, avec un minimum légal de 15 euros. La durée maximale de remboursement est plafonnée : 36 mois pour un montant inférieur ou égal à 3 000 euros, 60 mois au-delà. Le remboursement anticipé est possible, sans pénalité au-delà d’indemnités elles-mêmes plafonnées.
Ces engagements ne sont pas anodins. Si vous dirigez une entreprise, ils s’ajoutent aux garanties personnelles que vous avez pu consentir par ailleurs, dont la portée varie fortement selon qu’il s’agit d’une caution simple ou d’une caution solidaire.
Achats, retraits et virements : trois traitements différents
Tous les usages de la carte ne se valent pas. Les achats bénéficient d’un délai de paiement jusqu’au prélèvement mensuel. En revanche, le contrat précise que les virements effectués depuis le compte-carte vers un compte de référence produisent des intérêts dès le transfert, en étant traités comme une avance d’espèces. Les retraits aux distributeurs relèvent de la même logique de tirage sur la réserve. Le prélèvement mensuel doit par ailleurs couvrir au moins le montant minimum à rembourser, faute de quoi le solde bascule dans le crédit.
Ce que la résiliation change pour vos paiements et vos voyages
Paiements récurrents et abonnements
Une carte enregistrée chez un commerçant continue d’être débitée jusqu’à ce que vous changiez le moyen de paiement chez ce commerçant. Aucun dispositif automatique ne le fait à votre place. Recensez donc tous les services qui détiennent votre numéro de carte : abonnements de streaming, licences logicielles, assurances, plateformes de commerce, stockage en ligne, boutiques d’applications. Un relevé sur douze mois est le meilleur outil de recensement, car il fait apparaître les prélèvements annuels que l’on oublie systématiquement.
Empreintes de carte à l’hôtel et en location de véhicule
C’est le piège le plus concret pour les voyageurs. Une réservation d’hôtel garantie par carte, ou une location de véhicule assortie d’une pré-autorisation, s’appuie sur une carte qui doit être valide le jour de la prestation. Si votre carte est résiliée entre la réservation et le séjour, la garantie tombe et le loueur peut refuser la remise du véhicule. Vérifiez toutes les réservations déjà engagées et mettez à jour la carte auprès de chaque établissement.
Assurances et assistance rattachées à la carte
Les garanties de voyage attachées à ce type de carte haut de gamme sont accordées au titulaire en tant que porteur. Elles s’éteignent donc avec la carte. Si vous comptiez sur cette couverture pour un déplacement à venir, vérifiez la date de fin d’effet dans votre attestation de garanties et prévoyez une solution de remplacement, qu’il s’agisse d’une autre carte ou d’un contrat d’assurance dédié.
Quelles démarches effectuer, et dans quel ordre ?
| Ordre | Action | Quand |
|---|---|---|
| 1 | Lire la notification de résiliation et noter la date d’effet exacte | Dès réception |
| 2 | Éditer douze mois de relevés et lister tous les paiements récurrents | Immédiatement |
| 3 | Cesser d’utiliser la carte pour de nouvelles dépenses et pour tout retrait | Immédiatement |
| 4 | Solder intégralement le crédit renouvelable pour arrêter les intérêts | Avant la date d’effet |
| 5 | Ouvrir ou activer la carte de remplacement | Au moins un mois avant |
| 6 | Mettre à jour le moyen de paiement chez chaque commerçant et sur chaque réservation | Au moins deux semaines avant |
| 7 | Vérifier la restitution d’un éventuel solde créditeur et conserver le décompte final | Après la date d’effet |
| 8 | Archiver relevés et justificatifs, notamment pour des dépenses professionnelles | Après la clôture |
Vos droits en cas de fermeture : préavis, solde, réclamation
Le préavis et le sort du solde
Le contrat-cadre prévoit que la résiliation à l’initiative de la banque prend effet deux mois après l’envoi de la notification, contre trente jours lorsqu’elle émane du client. Ce délai de deux mois est votre fenêtre de manœuvre. Un solde débiteur reste dû et doit être remboursé selon les modalités du contrat de crédit : la fermeture n’efface pas la dette. À l’inverse, un solde créditeur doit vous être restitué. Le même contrat prévoit également que toute modification est notifiée deux mois à l’avance, et que le refus de cette modification entraîne une résiliation immédiate et sans frais.
Réclamation puis médiation : quelle voie pour une banque luxembourgeoise ?
Ce point mérite une attention particulière, car il diffère du réflexe habituel. Advanzia Bank est un établissement de crédit luxembourgeois supervisé par la Commission de surveillance du secteur financier, qui intervient en France en libre prestation de services. Sa procédure de réclamation prévoit un accusé de réception sous dix jours ouvrables et une réponse sous un mois. En cas d’insatisfaction, le recours extrajudiciaire indiqué par la banque n’est pas le médiateur bancaire français mais le service de résolution des litiges de la CSSF, à saisir par écrit dans un délai d’un an à compter de la réclamation initiale. La plateforme européenne de règlement en ligne des litiges est également mentionnée.
Mobilité bancaire et droit au compte : ce que ces dispositifs couvrent vraiment
Deux dispositifs français sont souvent cités à tort dans cette situation. Le service d’aide à la mobilité bancaire vise le transfert des domiciliations, c’est-à-dire les virements récurrents et les prélèvements SEPA, lors d’un changement de compte de dépôt. Il ne transfère pas les paiements par carte enregistrés chez des commerçants, qui restent à votre charge. Le droit au compte, lui, permet à une personne à qui l’ouverture d’un compte de dépôt a été refusée de saisir la Banque de France afin qu’un établissement soit désigné. Il ne concerne donc pas la perte d’une carte de crédit accessoire, la plupart des porteurs conservant par ailleurs leur compte bancaire habituel. Enfin, la clôture d’un compte à l’initiative du client se fait sans frais.
Choisir une carte de remplacement : les critères qui comptent
Les conditions de gratuité des offres bancaires évoluent vite : seuils de revenus, obligation d’utilisation mensuelle, frais de change, plafonds de retrait. Publier un classement tarifaire reviendrait à vous transmettre des chiffres périmés dans quelques mois. Il est bien plus utile de savoir quoi regarder, puis de vérifier les conditions en vigueur auprès de chaque établissement au moment de souscrire.
| Critère | Ce qu’il faut vérifier | Pourquoi cela compte |
|---|---|---|
| Coût réel de la gratuité | Condition d’activité mensuelle, seuil de revenus, domiciliation exigée | Une carte gratuite sous condition devient payante dès que la condition n’est plus remplie |
| Type de débit | Débit immédiat, différé, ou adossement à un crédit renouvelable | Détermine s’il existe un risque d’intérêts en cas de report de solde |
| Frais de change | Commission appliquée hors zone euro et marge sur le taux de référence | Premier poste de coût pour un usage à l’étranger |
| Retraits | Nombre de retraits gratuits, frais fixes ou proportionnels, distinction zone euro et hors zone euro | Un retrait ponctuel peut coûter plus cher que la cotisation évitée |
| Plafonds | Plafonds de paiement et de retrait, possibilité de les relever temporairement | Contraignent les gros achats et les voyages |
| Assurances et assistance | Garanties incluses, franchises, conditions de déclenchement, exclusions liées à l’âge | Une garantie non déclenchable ne vaut rien |
| Cadre de recours | Pays d’établissement, autorité de supervision, organisme de médiation compétent | Détermine votre interlocuteur en cas de litige |
| Qualité du service | Modalités d’opposition, joignabilité, délai de remplacement de la carte | Décisif en cas de perte à l’étranger |
Les questions à poser avant de souscrire
- Cette carte est-elle adossée à un crédit renouvelable, et si oui, quel taux s’applique en cas de report de solde ?
- Quelles conditions doivent rester remplies pour que la gratuité soit maintenue, et que se passe-t-il si elles cessent de l’être ?
- Quelle commission s’applique aux paiements et aux retraits hors zone euro, marge de change comprise ?
- Quelles garanties de voyage sont incluses, avec quelles franchises et quelles exclusions ?
- Quel est l’organisme de médiation compétent en cas de litige, et sous quel délai ?
Questions fréquentes
Ma carte va-t-elle cesser de fonctionner du jour au lendemain ? Non. Le contrat prévoit un préavis de deux mois à compter de la notification envoyée par la banque. C’est cette notification individuelle qui fixe votre échéance.
Que devient mon solde si je ne l’ai pas remboursé à la date d’effet ? Il reste dû et continue de suivre les modalités du contrat de crédit renouvelable. Solder avant la date d’effet reste la meilleure façon d’arrêter les intérêts.
Puis-je résilier moi-même sans attendre ? Oui. Le contrat prévoit une résiliation à l’initiative du client prenant effet trente jours après l’envoi de la notification écrite, et la clôture ne doit pas donner lieu à des frais.
Existe-t-il une date officielle de fin pour tous les porteurs ? Aucune date de fermeture générale n’a été publiée à la date de cette vérification, le 30 juillet 2026. Méfiez-vous des échéances annoncées sans source.
Cet article est-il un conseil personnalisé ? Non. Il s’agit d’une information générale. Les conditions tarifaires évoluent et doivent être vérifiées auprès de chaque établissement avant toute décision.