


La cotisation foncière des entreprises (CFE) est un impôt local dû par presque tout professionnel exerçant une activité non salariée au 1er janvier. Son montant dépend de la valeur locative de vos locaux ou, à défaut, d’une base minimum fixée par votre commune selon votre chiffre d’affaires. Plusieurs exonérations existent, notamment la première année d’activité et pour les recettes inférieures à 5 000 €. Voici qui paie la CFE en 2026, comment l’estimer et comment contester votre avis.
Qu’est-ce que la CFE et qui doit la payer ?
La CFE est l’une des deux composantes de la contribution économique territoriale (CET), aux côtés de la cotisation sur la valeur ajoutée des entreprises (CVAE). Elle est perçue au profit des communes et des intercommunalités. Vous y êtes soumis dès lors que vous exercez, au 1er janvier de l’année d’imposition, une activité professionnelle non salariée à titre habituel : entrepreneur individuel, société, profession libérale, artisan, commerçant ou loueur en meublé.
Le statut juridique et le régime fiscal ne changent rien au principe : micro-entreprise, régime réel, EURL ou SASU sont concernés de la même manière. Seule l’activité réellement exercée et sa localisation déterminent votre rattachement à une commune, et donc le taux qui s’applique à votre base d’imposition.
Comment calculer le montant de votre CFE ?
Calculateur de CFE 2026
Estimez le montant approximatif de votre cotisation foncière des entreprises. Résultat indicatif : le taux exact est voté par votre commune.
Le calcul repose sur une base d’imposition à laquelle la commune applique son propre taux. Deux situations se posent : soit vous disposez de locaux professionnels avec une valeur locative non négligeable, soit vous n’avez pas de local dédié (ou une valeur locative très faible) et vous relevez alors de la base minimum. Utilisez le calculateur ci-dessous pour obtenir une estimation adaptée à votre cas.
La base minimum selon votre chiffre d’affaires
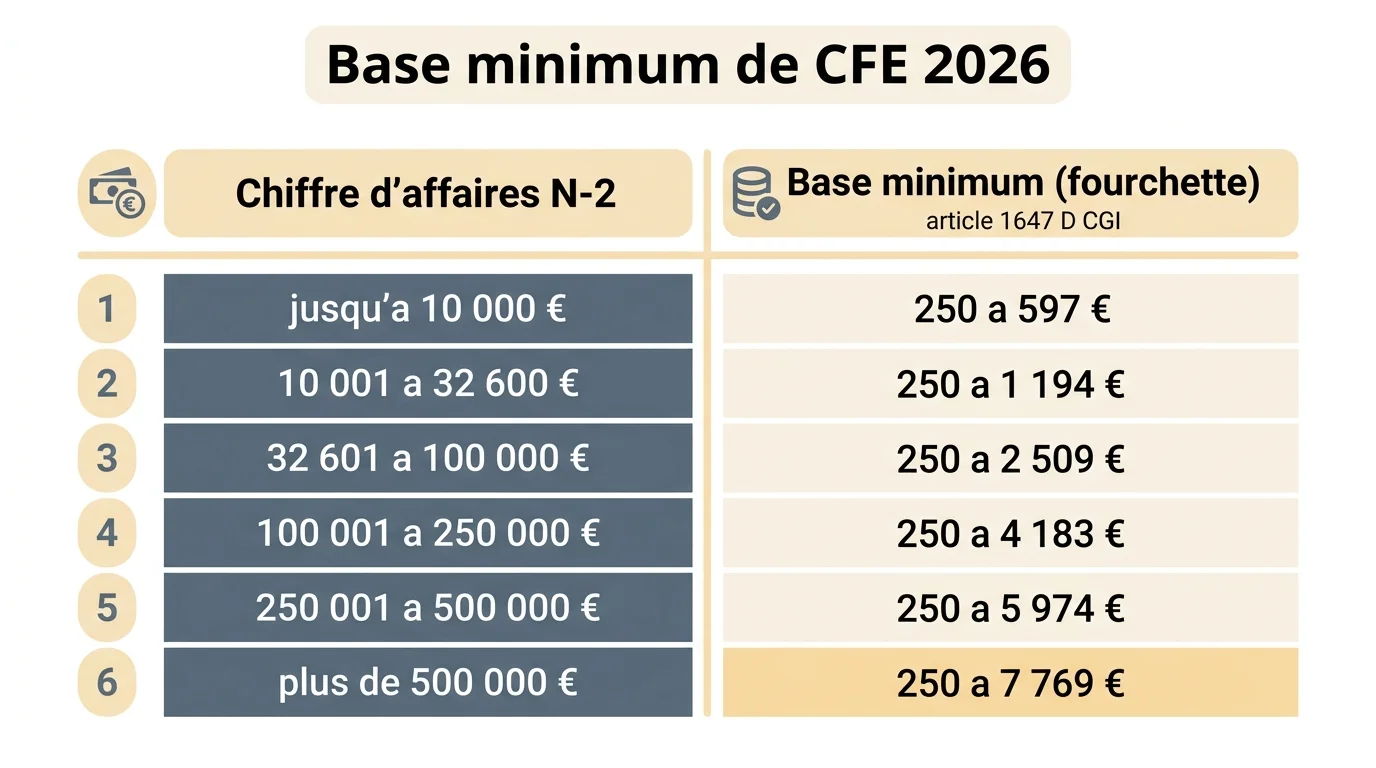
À défaut de local ou lorsque la valeur locative est faible, la CFE est établie sur une base minimum fixée par la collectivité, dans une fourchette encadrée par l’article 1647 D du CGI et indexée sur votre chiffre d’affaires réalisé en N-2. Pour 2026, ce barème comprend six tranches : jusqu’à 10 000 € de CA, la base est comprise entre 250 € et 597 € ; de 10 001 à 32 600 €, entre 250 € et 1 194 € ; de 32 601 à 100 000 €, entre 250 € et 2 509 € ; de 100 001 à 250 000 €, entre 250 € et 4 183 € ; de 250 001 à 500 000 €, entre 250 € et 5 974 € ; au-delà de 500 000 €, entre 250 € et 7 769 €. La CFE due correspond ensuite à cette base multipliée par le taux voté par la commune.
Le calcul à partir de la valeur locative de vos locaux
Si vous exploitez un local, un atelier ou un bureau, la base d’imposition est la valeur locative cadastrale de ce bien, telle que retenue pour la taxe foncière, calculée sur l’année N-2. Le montant final s’obtient en multipliant cette valeur locative par le taux communal, qui varie fortement d’une ville à l’autre. Plus la surface et l’emplacement sont valorisés, plus la CFE grimpe : c’est pourquoi deux entreprises au même chiffre d’affaires peuvent payer des montants très différents.
La CFE en LMNP : ce que doit savoir le loueur meublé
La location meublée est considérée comme une activité commerciale : à ce titre, le loueur en meublé non professionnel (LMNP) est en principe redevable de la CFE, quel que soit son régime, micro-BIC ou réel. La base retenue est la valeur locative du logement loué. En pratique, pour un investisseur possédant un ou deux biens, la CFE en LMNP se situe souvent entre 100 € et 700 € par an selon la commune et la valeur du bien. Les mêmes exonérations que pour les autres activités’appliquent, et la location d’une partie de sa résidence principale à un loyer raisonnable peut y échapper (plafond 2026 de 215 €/m² en Île-de-France et 159 €/m² dans les autres régions).
Les exonérations de CFE en 2026
Certaines situations vous dispensent totalement de payer. Vérifier votre éligibilité à une cfe exoneration avant de régler votre avis peut représenter une économie substantielle, surtout en début d’activité.
La CFE micro entreprise et les auto-entrepreneurs
La cfe micro entreprise obéit aux règles communes : l’auto-entrepreneur est exonéré l’année de création, puis redevable dès la deuxième année. Il bénéficie toutefois de l’exonération permanente lorsque son chiffre d’affaires ou ses recettes de l’année N-2 ne dépassent pas 5 000 €. En dessous de ce seuil, aucune base minimum n’est due.
Les principaux cas d’exonération
Au-delà du seuil de 5 000 € et de la première année d’activité, d’autres exonérations existent : certaines activités (artisans travaillant seuls, exploitants agricoles, pêcheurs, artistes, certaines professions), ainsi que des dispositifs zonés (zones franches urbaines, zones de revitalisation). Renseignez-vous auprès de votre service des impôts des entreprises (SIE) pour confirmer votre situation.
Calendrier de paiement et contestation de la CFE
Votre avis de CFE 2026 est mis en ligne dans votre espace professionnel sur impots.gouv.fr début novembre : aucun envoi papier n’est adressé, à vous de le consulter. La date limite de paiement est fixée au 15 décembre 2026. Si votre CFE de l’année précédente a dépassé 3 000 €, un acompte de 50 % est exigible à la mi-juin, le solde restant dû au 15 décembre. Vous pouvez justifier du paiement de vos impôts en conservant une trace de vos versements.
Vous estimez le montant erroné ? Vous pouvez déposer une réclamation depuis la messagerie sécurisée de votre espace professionnel, jusqu’au 31 décembre de l’année suivant la mise en recouvrement. Joignez les justificatifs utiles (surface réelle, cessation d’activité, erreur de base) : le paiement de l’avis n’empêche pas la contestation ni le remboursement d’un éventuel trop-versé.