


Ouvrir sa cuisine sur le séjour en abattant une cloison ne déclenche, dans l’immense majorité des cas, aucune déclaration foncière. L’article 1406 du code général des impôts vise les constructions nouvelles, les changements de consistance qui modifient le volume ou la surface du local et les changements d’affectation : un réaménagement intérieur à surface constante n’entre dans aucune de ces catégories. La déclaration redevient obligatoire, sous 90 jours, dès que l’ouverture s’accompagne d’une extension, d’une véranda ou de la transformation d’une annexe en pièce de vie. Voici comment distinguer les deux situations et ce qui bouge vraiment sur votre taxe foncière.
Une cuisine ouverte est-elle vraiment à déclarer aux impôts fonciers ?
Beaucoup de contenus en ligne affirment qu’une cuisine américaine doit être signalée au fisc sous peine de redressement. L’affirmation ne résiste pas à la lecture des textes : le fait générateur de la déclaration foncière n’est pas la modification de votre logement au sens courant, mais une modification de sa consistance ou de son affectation, deux notions définies de façon restrictive.
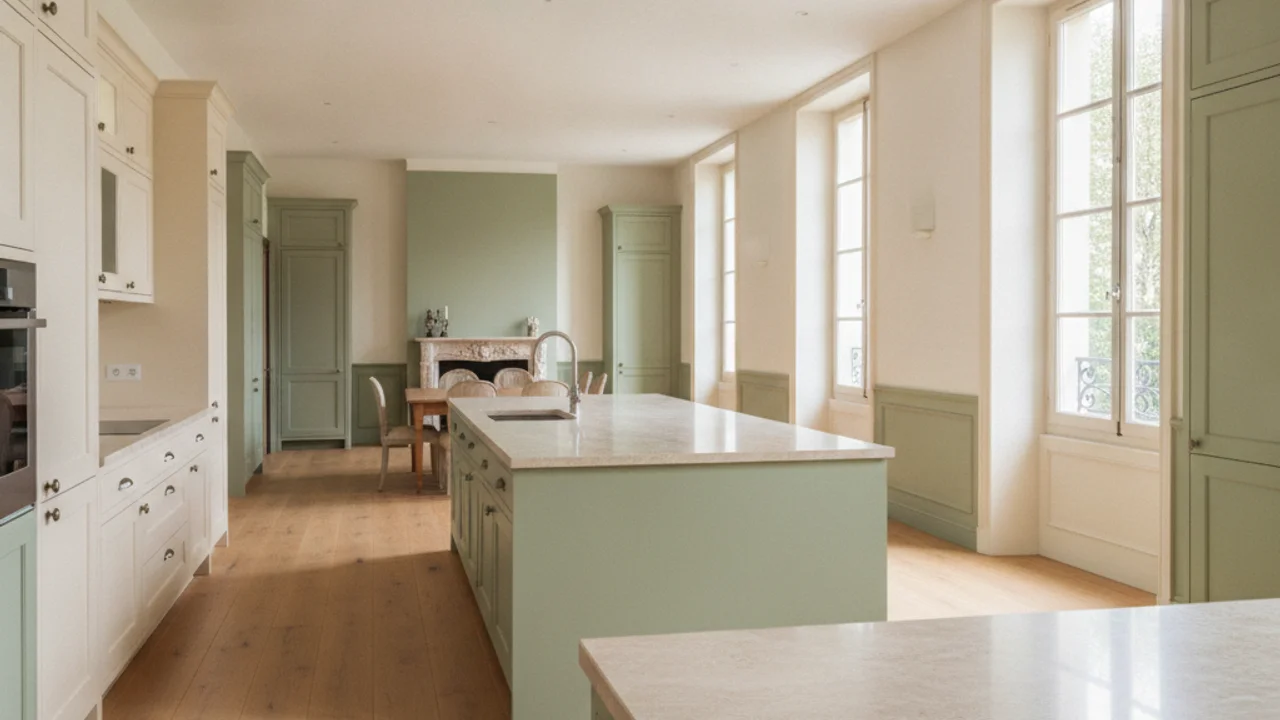
Abattre la cloison qui sépare votre cuisine de votre séjour n’est ni une construction nouvelle, ni un changement de consistance, ni un changement d’affectation. Tant que la surface et le volume de votre logement restent inchangés, aucune déclaration foncière n’est due et votre taxe foncière n’a pas de raison de bouger.
La logique est même souvent inverse : une cuisine ouverte fait disparaître une pièce au sens cadastral, l’espace culinaire se fondant dans le séjour au lieu d’être compté séparément.
Le vrai sujet se déplace ailleurs. Si vous ouvrez la cuisine en même temps que vous poussez un mur extérieur, accolez une véranda ou annexez un ancien cellier non chauffé, vous créez de la surface et la déclaration devient obligatoire. Ce n’est pas la cuisine ouverte qui la déclenche, c’est la surface gagnée.
Déclaration H2 et cuisine ouverte : ce que dit le code général des impôts
Les trois changements que le propriétaire doit déclarer
L’article 1406 du code général des impôts impose au propriétaire de déclarer, dans les quatre-vingt-dix jours de leur réalisation définitive, trois familles d’événements :
- les constructions nouvelles et les reconstructions, additions de construction comprises ;
- les changements de consistance, définis par la doctrine comme les transformations modifiant le volume ou la surface d’un local préexistant : agrandissement au sol ou en élévation, démolition totale ou partielle, division ou réunion de locaux ;
- les changements d’affectation, soit le passage d’un local d’un groupe d’utilisation à un autre, par exemple un commerce transformé en habitation.
Le point décisif est la définition du changement de consistance : elle exige une variation du volume ou de la surface. Une redistribution des cloisons intérieures, à enveloppe constante, en est exclue.
Les changements que l’administration constate d’office
Il existe une quatrième famille, les changements de caractéristiques physiques ou d’environnement : travaux d’amélioration importants sans incidence sur la surface (chauffage central, climatisation, raccordement au tout-à-l’égout, réfection de toiture ou de façade) et redistribution interne d’un logement. Ces changements ne font l’objet d’aucune obligation déclarative. Ils sont constatés par l’administration elle-même, et l’article 1517 ne les prend en compte que s’ils modifient la valeur locative de plus d’un dixième.
Une cuisine ouverte relève au maximum de cette quatrième catégorie. C’est pour cela qu’aucun formulaire ne vous est demandé.
Quels travaux sont réellement à déclarer, avec quel formulaire et dans quel délai ?
Vos travaux sont-ils à déclarer ?
Sept questions pour savoir si une déclaration foncière est due, avec quel modèle et dans quel délai.
Cet outil donne une orientation à partir des règles générales des articles 1406 et 1517 du code général des impôts. Il ne constitue ni une décision de l'administration fiscale, ni un conseil personnalisé : seul votre centre des finances publiques peut trancher votre situation.
La règle de lecture est simple : cherchez d’abord si les travaux modifient la surface, le volume ou l’usage du local.
| Travaux réalisés | Déclaration foncière | Modèle à utiliser | Délai |
|---|---|---|---|
| Ouverture de la cuisine sur le séjour, surface inchangée | Non | Aucun | Sans objet |
| Rénovation de la cuisine, îlot central, nouveaux revêtements | Non | Aucun | Sans objet |
| Chauffage central, climatisation, tout-à-l’égout, ravalement | Non, constaté d’office | Aucun | Sans objet |
| Extension au sol ou surélévation créant de la surface | Oui, addition de construction | H1 ou H2 | 90 jours |
| Véranda accolée, terrasse couverte, carport | Oui, changement de consistance | H1, H2 ou IL | 90 jours |
| Combles ou sous-sol aménagés en pièce habitable | Oui en pratique | H1, H2 ou IL | 90 jours |
| Garage ou dépendance transformé en pièce de vie | Oui, changement d’affectation | IL | 90 jours |
| Piscine, abri de jardin, serre | Oui, changement de consistance | H1, H2 ou IL | 90 jours |
| Réunion ou division de deux logements | Oui, changement de consistance | IL | 90 jours |
| Local commercial transformé en habitation | Oui, changement d’affectation | IL | 90 jours |
Une nuance sur l’aménagement des combles : la doctrine fiscale historique le cite comme une modification de structure interne ne constituant pas un changement de consistance, quand les pages pratiques d’impots.gouv.fr le rangent aujourd’hui parmi les changements à déclarer. En cas de doute, déclarer reste la position la plus sûre.
H1, H2, IL : quel modèle de déclaration pour quel bien ?
La formule que l’on croise souvent, « déclaration modèle H2, Cerfa 6650 », mélange deux modèles distincts. Chaque déclaration possède son propre numéro d’imprimé et son propre numéro Cerfa, et le choix dépend du type de local, pas de la nature des travaux.
| Modèle | N° d’imprimé | N° Cerfa | Champ d’application |
|---|---|---|---|
| H1 | 6650 | 10867 | Maison individuelle et ses dépendances |
| H2 | 6652 | 10869 | Appartement et dépendances situés dans un immeuble collectif |
| IL | 6704 | 10517 | Changement de consistance ou d’affectation d’une propriété bâtie ou non bâtie |
Retenez la correspondance : 6650 correspond au modèle H1, réservé aux maisons individuelles, et non au H2, qui porte le numéro 6652. Les locaux professionnels et commerciaux relèvent d’un imprimé distinct, le 6660-REV. En appartement, si vos travaux créent de la surface, c’est donc un H2 ou un IL qui vous concerne, jamais un H1.
Comment déclarer en 2026 avec Gérer mes biens immobiliers ?
La voie normale n’est plus le formulaire papier. Un décret du 4 décembre 2024 a consacré la souscription par voie électronique de ces déclarations foncières via le service « Gérer mes biens immobiliers » (GMBI), dans votre espace particulier sur impots.gouv.fr. Le parcours guidé reprend les rubriques du H1 ou du H2 et limite les erreurs de saisie.
- Connectez-vous à impots.gouv.fr, onglet « Biens immobiliers ».
- Sélectionnez le bien : une mention signale les logements pour lesquels une déclaration est attendue.
- Renseignez la nature des travaux, la date d’achèvement, la composition du local et les éléments de confort.
- Validez et conservez l’accusé de dépôt, qui fait foi pour le délai de 90 jours.
Le formulaire papier n’a pas disparu : le décret ouvre une faculté sans interdire le dépôt sur imprimé, utile en cas de difficulté d’accès au service en ligne. Attention toutefois, lorsque la déclaration entraîne la liquidation de la taxe d’aménagement, cette partie se fait obligatoirement en ligne.
Quel est l’impact réel sur la valeur locative et la taxe foncière ?
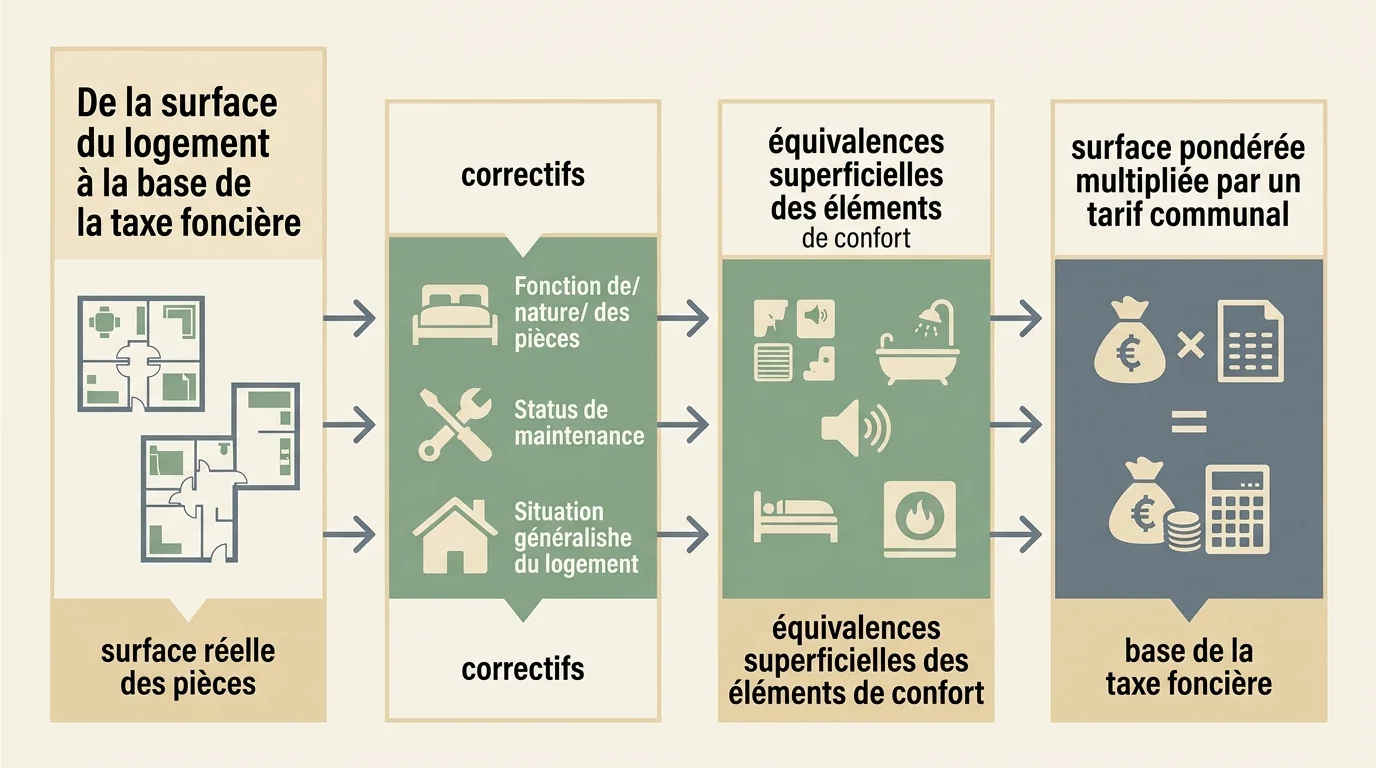
La surface pondérée, socle du calcul
Votre taxe foncière ne se calcule pas sur la valeur de marché du logement mais sur sa valeur locative cadastrale, issue d’une méthode d’évaluation de 1970 toujours en vigueur pour les locaux d’habitation. L’administration part de la surface réelle des pièces, applique des correctifs (nature des pièces, entretien, situation) et ajoute des équivalences superficielles au titre des éléments de confort : eau courante, électricité, chauffage central, sanitaires. Le résultat est la surface pondérée, multipliée par un tarif communal puis soumise aux taux votés par les collectivités.
La même valeur locative sert de base à la cotisation foncière des entreprises lorsque le local abrite une activité professionnelle, et elle pèse sur la rentabilité d’un investissement locatif quel que soit le régime retenu en fiscalité du loueur en meublé non professionnel.
Le cas de la cuisine sur un formulaire H1 ou H2
Le sujet de la cuisine ouverte se pose surtout au moment de remplir une déclaration, pour un logement neuf ou une extension. Dans la rubrique « composition du local », les imprimés H1 et H2 distinguent les cuisines de moins de 9 m² et celles de 9 m² et plus. Une cuisine non cloisonnée s’intègre à la surface du séjour et ne doit pas être comptée une seconde fois comme cuisine indépendante : la double comptabilisation gonflerait artificiellement la surface pondérée. L’enjeu n’est donc pas de « déclarer une cuisine ouverte », mais de la comptabiliser correctement le jour où une déclaration est due pour un autre motif.
Exonération de deux ans, amende et droit de reprise
Trois conséquences se jouent sur le respect du délai de 90 jours.
- L’exonération temporaire de deux ans. Les constructions nouvelles, reconstructions et additions de construction à usage d’habitation sont exonérées de taxe foncière pendant les deux années qui suivent celle de leur achèvement (article 1383 du code général des impôts). Elle joue de plein droit sur les parts communale et intercommunale, la commune pouvant la limiter par délibération pour les logements non financés par prêts aidés. Déclarée hors délai, elle n’est plus acquise que pour la période restant à courir au-delà du 31 décembre de l’année suivant le dépôt, sans rattrapage possible.
- L’amende. Le défaut de déclaration expose à une amende forfaitaire de 150 €. Les omissions ou inexactitudes coûtent 15 € par élément, le total par déclaration ne pouvant être inférieur à 60 € ni supérieur à 150 €.
- Le rappel d’imposition. C’est le point le plus souvent mal restitué. En impôts directs locaux, le droit de reprise s’exerce en principe jusqu’à la fin de l’année suivant celle au titre de laquelle l’imposition est due. Mais quand l’insuffisance résulte d’un défaut de déclaration, l’administration peut réparer l’omission à toute époque, sans limitation à trois ans. Les cotisations rappelées sont multipliées par le nombre d’années écoulées, dans la limite du quadruple de la cotisation.
L’idée d’une prescription courte est donc trompeuse : le risque n’est pas plafonné dans le temps, il l’est en montant.
Déclaration fiscale ou autorisation d’urbanisme : deux démarches à ne pas confondre
Une déclaration foncière ne remplace pas une autorisation d’urbanisme, et l’inverse est vrai également. Les deux répondent à des logiques différentes.
| Critère | Déclaration foncière | Autorisation d’urbanisme |
|---|---|---|
| Interlocuteur | Service des impôts fonciers | Service urbanisme de la mairie |
| Objet | Mettre à jour la valeur locative cadastrale | Vérifier la conformité au plan local d’urbanisme |
| Déclencheur | Construction nouvelle, changement de consistance ou d’affectation | Création de surface, modification de l’aspect extérieur, changement de destination |
| Moment | Dans les 90 jours suivant l’achèvement | Avant le démarrage du chantier |
| Cuisine ouverte seule | Non requise | Non requise si rien ne change à l’extérieur |
| Sanction | Amende de 150 € et rappel d’imposition | Sanctions pénales, remise en état possible |
Deux réflexes restent indispensables même sans démarche fiscale. Si la cloison abattue est un mur porteur, une étude de structure par un bureau d’études ou un ingénieur s’impose, avec pose d’une poutre de reprise de charge. Et en copropriété, un mur porteur constitue une partie commune : les travaux doivent être autorisés par l’assemblée générale, à la majorité de l’article 25 de la loi du 10 juillet 1965. L’assemblée ne se réunissant en général qu’une fois par an, comptez plusieurs mois entre la décision et le chantier.
Questions fréquentes
Ma taxe foncière peut-elle augmenter sans que j’aie rien déclaré ?
Oui. Les changements de caractéristiques physiques et d’environnement sont constatés par l’administration sans intervention du propriétaire, dès lors qu’ils font varier la valeur locative de plus d’un dixième. Les revalorisations annuelles des bases et les hausses de taux votées par les collectivités jouent aussi.
Et si j’exerce une activité professionnelle dans le logement ?
Utiliser une pièce pour son activité peut caractériser un usage mixte et, selon l’ampleur, un changement d’affectation partiel à signaler. Les règles applicables au siège social et à l’accord du bailleur ou du syndic sont détaillées dans notre guide sur la domiciliation d’une auto-entreprise à domicile.
J’ai oublié de déclarer une véranda il y a six ans, que faire ?
Régularisez spontanément via GMBI plutôt que d’attendre un contrôle. L’omission restant réparable sans limite de durée, la démarche volontaire permet de discuter les pénalités et d’éviter que le rappel n’atteigne son plafond. En cas de montant significatif, écrivez à votre centre des finances publiques.