


Une facture d’auto-entrepreneur valable en 2026 doit comporter votre identité et votre SIREN, un numéro séquentiel, la date, les coordonnées du client, le détail chiffré des prestations et la mention « TVA non applicable, article 293 B du CGI ». Deux nouveautés structurent l’année : le changement de référence de la mention de TVA au 1er septembre 2026 et l’entrée en vigueur progressive de la facturation électronique (réception obligatoire en 2026, émission en 2027). Voici la liste complète des mentions à faire figurer, deux modèles à copier et les pièges qui rendent une facture irrégulière.
Les mentions obligatoires d’une facture auto entrepreneur en 2026
Même sans TVA, une facture d’auto-entrepreneur reste un document légal encadré par le Code de commerce. L’oubli d’une mention peut coûter cher : jusqu’à 15 € d’amende par mention manquante, et 75 000 € en cas de facture inexacte ou fictive. Passons en revue chaque bloc que votre facture doit contenir.
Votre identité, votre statut et votre SIRET
En tant qu’auto-entrepreneur, vous exercez sous le régime de l’entreprise individuelle. Votre facture doit donc afficher :
- Vos nom et prénom, suivis de la mention « Entrepreneur individuel » ou « EI » (obligatoire depuis la réforme du statut) ;
- L’adresse de votre entreprise. Si vous exercez depuis chez vous, sachez que vous pouvez aussi choisir une domiciliation d’auto-entrepreneur distincte de votre domicile personnel ;
- Votre numéro SIREN (9 chiffres) ; le SIRET (14 chiffres) est vivement recommandé ;
- Le cas échéant, votre numéro RCS et la ville du greffe (commerçants) ou votre immatriculation au RNE (artisans).
Numérotation, dates et coordonnées du client
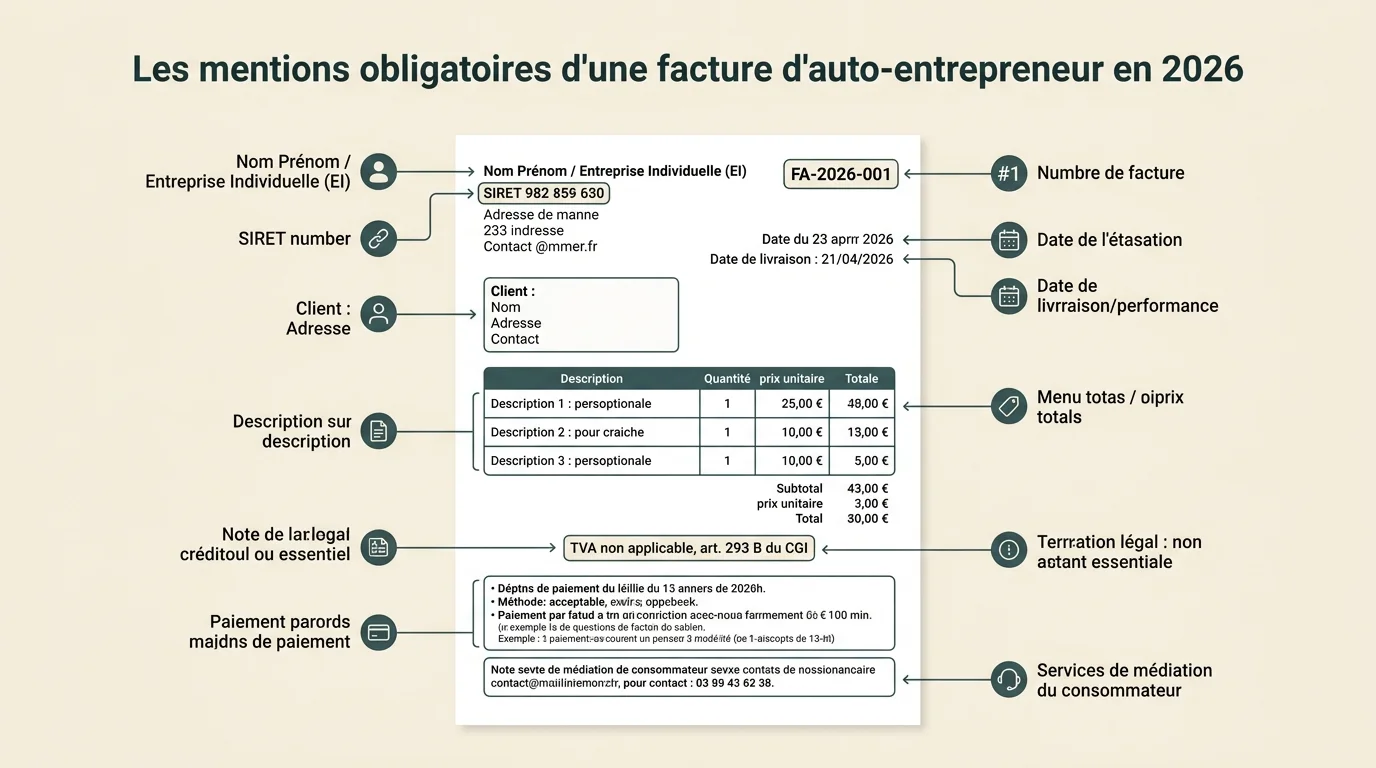
Chaque facture porte un numéro unique, chronologique et sans rupture de séquence (par exemple 2026-001, 2026-002, etc.). Vous ne pouvez ni sauter un numéro, ni le réutiliser. Doivent aussi apparaître :
- La date d’émission de la facture ;
- La date de la vente ou de la fin de la prestation ;
- L’identité du client : nom et prénom pour un particulier, dénomination sociale pour une entreprise ;
- L’adresse du client (et l’adresse de facturation si elle diffère).
Le détail des prestations et la mention de TVA
Le corps de la facture décrit précisément ce que vous vendez : désignation de chaque produit ou service, quantité, prix unitaire hors taxes, puis le total. Comme vous relevez de la franchise en base, vos prix sont exprimés hors taxes et le total HT correspond au montant réellement dû. Pour convertir rapidement un tarif, notre convertisseur HT en TTC vous fait gagner du temps si un client vous demande un équivalent toutes taxes comprises.
La mention reine, celle qui explique l’absence de TVA, est : « TVA non applicable, article 293 B du CGI ». Attention, écrire « TVA 0 % » ou « exonéré de TVA » ne remplace pas cette formule légale et expose à un redressement.
Règlement, pénalités de retard et médiation à la consommation
La dernière zone de la facture fixe les conditions de paiement :
- La date d’échéance ou le délai de règlement ;
- Le taux des pénalités de retard applicables ;
- L’indemnité forfaitaire de 40 € pour frais de recouvrement, obligatoire uniquement pour les clients professionnels (BtoB) ;
- Les conditions d’escompte, ou la mention « Escompte pour paiement anticipé : néant » ;
- Pour une facture adressée à un particulier (BtoC) : les coordonnées de votre médiateur de la consommation (nom et site internet).
Ce qui change au 1er septembre 2026 pour la mention de TVA
C’est la nouveauté la plus discrète mais la plus concrète de l’année. À compter du 1er septembre 2026, la référence historique « article 293 B du CGI » laisse place à une nouvelle base légale issue du code des impositions sur les biens et services (CIBS). La mention à faire figurer devient alors :
« TVA non applicable, article L. 223-1 et suivants du code des impositions sur les biens et services (CIBS) ».
Bonne nouvelle : l’administration prévoit une tolérance jusqu’au 31 décembre 2027. Une facture qui conserve encore l’ancienne référence « 293 B du CGI » pendant cette période reste valable et n’est pas assimilée à une facture dépourvue de mention. Vous avez donc le temps de mettre vos modèles à jour, mais mieux vaut anticiper le changement dès maintenant dans vos gabarits.
Facturation électronique : le calendrier 2026-2027 à anticiper
La réforme de la facturation électronique concerne aussi les micro-entrepreneurs, y compris ceux en franchise de TVA. Elle se déploie en deux temps qu’il faut bien distinguer : la capacité à recevoir des factures et l’obligation d’en émettre au format électronique.
| Étape | Date | Qui est concerné |
|---|---|---|
| Réception de factures électroniques | 1er septembre 2026 | Toutes les entreprises, micro-entrepreneurs inclus |
| Émission (grandes entreprises et ETI) | 1er septembre 2026 | Sociétés de plus de 250 salariés |
| Émission (PME, TPE, micro et indépendants) | 1er septembre 2027 | Auto-entrepreneurs et petites structures |
Concrètement, dès le 1er septembre 2026, vous devez être en mesure de recevoir une facture électronique via une plateforme agréée (PDP). Votre obligation d’en émettre, elle, n’arrive qu’au 1er septembre 2027. Les factures adressées à des particuliers (BtoC) restent hors du dispositif d’e-invoicing, mais vos données de vente devront être transmises à l’administration via l’e-reporting. La e-facture s’accompagnera de nouvelles données à renseigner : SIREN du client, adresse de livraison et catégorie de l’opération (livraison de biens, prestation de services ou opération mixte). Si vous travaillez à l’international, pensez aussi à obtenir un numéro de TVA intracommunautaire. Ces changements administratifs peuvent justifier que vous preniez le temps de faire signer un mandat de prélèvement et de documenter vos charges professionnelles via une note de frais pour optimiser votre gestion financière.
Le seuil de franchise en base de TVA en 2026
La franchise en base est ce qui vous permet de facturer sans TVA. Elle s’applique tant que votre chiffre d’affaires reste sous certains plafonds. Contrairement à ce qui avait été annoncé, le projet d’unification des seuils a été abandonné : les montants 2026 restent identiques à 2025.
| Activité | Seuil de base | Seuil majoré (tolérance) |
|---|---|---|
| Prestations de services et professions libérales | 37 500 € | 41 250 € |
| Vente de marchandises et hébergement | 85 000 € | 93 500 € |
Le mécanisme de dépassement mérite votre attention :
- Si vous dépassez le seuil de base sans franchir le seuil majoré, vous conservez la franchise l’année en cours ; vous ne basculez à la TVA qu’au 1er janvier suivant, et seulement en cas de second dépassement ;
- Si vous franchissez le seuil majoré, vous devenez redevable de la TVA dès le 1er jour du mois du dépassement. Vos factures doivent alors mentionner la TVA collectée.
Le jour où vous perdez la franchise, il faut savoir appliquer les bons taux : un calculateur de TVA gratuit vous aidera à passer proprement de vos tarifs HT au TTC.
Deux modèles de facture à copier : prestation et vente
Voici deux modèles prêts à l’emploi. Le premier convient aux prestataires de services (consultants, rédacteurs, artisans du service). Si vous formalisez vos missions par écrit, pensez aussi à un contrat de prestation de service qui sécurise votre relation client en amont de la facture.
Modèle 1 : prestation de service
FACTURE N° 2026-014                    Date d'émission : 15/07/2026

Jean Martin - Entrepreneur individuel (EI)
12 rue des Lilas, 69000 Lyon
SIRET : 123 456 789 00012

Client : SARL Dupont
8 avenue de la Gare, 69100 Villeurbanne

-------------------------------------------------------------
Désignation                 Qté   PU HT       Total HT
-------------------------------------------------------------
Rédaction web (forfait)      1     600,00 €    600,00 €
Prestation réalisée le 12/07/2026
-------------------------------------------------------------
                                   TOTAL HT :  600,00 €
                                   NET À PAYER : 600,00 €

TVA non applicable, article 293 B du CGI
Règlement à 30 jours. Pénalités de retard : 3 fois le taux légal.
Indemnité forfaitaire pour frais de recouvrement : 40 €.
Escompte pour paiement anticipé : néant.
Modèle 2 : vente de marchandises
FACTURE N° 2026-015                    Date d'émission : 16/07/2026

Sophie Bernard - Entrepreneur individuel (EI)
3 place du Marché, 33000 Bordeaux
SIRET : 987 654 321 00021

Client : Mme Claire Petit
25 rue Sainte-Catherine, 33000 Bordeaux

-------------------------------------------------------------
Désignation                 Qté   PU HT       Total HT
-------------------------------------------------------------
Bougie artisanale 200g       10    12,00 €     120,00 €
Coffret cadeau               2     18,00 €      36,00 €
Vente du 16/07/2026
-------------------------------------------------------------
                                   TOTAL HT :  156,00 €
                                   NET À PAYER : 156,00 €

TVA non applicable, article 293 B du CGI
Règlement au comptant. Escompte pour paiement anticipé : néant.
Médiation de la consommation : Médiateur XYZ, www.mediateur-xyz.fr
Notez la différence de bas de page : la facture BtoB (modèle 1) affiche l’indemnité de 40 € et les pénalités de retard, tandis que la facture au particulier (modèle 2) fait figurer le médiateur de la consommation.
Générer votre facture auto-entrepreneur en un clic
Générateur de facture auto-entrepreneur
Renseignez vos informations, ajoutez vos lignes, puis générez l'aperçu et téléchargez votre facture.
Pour éviter toute mention oubliée, renseignez vos informations dans le générateur ci-dessous. Il compose un aperçu de facture propre, prérempli avec la mention légale de TVA, que vous pouvez télécharger et conserver.
Les pièges qui invalident une facture
Certaines erreurs reviennent sans cesse et peuvent fragiliser votre comptabilité en cas de contrôle. Gardez cette liste sous les yeux :
- Numérotation trouée : un numéro sauté ou remis à zéro en cours d’année casse la séquence obligatoire ;
- Mention de TVA approximative : « TVA 0 % » ou « HT » seul ne remplace pas la formule légale complète ;
- Oubli de la mention « EI » après votre nom, désormais obligatoire ;
- SIRET absent ou incomplet, alors qu’il identifie votre établissement ;
- Facture émise avant la prestation sans que ce soit un devis : la facture se rédige au moment de la livraison ou de l’exécution ;
- Absence du médiateur de la consommation sur les factures adressées à des particuliers ;
- Modification d’une facture déjà transmise : on n’efface jamais une facture émise, on établit un avoir.
En conservant un modèle à jour et en anticipant les échéances de 2026 et 2027, vous sécurisez votre facturation et vous épargnez bien des allers-retours avec vos clients ou l’administration.