


Choisir entre SASU ou EURL revient surtout à arbitrer entre protection sociale et coût des charges. La SASU place son président sous le régime général (assimilé salarié), avec une couverture solide mais des cotisations élevées. L’EURL rattache son gérant au régime des travailleurs non salariés (TNS), moins protecteur mais nettement moins coûteux. Le traitement des dividendes et votre situation personnelle (maintien de l’ARE, revenus visés, projet d’associés) tranchent ensuite le match.
SASU ou EURL : quelles différences pour un entrepreneur seul ?
Les deux statuts permettent de lancer une activité en solo avec une responsabilité limitée aux apports. La différence tient à leur ADN juridique. L’EURL est la version unipersonnelle de la SARL : elle est encadrée, rassurante et par défaut soumise à l’impôt sur le revenu (IR), avec option possible pour l’impôt sur les sociétés (IS). La SASU, forme unipersonnelle de la SAS, donne une grande souplesse statutaire et relève par défaut de l’IS, avec une option temporaire pour l’IR pendant cinq ans maximum.
Sur le papier, les deux structures se ressemblent. En pratique, c’est le statut du dirigeant et la mécanique des cotisations qui creusent l’écart, bien plus que la fiscalité des bénéfices.
Régime social : assimilé salarié en SASU, TNS en EURL
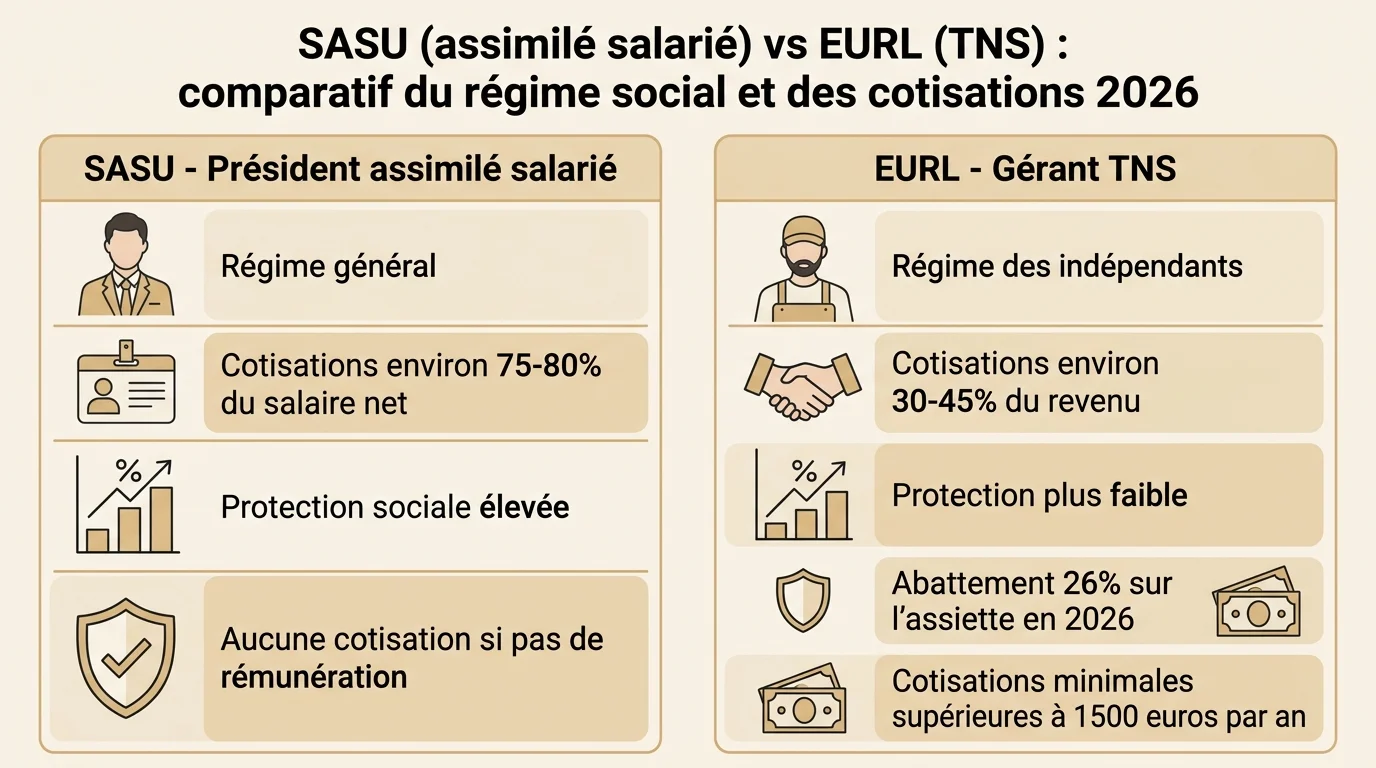
Le président de SASU est assimilé salarié : il relève du régime général et bénéficie d’une protection proche de celle d’un cadre (hors assurance chômage). Le prix de cette couverture est élevé : les cotisations sociales sont environ 75 à 80 % du salaire net versé. Autre particularité, s’il ne se verse aucune rémunération, il ne paie aucune cotisation.
Le gérant d’EURL est TNS. Ses cotisations tournent autour de 30 à 45 % du revenu selon le niveau de rémunération, soit un coût bien plus léger. En contrepartie, la protection est moins généreuse (indemnités journalières et retraite plus faibles). Depuis 2026, un abattement forfaitaire de 26 % s’applique à l’assiette des cotisations TNS, ce qui allège encore légèrement la note. Attention toutefois : même sans rémunération, un gérant TNS reste redevable de cotisations minimales, supérieures à 1 500 € par an.
Fiscalité et dividendes : là où tout se joue
Côté bénéfices, les deux structures peuvent être imposées à l’IS, au taux réduit de 15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà. La vraie ligne de fracture se situe sur les dividendes, tout comme sur la fiscalité de la cession des titres.
Dividendes : EURL ou SASU, deux traitements opposés
En SASU, les dividendes ne sont jamais soumis aux cotisations sociales : ils supportent uniquement le prélèvement forfaitaire unique (PFU) de 30 %, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux. C’est le levier d’optimisation privilégié des présidents de SASU, à condition que les clauses obligatoires des statuts respectent correctement cette distribution.
En EURL à l’IS, le mécanisme est bien moins favorable. La fraction de dividendes qui dépasse 10 % du capital social, des primes d’émission et du compte courant d’associé est requalifiée et soumise aux cotisations TNS (environ 45 %). Le choix entre EURL ou SASU dépend donc directement de la façon dont vous comptez vous rémunérer : salaire, dividendes, ou un mélange des deux.
ARE, ACRE et création : les cas pratiques qui font pencher la balance
Si vous percevez l’ARE (allocation chômage) au moment de lancer votre entreprise, la SASU possède un réel avantage : en ne vous versant pas de rémunération, vous conservez vos allocations intégralement, tout en pouvant vous distribuer des dividendes qui n’entrent pas dans le calcul de l’ARE. En EURL, le gérant TNS doit composer avec les cotisations minimales et une articulation plus délicate avec France Travail.
L’ACRE, elle, exonère partiellement de cotisations sociales la première année d’activité, dans les deux statuts. Son effet est mécaniquement plus visible pour un gérant TNS d’EURL, dont l’assiette de départ est plus faible.
Passer d’une EURL vers une SASU : est-ce possible ?
Oui. Une transformation d’EURL vers SASU est parfaitement réalisable et fréquente : beaucoup d’entrepreneurs démarrent en EURL pour limiter les charges, puis basculent en SASU lorsqu’ils cherchent une meilleure protection sociale ou veulent faire entrer des associés. L’opération suppose une décision de l’associé unique, une modification des statuts et des formalités au greffe. Anticipez-la : elle a un coût et des conséquences fiscales.
SASU ou EURL : comment choisir selon votre projet ?
SASU ou EURL : laquelle pour mon projet ?
Répondez à ces 4 questions : le simulateur vous oriente vers le statut le plus cohérent et met en avant la colonne recommandée dans le comparatif.
| Critère | SASU | EURL |
|---|---|---|
| Régime social | Assimilé salarié (régime général) | TNS (indépendants) |
| Charges sociales | ≈ 75-80 % du net | ≈ 30-45 % du revenu |
| Dividendes | Jamais chargés : PFU 30 % | Cotisations TNS au-delà de 10 % du capital |
| Protection sociale | Élevée (hors chômage) | Plus limitée |
| ACRE (1re année) | Exonération partielle | Exonération partielle, effet plus marqué |
| Cotisations minimales | Aucune sans rémunération | > 1 500 €/an même sans revenu |
Estimation pédagogique à jour 2026, à confirmer avec un expert-comptable selon votre situation.
Retenez une règle simple. Privilégiez la SASU si vous voulez une protection sociale solide, distribuer des dividendes non chargés, préserver votre ARE ou accueillir des associés à terme. Optez pour l’EURL si votre priorité est de maximiser votre rémunération nette immédiate grâce à des cotisations TNS plus faibles, avec une couverture sociale que vous complétez par ailleurs. Le simulateur ci-dessous vous aide à visualiser l’option la plus cohérente avec votre situation.