


Le statut SASU désigne la société par actions simplifiée unipersonnelle : une société commerciale à associé unique, dont le président relève du régime général de la Sécurité sociale. Il séduit les freelances, consultants et e-commerçants solo pour trois raisons principales : une liberté quasi totale dans la rédaction des statuts, une protection sociale proche de celle d’un cadre salarié, et des dividendes totalement exonérés de cotisations sociales. En contrepartie, la rémunération supporte de l’ordre de 60 à 65 % de cotisations sur le brut, et la création coûte environ 195 € de frais obligatoires en 2026. Voici le cadre juridique complet, un modèle de statuts en 14 clauses et un comparateur SASU/EURL.
Statut SASU : définition, principe et cadre juridique
Une société commerciale à associé unique
La SASU n’est pas une forme juridique à part entière : c’est une SAS qui ne compte qu’un seul associé. Le code de commerce le dit explicitement à l’article L227-1 : « la société par actions simplifiée est instituée par une ou plusieurs personnes qui ne supportent les pertes qu’à concurrence de leurs apports ». Toutes les règles de la SAS s’appliquent donc, avec des allègements de fonctionnement liés à l’unicité de l’associé.
Trois caractéristiques structurent le statut SASU :
- Responsabilité limitée aux apports : votre patrimoine personnel est en principe protégé, sauf faute de gestion ou caution personnelle donnée à une banque.
- Capital libre : aucun minimum légal, 1 € suffit juridiquement. Les apports en numéraire doivent être libérés d’au moins 50 % à la constitution, le solde dans les cinq ans.
- Liberté statutaire : hors quelques dispositions d’ordre public, vous organisez la société comme vous l’entendez. C’est la grande différence avec l’EURL, dont le fonctionnement est largement verrouillé par la loi.
Le seul organe obligatoire est le président, qui est la société à l’égard des tiers. En SASU, l’associé unique est le plus souvent aussi le président, mais rien n’oblige à cumuler les deux qualités.
Ce que la SASU n’est pas
La SASU n’est pas un régime de micro-entreprise déguisé : elle impose une comptabilité d’engagement complète, des comptes annuels et un dépôt au greffe. Elle ne permet pas non plus la mise à disposition au public de titres financiers. Enfin, elle ne dispense pas de la CFE ni des obligations de TVA dès le premier euro si vous dépassez les seuils de franchise.
À qui s’adresse le statut SASU ?
Les profils qui y gagnent
Le statut SASU coche particulièrement bien les cases pour :
- le consultant ou freelance à forte marge qui veut arbitrer librement entre salaire et dividendes ;
- le e-commerçant solo qui a besoin d’une structure crédible auprès des fournisseurs, marketplaces et assureurs ;
- le salarié en cumul qui lance une activité en parallèle : sans rémunération versée, la SASU ne génère aucune cotisation sociale ;
- le porteur de projet à croissance qui prévoit d’ouvrir son capital : le passage de SASU à SAS pluripersonnelle se fait par simple cession d’actions, sans transformation ni nouvelle immatriculation.
Les profils pour qui une autre forme est préférable
À l’inverse, la SASU est rarement le bon choix pour une activité à faible chiffre d’affaires : les frais fixes (comptabilité, dépôt des comptes, CFE) pèsent lourd sous 25 000 € de recettes annuelles, là où la micro-entreprise reste imbattable. Un artisan qui privilégie le net immédiat plutôt que la couverture sociale trouvera souvent l’EURL plus économique. Et si vous exercez une profession libérale réglementée, vérifiez d’abord que votre ordre autorise la forme sociétaire de capitaux.
Régime social : le président de SASU est assimilé salarié
Ce que couvrent réellement les cotisations
Dès qu’il perçoit une rémunération au titre de son mandat, le président de SASU est affilié au régime général de la Sécurité sociale. Il bénéficie donc de la même couverture qu’un cadre salarié : maladie-maternité avec indemnités journalières, invalidité, décès, allocations familiales, accidents du travail et surtout retraite de base et complémentaire dans les mêmes conditions qu’un salarié. C’est l’argument décisif pour qui veut sécuriser ses droits à pension.
Une exception majeure : en tant que mandataire social, il ne cotise pas à l’assurance chômage. Aucune allocation ne sera ouverte au titre de ce mandat, quelle que soit la durée d’exercice. Autre limite pratique : sans rémunération versée, il n’y a ni cotisation ni droit acquis, pas même un trimestre de retraite.
Combien coûte un euro de salaire en SASU ?
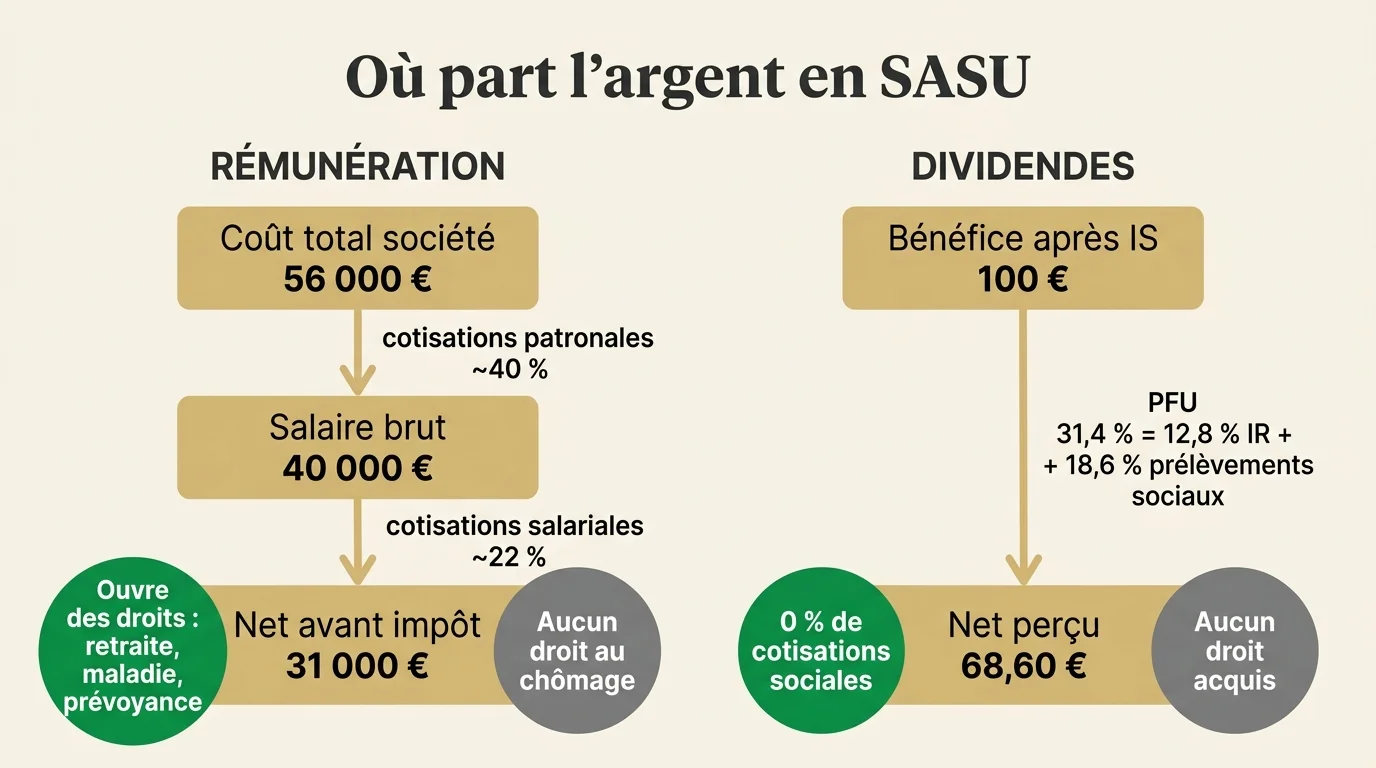
Les cotisations se répartissent entre une part salariale, retenue sur le brut, et une part patronale, supportée en plus par la société. Sur un profil de dirigeant non éligible aux allègements généraux, l’ordre de grandeur observé en 2026 est le suivant :
- cotisations salariales : environ 22 % du brut ;
- cotisations patronales : environ 40 % du brut ;
- soit un total de l’ordre de 60 à 65 % du brut, ou encore près de 80 % du net.
Concrètement, pour une rémunération brute annuelle de 40 000 €, comptez environ 31 000 € de net avant impôt sur le revenu et un coût total pour la société d’environ 56 000 €. Ces taux varient selon le franchissement du plafond annuel de la Sécurité sociale, fixé à 48 060 € en 2026, et selon le taux d’accident du travail applicable à votre activité.
À retenir : en SASU, il faut sortir environ 1,80 € de trésorerie pour verser 1 € de rémunération nette au président. Le même euro distribué en dividendes ne supporte aucune cotisation sociale, seulement 31,4 % de prélèvement forfaitaire unique.
Un dispositif atténue la note la première année : l’ACRE, qui exonère partiellement les cotisations pendant douze mois pour les créateurs éligibles, sous condition de revenu.
Régime fiscal : IS par défaut, option IR pendant 5 exercices
L’impôt sur les sociétés au taux réduit de 15 %
La SASU est soumise de plein droit à l’impôt sur les sociétés. Le barème 2026 comporte deux niveaux :
| Tranche de bénéfice imposable | Taux d’IS |
|---|---|
| De 0 à 42 500 € | 15 % (taux réduit, sous conditions) |
| Au-delà de 42 500 € | 25 % |
Le taux réduit n’est pas automatique. Trois conditions cumulatives doivent être remplies : un chiffre d’affaires inférieur à 10 millions d’euros, un capital entièrement libéré à la clôture de l’exercice, et une détention à au moins 75 % par des personnes physiques. La deuxième condition piège régulièrement les créateurs qui n’ont libéré que la moitié de leur capital : ils perdent le bénéfice des 15 % sur toute la période.
L’option pour l’impôt sur le revenu et ses conditions
L’article 239 bis AB du code général des impôts autorise une option temporaire pour le régime des sociétés de personnes. Le bénéfice est alors imposé directement entre les mains de l’associé unique, ce qui permet d’imputer un déficit de démarrage sur ses autres revenus. Les conditions sont strictes :
- société créée depuis moins de cinq ans à la date de l’option ;
- moins de 50 salariés et chiffre d’affaires ou total de bilan inférieur à 10 millions d’euros ;
- capital et droits de vote détenus à au moins 50 % par des personnes physiques, dont 34 % au moins par le ou les dirigeants ;
- activité éligible (les activités de gestion de patrimoine mobilier ou immobilier sont exclues).
L’option vaut pour cinq exercices maximum et n’est pas renouvelable. En cas de sortie anticipée, quelle qu’en soit la cause, il devient impossible d’y revenir.
La fiscalité des dividendes en 2026
C’est ici que se joue le principal atout du statut. Les dividendes versés à l’associé unique de SASU ne supportent aucune cotisation sociale, quel que soit leur montant. Ils sont soumis au prélèvement forfaitaire unique, dont le taux a évolué : la loi de financement de la Sécurité sociale pour 2026 a relevé la CSG sur les revenus du patrimoine mobilier, portant les prélèvements sociaux de 17,2 % à 18,6 %. Le PFU global s’établit donc à 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux). Le taux de 17,2 % reste en revanche applicable en matière immobilière.
L’option pour le barème progressif de l’impôt sur le revenu demeure possible : elle ouvre droit à l’abattement de 40 % sur le montant brut distribué et à la déductibilité d’une fraction de la CSG, mais elle est globale et s’applique à l’ensemble de vos revenus de capitaux mobiliers de l’année.
Attention toutefois : les dividendes ne créent aucun droit à la retraite ni à l’assurance maladie. Se rémunérer exclusivement en dividendes revient à ne valider aucun trimestre. Un arbitrage salaire/dividendes se construit avec un professionnel, en fonction de votre situation familiale et de vos objectifs de long terme.
Avantages et inconvénients du statut SASU
Les avantages du statut
- Souplesse statutaire : vous rédigez librement les règles de direction, de majorité et de cession.
- Dividendes hors cotisations sociales : le différenciant numéro un face à l’EURL.
- Protection sociale solide : régime général, retraite de cadre, indemnités journalières.
- Crédibilité commerciale : la forme sociétaire rassure banques, grands comptes et fournisseurs.
- Évolutivité : accueil d’associés ou levée de fonds sans changement de forme.
- Cumul possible avec un emploi salarié ou une retraite, sous réserve de votre clause d’exclusivité.
Les limites à mesurer avant de signer
- Coût social élevé : environ 60 à 65 % de cotisations sur le brut, sans contrepartie chômage.
- Formalisme comptable : bilan, compte de résultat, annexe et dépôt des comptes chaque année.
- Rédaction des statuts exigeante : la liberté a une contrepartie, des statuts bâclés se paient au premier litige.
- Pas de couverture chômage pour le mandat de président.
- Frais récurrents : expert-comptable, CFE, assurance responsabilité civile professionnelle.
Modèle de statuts SASU gratuit : les 14 clauses obligatoires
Les mentions imposées par le code de commerce
L’article L210-2 du code de commerce impose six mentions dans les statuts de toute société commerciale : la forme, la durée (99 ans maximum), la dénomination sociale, le siège social, l’objet social et le montant du capital. S’y ajoutent, pour les sociétés par actions, les mentions de l’article R224-2 : nombre et forme des actions, droits attachés, identité des apporteurs et évaluation des apports en nature, avantages particuliers éventuels.
Le choix du siège mérite une attention particulière : domicile personnel, société de domiciliation ou local commercial n’emportent pas les mêmes contraintes. Les règles détaillées dans notre guide sur la domiciliation du siège social valent largement pour une SASU.
Les clauses de fonctionnement à ne pas oublier
Au-delà des mentions légales, huit clauses organisent la vie de la société : apports, libération du capital, direction, décisions de l’associé unique, exercice social, comptes et affectation du résultat, conventions réglementées, cession des actions et dissolution. La nomination d’un commissaire aux comptes n’est obligatoire que si la SASU dépasse deux des trois seuils suivants à la clôture : 4 millions d’euros de total de bilan, 8 millions d’euros de chiffre d’affaires hors taxes, 50 salariés.
Modèle de statuts SASU à copier
Voici la trame des 14 articles à reprendre et adapter. Chaque intitulé correspond à une clause à faire figurer dans votre document, dans cet ordre.
- Article 1 – Forme : « Il est constitué une société par actions simplifiée unipersonnelle régie par les dispositions législatives et réglementaires en vigueur, notamment les articles L227-1 et suivants du code de commerce, et par les présents statuts. »
- Article 2 – Dénomination sociale : nom de la société, suivi de la mention « société par actions simplifiée unipersonnelle » ou « SASU » et du montant du capital sur tous les documents commerciaux.
- Article 3 – Objet social : description précise mais suffisamment large des activités exercées, à titre principal et accessoire, en France et à l’étranger.
- Article 4 – Siège social : adresse complète, avec faculté de transfert par simple décision du président.
- Article 5 – Durée : « La durée de la société est fixée à 99 années à compter de son immatriculation au registre du commerce et des sociétés, sauf prorogation ou dissolution anticipée. »
- Article 6 – Apports : nature et montant des apports en numéraire et en nature, identité de l’apporteur, dépositaire des fonds et, le cas échéant, rapport du commissaire aux apports.
- Article 7 – Capital social : montant total, nombre d’actions et valeur nominale unitaire.
- Article 8 – Libération et modification du capital : proportion libérée à la constitution, délai de libération du solde, modalités d’augmentation et de réduction.
- Article 9 – Forme et droits des actions : actions nominatives, inscription en compte, droit de vote et droit aux dividendes proportionnels à la quotité de capital détenue.
- Article 10 – Cession et transmission des actions : liberté de cession tant que la société est unipersonnelle, clauses d’agrément et de préemption applicables dès l’entrée d’un nouvel associé.
- Article 11 – Président : identité du premier président, durée du mandat, étendue des pouvoirs, rémunération, révocation et remplacement.
- Article 12 – Décisions de l’associé unique : liste des décisions relevant de sa compétence exclusive, formalisme du registre des décisions, mention que les règles de consultation collective ne s’appliquent pas.
- Article 13 – Exercice social et comptes annuels : date d’ouverture et de clôture, durée du premier exercice, approbation des comptes dans les six mois, affectation du résultat et dotation à la réserve légale.
- Article 14 – Dissolution et liquidation : causes de dissolution, désignation du liquidateur, sort du boni de liquidation et règles de transmission universelle du patrimoine.
Ce modèle est une trame de travail, pas un document prêt à déposer. Une clause d’objet social mal calibrée ou un exercice social mal daté peut vous coûter un exercice fiscal entier : faites relire vos statuts avant l’immatriculation. Nos 5 étapes pour créer sa SASU détaillent l’enchaînement des formalités une fois les statuts finalisés.
SASU ou EURL : quel statut choisir ?
SASU ou EURL : quel statut vous correspond ?
5 questions, une orientation motivée. Résultat indicatif, à valider avec un expert-comptable.
Cette orientation ne tient pas compte de votre situation familiale, de vos autres revenus, ni de votre activité exacte. Un arbitrage salaire/dividendes chiffré reste indispensable avant l'immatriculation.
Tableau comparatif SASU / EURL
| Critère | SASU | EURL (gérant associé unique) |
|---|---|---|
| Statut social du dirigeant | Assimilé salarié, régime général | Travailleur non salarié (TNS), SSI |
| Cotisations sur la rémunération | Environ 60 à 65 % du brut | Environ 40 à 45 % du revenu net |
| Dividendes et cotisations sociales | Aucune cotisation, quel que soit le montant | Cotisations TNS sur la part excédant 10 % du capital, primes d’émission et compte courant |
| Fiscalité des dividendes | PFU 31,4 % ou barème progressif | PFU 31,4 % sous le seuil, régime TNS au-delà |
| Retraite | Base + complémentaire régime général | Régime des indépendants, droits généralement plus faibles à cotisation égale |
| Chômage | Aucun droit au titre du mandat | Aucun droit au titre du mandat |
| Souplesse des statuts | Très élevée | Encadrée par la loi |
| Entrée d’associés | Simple cession d’actions | Cession de parts avec agrément et acte enregistré |
Le seuil des 10 % est le point de bascule de l’EURL : au-delà, les dividendes sont réintégrés dans l’assiette des cotisations TNS. Le calcul intègre le capital, les primes d’émission et les sommes inscrites en compte courant d’associé, ce qui rend l’arbitrage sensible à votre structure de financement. Pour un examen chiffré des deux formes, consultez notre comparatif fiscal et social SASU ou EURL.
Testez votre situation
Répondez aux cinq questions ci-dessous pour obtenir une orientation motivée. Le résultat est indicatif : seul un expert-comptable peut valider un arbitrage au vu de votre situation complète.
Combien coûte la création d’une SASU en 2026 ?
Les frais obligatoires
Le chiffre de 400 € souvent avancé est surestimé pour une création en autonomie. Les tarifs réglementés 2026 s’établissent ainsi :
| Poste | Montant 2026 |
|---|---|
| Annonce légale de constitution (forfait SASU, métropole) | 142 € HT |
| Immatriculation au RCS (greffe) | 33,83 € |
| Déclaration des bénéficiaires effectifs | 19,33 € |
| Total minimum | environ 195 € |
Le forfait d’annonce légale est majoré à La Réunion et à Mayotte. La formalité d’immatriculation se dépose exclusivement sur le guichet unique des formalités des entreprises, opéré par l’INPI, qui a remplacé les anciens centres de formalités.
Les frais optionnels
À ce socle s’ajoutent, selon vos choix : le dépôt du capital (gratuit chez la plupart des néobanques, jusqu’à une centaine d’euros ailleurs), l’accompagnement à la rédaction des statuts (de 100 € en ligne à 1 500 € chez un avocat), le commissaire aux apports si vous réalisez un apport en nature significatif, et la domiciliation commerciale à partir d’une vingtaine d’euros par mois. Sur l’année, l’expert-comptable reste le poste le plus lourd, généralement entre 1 000 et 2 500 €.
Questions fréquentes sur le statut SASU
Peut-on créer une SASU avec 1 € de capital ?
Juridiquement oui. En pratique, un capital symbolique fragilise votre crédibilité bancaire et vous prive du taux réduit d’IS si le capital n’est pas intégralement libéré. Un capital de 1 000 à 5 000 € entièrement versé est un compromis raisonnable.
Le président de SASU touche-t-il le chômage ?
Non, pas au titre de son mandat social : aucune cotisation d’assurance chômage n’est due, donc aucun droit n’est ouvert. En revanche, un demandeur d’emploi indemnisé qui crée une SASU peut, sous conditions, conserver tout ou partie de son allocation ou choisir le versement en capital.
Faut-il un expert-comptable pour une SASU ?
Ce n’est pas une obligation légale, mais la SASU est soumise à une comptabilité d’engagement complète et au dépôt annuel des comptes. Au regard des enjeux fiscaux évoqués plus haut, notamment l’arbitrage salaire/dividendes et le respect des conditions du taux réduit d’IS, l’accompagnement d’un professionnel se rentabilise vite.
Les montants et taux cités reflètent l’état du droit au 30 juillet 2026. La législation fiscale et sociale évolue chaque année : vérifiez les données applicables à votre exercice avant toute décision.