


Un débit libellé « Infinite Remit Services Co Limited » correspond, dans l’immense majorité des cas, à un achat réglé sur Shein : c’est l’entité de paiement qui encaisse la transaction, pas la boutique elle-même. Les registres la situent en Irlande, immatriculée à Dublin depuis mai 2023 sous une activité de services financiers. Avant de conclure à une fraude, vérifiez votre historique de commandes et le montant exact ; si le débit reste inexpliqué, vous disposez de treize mois pour le contester auprès de votre banque, qui doit alors vous rembourser au plus tard le premier jour ouvrable suivant votre signalement. Voici comment trancher, puis engager la bonne procédure.
Infinite Remit Services Co Limited : que sait-on vraiment de cette société ?
Face à un libellé inconnu, séparez le vérifiable de ce qui circule sur les forums. La frontière est nette : l’existence de la société est documentée par des registres publics, son rôle exact dans la chaîne de paiement l’est beaucoup moins.
Ce que disent les registres d’entreprises
Infinite Remit Services Co., Limited est une société de droit irlandais, immatriculée au registre des sociétés (CRO) sous le numéro 740373 depuis le 5 mai 2023, siège déclaré à Dublin. Son activité relève du code 6499, « autres activités de services financiers, hors assurance et caisses de retraite » : la catégorie du transfert de fonds et du traitement de paiements.
Ce point compte, car il contredit une idée très répandue en ligne : cette société n’est pas immatriculée à Hong Kong. Elle est établie dans un État membre de l’Union européenne, ce qui a des conséquences directes sur vos délais de contestation.
Quel lien avec Shein, et avec quel niveau de preuve ?
Soyons honnêtes sur les sources : aucun document officiel publié par Shein ne désigne nommément Infinite Remit Services comme son prestataire d’encaissement. Le rattachement au groupe repose sur trois indices :
- Les bases de données d’entreprises attribuent la totalité du capital à Roadget Business Pte. Ltd., la société singapourienne qui chapeaute Shein.
- Le nom appartient à la même famille qu’une entité du groupe formellement identifiée : Infinite Styles Services Co. Limited (Irlande, immatriculation 732881), qui édite le site Shein pour l’Union européenne et que la CNIL comme la Data Protection Commission irlandaise citent nommément.
- De très nombreux témoignages d’acheteurs font coïncider ce libellé avec une commande Shein récente.
Le lien est donc solidement présumé, mais déduit de registres et de témoignages concordants. La nuance compte : dans une réclamation, appuyez-vous sur votre historique de commandes, pas sur une affiliation que vous ne pourriez pas prouver.
Pourquoi le nom Shein n’apparaît-il pas sur votre relevé ?
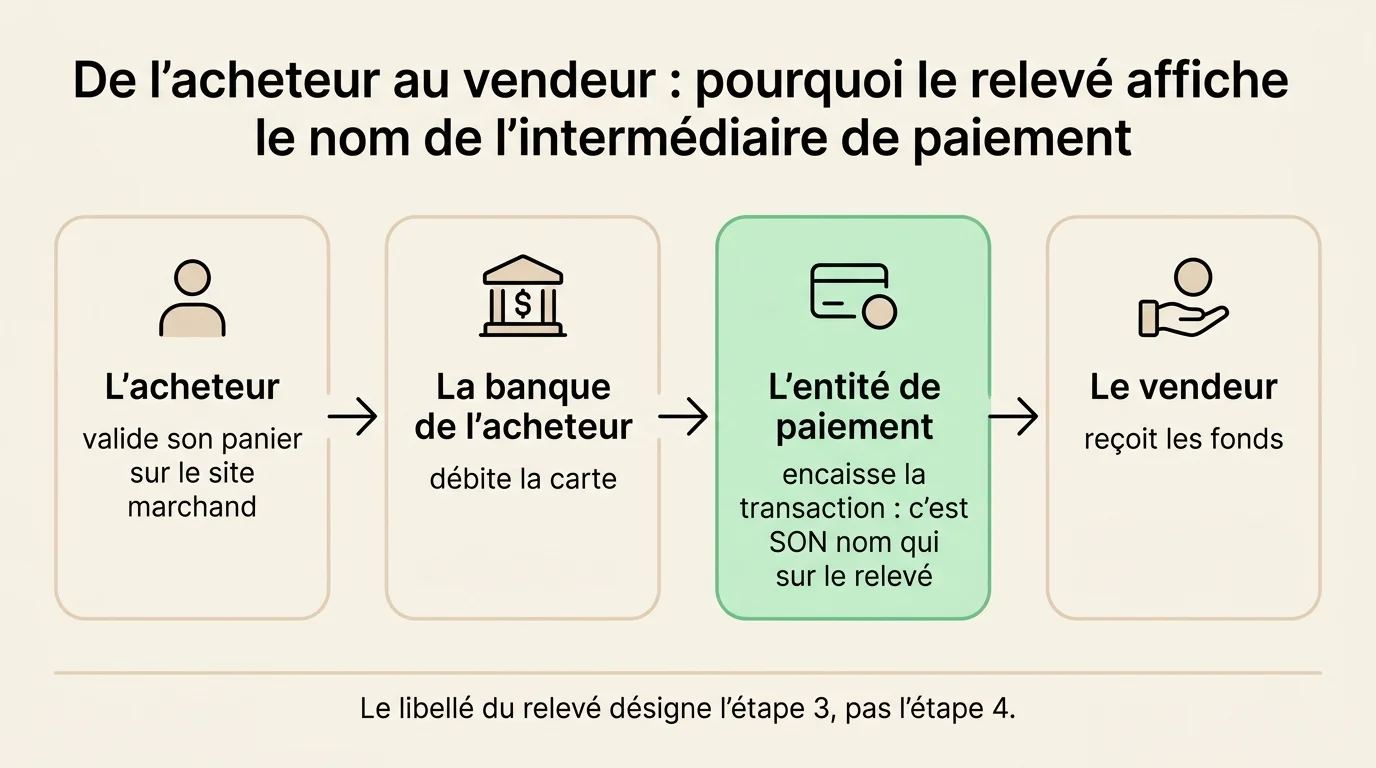
Le libellé d’un relevé n’est pas le nom de la boutique, mais celui de l’entité qui a techniquement encaissé le paiement : le descripteur de facturation. Dans le commerce en ligne international, les deux coïncident rarement, la plateforme centralisant ses encaissements européens sur une entité financière dédiée.
C’est une limite structurelle du relevé bancaire. Sur une facture française, l’émetteur doit être identifié sans ambiguïté grâce à une série de mentions obligatoires encadrées par la loi. Un descripteur de facturation ne donne aucune garantie équivalente : souvent tronqué, parfois en anglais, il n’a pas à faire figurer la marque commerciale.
Les libellés voisins que vous pouvez rencontrer
Plusieurs variantes circulent selon votre banque. Le tableau distingue le confirmé par un registre officiel de ce qui repose sur des signalements d’utilisateurs.
| Libellé observé | Ce que l’on en sait | Niveau de preuve |
|---|---|---|
| INFINITE REMIT SERVICES CO LIMITED | Société irlandaise, CRO 740373, services financiers | Registre public |
| INFINITE REMIT SERVICES, IRS CO LTD | Variantes tronquées du même libellé | Témoignages d’utilisateurs |
| INFINITE STYLES SERVICES CO LTD | Éditeur du site Shein pour l’UE, Irlande, immatriculation 732881 | CNIL, DPC irlandaise |
| INFINITE STYLES ECOMMERCE CO LTD | Entité du groupe Shein citée dans ses mentions de confidentialité | Documents Shein |
| SHEIN.COM, SHEIN FR | Libellé direct, selon l’établissement bancaire | Témoignages d’utilisateurs |
Pourquoi le montant ne tombe-t-il pas toujours juste ?
Un écart de quelques centimes à quelques euros entre le total de la commande et la somme débitée est fréquent, et il a presque toujours une explication comptable :
- La conversion de devise. Une opération traitée hors euro est convertie au taux fixé par Visa ou Mastercard, auquel votre banque ajoute généralement 1 % à 3 %. Cette marge est rarement isolée : elle est intégrée au taux appliqué.
- Le regroupement ou le fractionnement. Un panier expédié en plusieurs lots génère plusieurs débits, ou au contraire un débit unique couvrant deux commandes rapprochées.
- Le décalage de date de valeur. Plusieurs jours séparent l’autorisation du débit effectif : le montant affiché en attente n’est pas toujours le montant final.
Vous ne reconnaissez pas le prélèvement : cinq hypothèses à analyser dans l’ordre
La fraude est l’explication la moins probable, et pourtant la première à laquelle on pense. Reprenez les hypothèses du plus fréquent au plus rare :
- Un achat oublié. Ouvrez l’historique de commandes de votre compte Shein : un achat passé trois semaines plus tôt, débité à l’expédition, explique la majorité des cas.
- Un achat d’un proche. Conjoint, adolescent, carte enregistrée sur un compte familial ou un téléphone partagé : elle a pu servir sans vous.
- Un paiement fractionné. Le paiement en plusieurs fois génère des débits ultérieurs que l’on ne rattache plus à l’achat initial.
- Une erreur de traitement. Double débit, autorisation non annulée : cela se corrige auprès du commerçant ou de la banque.
- Une utilisation frauduleuse de vos données. Dernier scénario à retenir, il se manifeste rarement par un débit isolé : on observe plutôt plusieurs opérations rapprochées, souvent consécutives à la saisie de vos coordonnées sur un faux site.
Diagnostiquer votre prélèvement en six questions
L’outil ci-dessous reprend ces hypothèses sous forme de questionnaire. Il ne détermine pas s’il y a fraude : il indique quelle démarche engager en priorité, et sous quel délai.
Quelle démarche pour quelle situation ?
Chaque situation relève d’une voie différente, avec son délai et son interlocuteur propres. Les confondre fait perdre du temps, parfois des droits.
| Votre situation | La bonne procédure | Délai | Interlocuteur |
|---|---|---|---|
| Achat reconnu, article reçu, vous voulez le renvoyer | Droit de rétractation, puis retour | 14 jours à compter de la réception | Le vendeur |
| Achat reconnu, article jamais livré ou non conforme | Réclamation au vendeur, puis chargeback en cas d’échec | Sans tarder ; chargeback souvent 30 à 120 jours | Le vendeur, puis votre banque |
| Montant légèrement différent de la commande | Vérification des frais et du taux de conversion | Avant toute contestation | Votre banque |
| Achat effectué par un proche ayant accès à la carte | Aucune démarche bancaire | Sans objet | Votre entourage |
| Débit inconnu, carte toujours en votre possession | Contestation écrite d’une opération non autorisée | 13 mois maximum à compter du débit | Votre banque, puis Perceval |
| Plusieurs débits inconnus à la suite d’un SMS suspect | Blocage de la carte, contestation, signalement du message | Immédiatement | Banque, Perceval, 33700 |
Contester une opération non autorisée auprès de votre banque
Si le débit reste inexpliqué et que vous n’en êtes pas à l’origine, vous entrez dans le régime de l’opération de paiement non autorisée, protecteur mais soumis à des délais stricts. Vérifiez notamment la présence d’un libéllé d’agios sur le relevé qui pourrait accompagner ce prélèvement suspect.
Treize mois pour agir, sauf si l’opération a eu lieu hors EEE
L’article L133-24 du code monétaire et financier impose de signaler l’opération à votre banque « sans tarder » et au plus tard dans les treize mois suivant la date de débit. Il s’agit d’un délai de forclusion : passé ce terme, la demande devient irrecevable, quelle que soit la réalité de la fraude.
Une exception est décisive : lorsque l’opération a été réalisée hors de l’Espace économique européen, ce délai tombe à 70 jours, que votre convention de compte peut allonger sans jamais dépasser 120 jours. C’est là que l’immatriculation irlandaise d’Infinite Remit Services prend son impact, l’Irlande appartenant à l’EEE : les treize mois s’appliquent en principe pleinement. Vérifiez néanmoins la clause correspondante de votre convention.
Les treize mois ne sont pas un confort. La banque peut opposer une réaction tardive pour refuser le remboursement : votre dossier sera d’autant plus solide que vous aurez signalé le débit dans les jours suivant sa découverte.
L’obligation de remboursement de votre banque
L’article L133-18 est sans ambiguïté : informée d’une opération non autorisée, la banque doit rembourser immédiatement, et au plus tard à la fin du premier jour ouvrable suivant. Elle doit rétablir le compte dans l’état où il se serait trouvé sans l’opération, frais et agios compris, et ne peut différer qu’en cas de soupçon de fraude de votre part, à charge pour elle d’en informer la Banque de France. Réunissez en amont :
- Le relevé faisant apparaître le débit, avec sa date exacte et son libellé complet.
- Les captures de votre historique de commandes, y compris s’il est vide.
- La date et l’heure de votre demande de blocage de la carte.
- Une contestation écrite, par lettre recommandée ou via la messagerie sécurisée de votre banque, qui horodate l’échange.
La franchise de 50 € et les cas où elle ne s’applique pas
L’article L133-19 prévoit qu’en cas de perte ou de vol de la carte, vous pouvez supporter les pertes dans la limite de 50 € pour les opérations antérieures au blocage. Cette franchise disparaît dans le cas qui nous intéresse : lorsque l’instrument a été utilisé sans présentation physique, vos données étant détournées à votre insu, vous ne supportez aucune conséquence financière. C’est le cas d’un paiement réglé avec un numéro récupéré par hameçonnage, la carte étant restée dans votre portefeuille. Il en va de même si la banque n’a pas exigé d’authentification forte.
Rétractation et chargeback : les autres voies vers un remboursement
Si le débit correspond à un achat que vous avez bien passé, la contestation pour opération non autorisée n’est pas la bonne porte : déclarer frauduleuse une opération autorisée vous expose. Deux autres voies sont possibles.
Quatorze jours pour se rétracter après réception
L’article L221-18 du code de la consommation vous accorde quatorze jours calendaires pour vous rétracter d’un achat en ligne, sans justification, à compter de la réception du bien. Le vendeur doit alors vous rembourser dans les quatorze jours, frais de livraison standard compris, mais il peut attendre d’avoir récupéré le colis ou une preuve d’expédition. Certaines catégories sont exclues, dont les articles personnalisés et les produits d’hygiène descellés. Ce droit vaut aussi pour les services souscrits à distance, ce qu’un contrat de prestation de service bien rédigé anticipe. Au-delà, seule la politique commerciale du vendeur s’applique : Shein accepte les retours dans une fenêtre plus large, de l’ordre de trente jours, mais les frais de traitement cessent d’être remboursés.
Le chargeback n’est pas un droit légal
La rétrofacturation, ou chargeback, est souvent présentée comme un droit du consommateur. C’est inexact : il s’agit d’une procédure interne aux réseaux Visa et Mastercard, que votre banque peut engager auprès de celle du commerçant lorsque celui-ci n’a pas honoré la commande. La demande est gratuite, mais le remboursement n’est jamais garanti et dépend des preuves fournies. Les délais sont fixés par les réseaux, pas par la loi : couramment de 30 à 120 jours. Réservez cette voie aux litiges commerciaux avérés.
Où signaler ce prélèvement, et à qui ?
Quatre dispositifs publics existent, et ils ne servent pas à la même chose :
- Perceval : plateforme de la gendarmerie pour signaler une fraude à la carte bancaire. Trois conditions cumulatives : être toujours en possession de la carte, attester ne pas être à l’origine des dépenses, avoir déjà saisi votre banque. Elle ne remplace pas un dépôt de plainte.
- SignalConso : plateforme de la DGCCRF pour un litige commercial avec un professionnel, comme une livraison qui n’arrive pas. Elle ne traite pas la fraude bancaire.
- Cybermalveillance.gouv.fr : assistance aux victimes et fiches réflexes, notamment en cas d’hameçonnage.
- Le 33700 : réservé aux SMS frauduleux, à transférer gratuitement à ce numéro. Pour les courriels, Signal Spam joue le même rôle.
Questions fréquentes
Dois-je faire opposition dès que je vois ce libellé ?
Non. Consultez d’abord votre historique de commandes et interrogez les personnes ayant accès à la carte : une opposition immédiate bloque votre moyen de paiement pour un débit qui, le plus souvent, correspond à un achat réel. Ne bloquez sans attendre que si plusieurs opérations inconnues se succèdent.
J’ai reçu un SMS annonçant un colis bloqué avec ce nom. Est-ce fiable ?
Non. Ce libellé est aujourd’hui repris dans des campagnes d’hameçonnage. Aucun transporteur ni prestataire de paiement ne réclame le règlement de frais par SMS avec un lien. Ne cliquez pas, transférez le message au 33700 et vérifiez le suivi depuis votre compte marchand.
Puis-je être remboursé si le débit date de plus de treize mois ?
La contestation pour opération non autorisée devient irrecevable au-delà de ce délai de forclusion. Agir en justice reste possible, la forclusion n’affectant pas le délai pour saisir un tribunal, mais la démarche est plus lourde. En cas de refus de votre banque, saisissez le médiateur bancaire, gratuitement.
Un remboursement peut-il porter ce libellé ?
Oui. Un crédit sous le même nom correspond généralement au remboursement d’un article retourné, traité par la même entité de paiement.