


Une ligne « OTF » assortie d’une retenue sur votre relevé de paiement CAF signale qu’une partie de vos prestations a été prélevée avant versement, au profit de la caisse elle-même ou d’un créancier tiers. Ce sigle ne fait l’objet d’aucune définition officielle publiée par la Caf, par service-public.fr ou par Légifrance : seule votre caisse peut vous dire quel mécanisme et quel créancier se cachent derrière cette ligne. En pratique, quatre dispositifs seulement peuvent expliquer une retenue sur des prestations familiales, chacun avec ses plafonds et ses recours. Voici comment identifier le vôtre, ce qui reste protégé quoi qu’il arrive, et les démarches pour obtenir des explications ou contester.
Que signifie le sigle OTF sur un relevé de paiement CAF ?
Un sigle sans définition officielle publiée
Soyons clairs, car ce point conditionne tout le reste : nous n’avons trouvé aucune source officielle définissant « OTF ». Le sigle n’apparaît ni dans le lexique allocataire de caf.fr, ni dans les fiches de service-public.fr, ni dans le code de la sécurité sociale. Plusieurs sites reprennent la formule « Organisme Tiers Facturant », mais aucun ne cite de texte à l’appui, et cette expression ne correspond à aucune catégorie juridique connue du recouvrement public.
Ce que l’on peut établir, en revanche, tient à la logique du document. Sur une attestation de paiement, une ligne assortie d’un montant négatif traduit toujours la même chose : une somme retenue sur vos droits avant versement. Les allocataires qui ont interrogé leur caisse rapportent deux réponses récurrentes, une dette envers la Caf ou une dette alimentaire. C’est un faisceau d’indices, pas une définition : n’accordez aucune confiance à une explication trouvée en ligne, y compris celle-ci, tant que votre caisse n’a pas confirmé la nature de la retenue portée sur votre dossier.
Les sigles voisins à ne pas confondre : ATD, OTD et SATD
Une partie de la confusion vient de sigles réels et proches, qu’il est utile de connaître pour poser les bonnes questions :
- ATD : l’avis à tiers détenteur, utilisé par l’administration fiscale pour recouvrer des impôts impayés.
- OTD : l’opposition à tiers détenteur, employée par les comptables publics locaux pour des créances de cantine scolaire, de crèche ou d’hôpital.
- SATD : la saisie administrative à tiers détenteur, qui a remplacé et unifié ces procédures depuis le 1er janvier 2019.
Il n’existe pas d’« ordre à tiers détenteur » : cette formulation, que l’on croise parfois, résulte d’une confusion avec l’OTD. Et depuis 2019, ni l’ATD ni l’OTD ne devraient plus figurer sur un document récent.
Comment obtenir de votre caisse le détail exact de la retenue ?
C’est la seule démarche qui vous donnera une réponse fiable, et elle est gratuite. Demandez par écrit les quatre éléments suivants :
- La nature juridique de la retenue (récupération d’indu, saisie, dette alimentaire).
- L’identité du créancier et ses coordonnées, si la somme est reversée à un tiers.
- Le détail du calcul : montant total de la dette, période concernée, taux de retenue appliqué.
- La copie de la notification initiale, avec sa date d’envoi et les voies de recours.
Passez par la messagerie de votre espace « Mon Compte » sur caf.fr, qui laisse une trace horodatée, ou par le 3230. Si la retenue provient d’un créancier extérieur, la Caf n’exécute qu’un titre : c’est vers ce créancier qu’il faudra vous tourner.
Les quatre mécanismes possibles derrière un prélèvement OTF CAF
La récupération d’un indu par la Caf elle-même
C’est de loin le cas le plus fréquent. Lorsque la Caf estime avoir versé des sommes auxquelles vous n’aviez pas droit, l’article L553-2 du code de la sécurité sociale l’autorise à récupérer ce trop-perçu par retenues sur vos prestations à venir, y compris sur les aides au logement, l’AAH et le RSA. La dette naît le plus souvent d’un décalage entre votre situation réelle et celle enregistrée : reprise d’emploi, séparation, déménagement, ou une période d’activité partielle dont les indemnités n’ont pas été déclarées au bon trimestre. L’oubli n’est pas une fraude, et la distinction change tout : le taux de retenue, les pénalités et vos chances d’obtenir une remise.
La Caf ne dispose pas d’un délai illimité : l’action en recouvrement d’un indu se prescrit en principe par deux ans, portés à cinq ans en cas de manœuvre frauduleuse ou de fausse déclaration.
La saisie administrative à tiers détenteur du Trésor public
La SATD permet aux comptables publics de saisir des sommes détenues par un tiers pour recouvrer une créance publique : impôts, amendes, frais hospitaliers, factures de cantine. Elle ne peut pas porter sur des prestations familiales, insaisissables. Elle vise en pratique votre compte bancaire, ce qui n’est pas une retenue opérée par la Caf avant versement.
La saisie demandée par un commissaire de justice
Les huissiers de justice ont pris le nom de commissaires de justice le 1er juillet 2022. Un créancier privé muni d’un titre exécutoire peut les mandater, mais hors les exceptions légales détaillées plus bas, ils ne peuvent pas saisir des prestations familiales. Une saisie sur votre compte bancaire, elle, reste possible.
La pension alimentaire impayée et l’Aripa
L’Agence de recouvrement et d’intermédiation des pensions alimentaires (Aripa), service public géré par les Caf et la MSA, dispose de pouvoirs étendus. Depuis le 1er janvier 2023, l’intermédiation financière est systématique pour les séparations : la Caf collecte la pension auprès du parent débiteur et la reverse au parent créancier. En cas d’impayé, l’Aripa peut agir sur les salaires, le compte bancaire et les prestations sociales du parent débiteur, y compris sur des prestations normalement protégées, car la créance alimentaire figure parmi les exceptions prévues par la loi.
Qui peut prélever quoi, sur quelle prestation et dans quelle limite
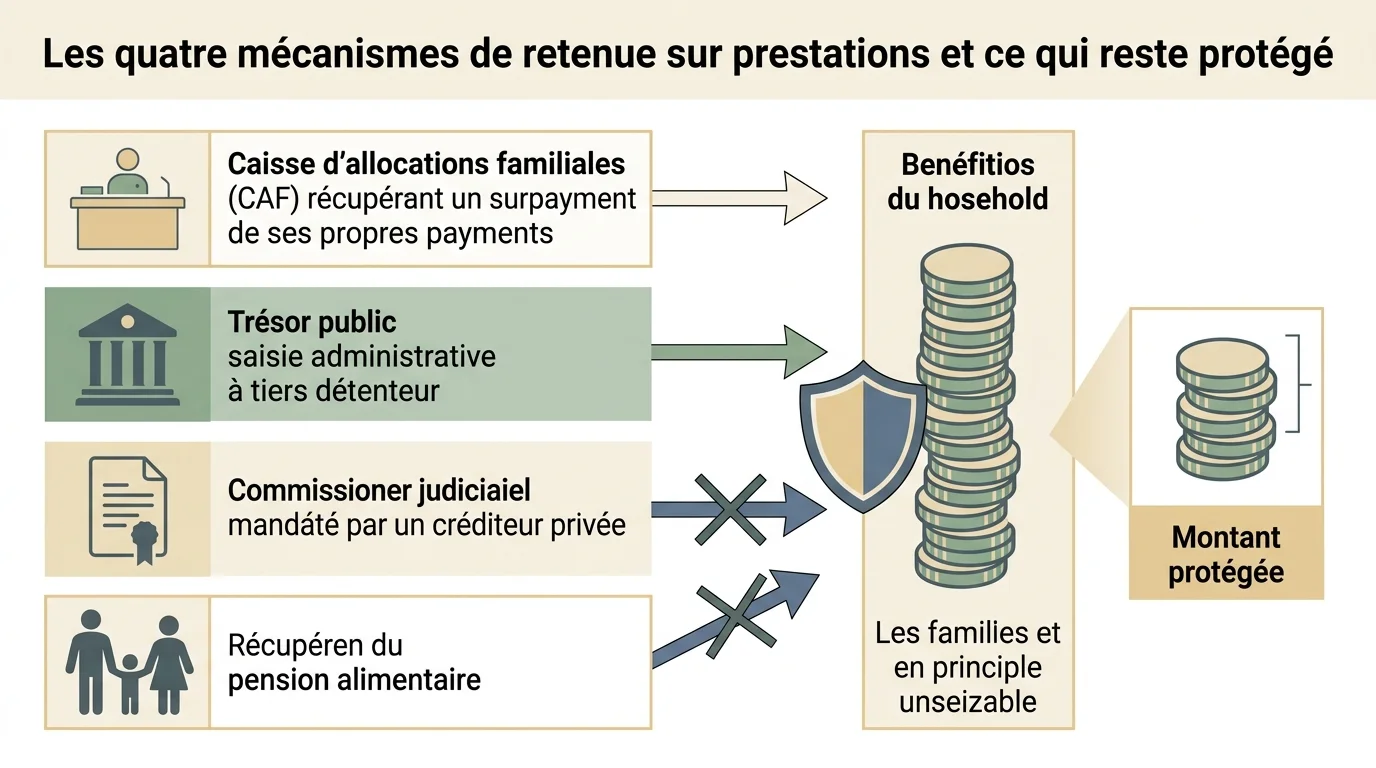
Le tableau ci-dessous résume les quatre mécanismes et vous permet de situer votre propre retenue dès que la Caf vous en a indiqué la nature.
| Qui prélève | Pour quelle créance | Sur quelles prestations | Dans quelle limite |
|---|---|---|---|
| La Caf (récupération d’indu) | Trop-perçu de prestations | Prestations familiales, aides au logement, AAH, RSA | Barème progressif selon le revenu mensuel pondéré du foyer |
| Trésor public (SATD) | Impôts, amendes, créances hospitalières et locales | Pas sur les prestations familiales, insaisissables | Compte bancaire, sous réserve du solde bancaire insaisissable |
| Commissaire de justice | Créance privée avec titre exécutoire | Prestations familiales seulement dans les cas prévus par la loi | Compte bancaire, sous réserve du solde bancaire insaisissable |
| Aripa / créancier d’aliments | Pension alimentaire impayée | Allocations familiales, complément familial, ARS, ASF, allocation de base | Recouvrement des arriérés dans la limite prévue par le dispositif |
Ce qui reste protégé : insaisissabilité et solde bancaire insaisissable
L’article L553-4 du code de la sécurité sociale pose un principe simple : les prestations familiales sont incessibles et insaisissables. Les exceptions sont limitativement énumérées, ce qui signifie qu’aucune autre créance ne permet de les saisir. Ces exceptions sont au nombre de trois :
- la récupération de prestations versées à tort à la suite d’une manœuvre frauduleuse ou d’une fausse déclaration ;
- le paiement des dettes alimentaires et de la contribution à l’entretien des enfants, qui peut porter sur l’allocation de base, les allocations familiales, le complément familial, l’allocation de rentrée scolaire et l’allocation de soutien familial ;
- les frais de soins, d’hébergement, d’éducation ou de formation engagés pour l’enfant dans certains établissements.
Le RSA obéit à ses propres règles : en principe protégé, il peut néanmoins supporter la récupération d’un indu de RSA et, sous conditions, le recouvrement d’une créance alimentaire. Le même article ajoute une protection souvent ignorée : le blocage d’un compte courant ne peut pas faire échec à l’insaisissabilité, et vous pouvez retirer chaque mois les sommes correspondant à vos prestations familiales, même pendant une saisie.
Quand votre compte bancaire est saisi, votre banque doit vous laisser automatiquement le solde bancaire insaisissable (SBI), égal au montant forfaitaire du RSA pour une personne seule, soit 651,69 € depuis le 1er avril 2026. Vous n’avez aucune démarche à effectuer et aucun formulaire à remplir : si votre banque ne l’applique pas, réclamez-le par écrit sans attendre.
Combien la Caf peut-elle retenir chaque mois sur vos prestations ?
Pour la récupération d’un indu, la retenue ne dépend pas du quotient familial mais du revenu mensuel pondéré du foyer, défini à l’article D553-1 du code de la sécurité sociale. On divise le revenu mensuel par un nombre de parts : 1,5 pour une personne seule, 2 pour un couple, plus 0,5 par enfant à charge. Le barème 2026 en métropole applique ensuite un taux croissant, d’un forfait d’environ 57 € pour les revenus les plus faibles jusqu’à 60 % au-delà de 915 €. Ces montants étant revalorisés chaque année, faites confirmer par votre caisse celui appliqué à votre dossier.
Deux points appellent votre vigilance. En l’absence de déclaration de ressources, la Caf retient un revenu forfaitaire élevé : transmettre vos justificatifs fait souvent baisser la retenue immédiatement. Et en cas de fraude établie, la retenue peut être majorée jusqu’à 50 %, voire doublée en cas de récidive dans les cinq ans, avec une indemnité de gestion de 10 % des sommes réclamées.
Comment contester une retenue sur vos allocations ?
Modèle indicatif, à relire et à adapter à votre situation. Il ne constitue pas un conseil juridique et ne remplace pas l'accompagnement d'un travailleur social, d'un point-justice ou d'un juriste. Envoyez de préférence en lettre recommandée avec accusé de réception et conservez une copie.
La contestation obéit à une séquence précise, et le premier réflexe n’est pas de contester mais de comprendre. Une simple demande d’explication ne vaut pas contestation aux yeux de la Caf : le recours doit être argumenté en fait et en droit.
- Réunissez vos pièces : notification de dette, relevés de paiement, avis d’imposition, bulletins de salaire et, le cas échéant, le détail de votre solde de tout compte si la dette découle d’une fin de contrat mal déclarée.
- Demandez le détail du calcul par écrit et vérifiez ligne à ligne les périodes retenues.
- Saisissez la commission de recours amiable (CRA) de votre caisse dans les deux mois suivant la notification. Pour une dette de RSA, le recours se dirige vers le conseil départemental. Le remboursement est suspendu pendant l’examen du dossier.
- Portez l’affaire devant le juge si la CRA rejette votre demande, expressément ou par son silence.
Attention à une confusion coûteuse : contester une dette et demander une remise sont deux démarches contradictoires, la seconde revenant à reconnaître la dette. Si vous estimez que le trop-perçu n’existe pas, contestez d’abord ; vous pourrez solliciter une remise ensuite si la contestation échoue.
| Recours | Interlocuteur | Délai | Quand l’utiliser |
|---|---|---|---|
| Demande d’explication | Votre Caf (Mon Compte ou 3230) | À tout moment | Pour identifier la nature de la retenue et le créancier |
| Recours amiable | Commission de recours amiable (CRA) | 2 mois après la notification | Pour contester l’existence ou le montant de la dette |
| Recours contentieux | Tribunal judiciaire, pôle social | 2 mois après le rejet de la CRA | Après échec du recours amiable, obligatoire au préalable |
| Contestation d’une saisie bancaire | Juge de l’exécution | 1 mois après la dénonciation de la saisie | Pour une saisie-attribution portant sur des sommes insaisissables |
| Remise ou échéancier | Votre Caf, puis la CRA | À tout moment | Quand la dette est fondée mais la retenue insoutenable |
Demander un échéancier, une remise de dette ou un accompagnement
Si la dette est justifiée mais que la retenue vous met en difficulté, plusieurs leviers se cumulent. Vous pouvez demander un échéancier adapté à vos charges réelles, budget détaillé à l’appui. Vous pouvez aussi solliciter une remise de dette, totale ou partielle : la loi autorise la réduction ou l’abandon de la créance en cas de précarité du débiteur, sauf manœuvre frauduleuse.
Ne restez pas seul avec ces courriers. Le travailleur social de votre Caf, du centre communal d’action sociale ou du département connaît les barèmes et rédige ces demandes tous les jours. Un point-justice ou une permanence juridique gratuite peut vous orienter sur un recours contentieux. Et si les dettes s’accumulent au-delà de la seule Caf, la commission de surendettement de la Banque de France examine l’ensemble de votre situation.
Questions fréquentes sur le prélèvement OTF CAF
La Caf peut-elle prélever la totalité de mes allocations ?
Non. Hors situation de fraude établie, la retenue est plafonnée par le barème légal et un reste à vivre doit vous être laissé. Si la totalité de vos prestations disparaît, signalez-le immédiatement à votre caisse.
La contestation suspend-elle la retenue ?
Selon les informations diffusées par les caisses, le remboursement est suspendu pendant l’examen du recours amiable. Demandez toutefois cette suspension explicitement et conservez la preuve de votre envoi.
Que faire si le délai de deux mois est dépassé ?
Écrivez malgré tout. Le délai court à compter de la notification ou du moment où vous avez eu connaissance de la dette, ce qui laisse parfois une marge. Et une demande de remise ou d’échéancier, elle, reste possible à tout moment.
La Caf peut-elle me réclamer une dette de plus de deux ans ?
En principe non, sauf manœuvre frauduleuse ou fausse déclaration, où le délai passe à cinq ans. Attention toutefois : la prescription est interrompue tant qu’une procédure de recouvrement est en cours. Faites vérifier votre cas avant de conclure.