


Un virement libellé « Sogec Gestion » correspond le plus souvent au règlement d’une demande de remboursement (ODR) déposée quelques semaines plus tôt. Sogec est une société française bien réelle, spécialisée dans le traitement des opérations promotionnelles pour le compte de marques et d’enseignes : elle verse l’argent à leur place, ce qui explique que son nom apparaisse sur votre relevé au lieu de celui du produit acheté. Comme plusieurs semaines séparent le dépôt du dossier du versement, l’opération a souvent eu le temps de sortir de votre mémoire. Reste à savoir comment confirmer que ce virement vous concerne vraiment, et quels réflexes adopter dans le cas contraire.
Sogec Gestion : que signifie ce virement sur votre relevé ?
Voir apparaître un crédit de quelques euros au nom d’une société inconnue a de quoi surprendre. Dans l’immense majorité des cas, c’est simplement la dernière étape, invisible pour le consommateur, d’une opération promotionnelle à laquelle vous avez participé.
Une société réelle, immatriculée en France
La vérification est à la portée de tout le monde et prend deux minutes. Selon les mentions légales publiées sur le site sogec-marketing.com et la fiche de l’Annuaire des entreprises (annuaire-entreprises.data.gouv.fr), consultés le 30 juillet 2026, Sogec est une société par actions simplifiée immatriculée sous le SIREN 978 314 540, RCS Paris, au capital de 14 154 570 euros, dont le siège se situe 8 rue Catherine de la Rochefoucauld à Paris (9e). Son activité déclarée relève des agences de publicité (code NAF 73.11Z) et elle exploite un établissement à Villebon-sur-Yvette, dans l’Essonne, historiquement le centre de traitement des opérations promotionnelles.
Un détail explique la confusion fréquente autour du nom. L’entité immatriculée sous la dénomination « SOGEC GESTION » (SIREN 332 444 033), créée en 1985 à cette même adresse de Villebon-sur-Yvette, figure aujourd’hui à l’Annuaire des entreprises sous une autre dénomination sociale. « Sogec Gestion » relève donc désormais de l’usage historique : c’est le libellé que les banques ont conservé, pas nécessairement la raison sociale en vigueur. Côté actionnariat, l’activité promotionnelle de Sogec, longtemps rattachée au groupe La Poste, a été reprise par le groupe HighCo, qui a annoncé la finalisation de l’opération le 30 septembre 2025.
Pourquoi le nom de Sogec apparaît-il à la place de celui de la marque ?
Parce qu’une marque qui lance une demande de remboursement ne traite presque jamais les dossiers elle-même. Elle confie l’ensemble de la chaîne à un prestataire spécialisé : réception des participations, contrôle des justificatifs, gestion des litiges, puis versement. C’est ce prestataire qui émet le virement depuis ses propres comptes, en son nom, exactement comme un gestionnaire de paie règle des salaires pour le compte d’un employeur. Sogec compte parmi les acteurs de référence de ce marché en France et travaille pour de grandes enseignes de la distribution et des industriels de la grande consommation ; la liste précise de ses clients n’est en revanche pas publique, mieux vaut donc se garder d’en présumer.
Comment fonctionne le circuit d’une demande de remboursement ?
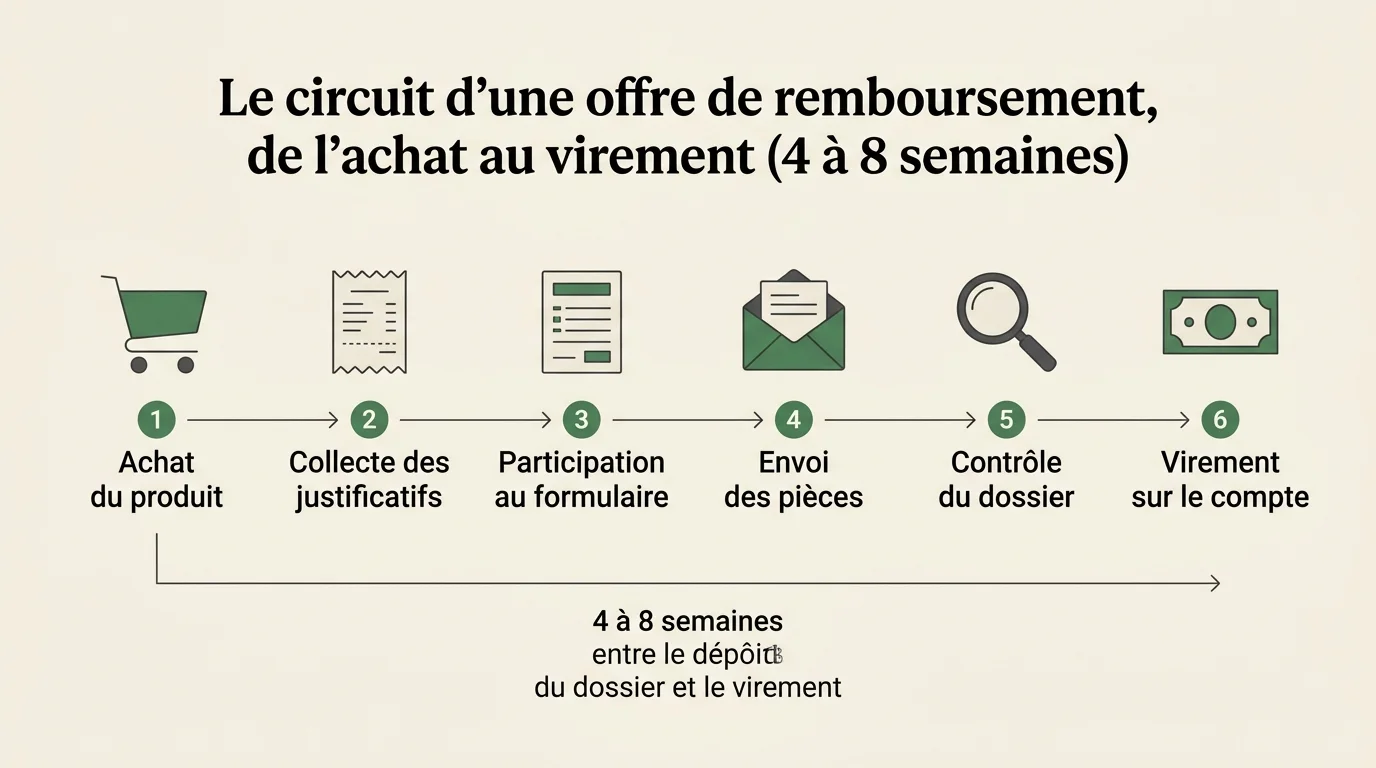
Une ODR est une promesse commerciale : la marque s’engage à vous rembourser tout ou partie du prix d’un produit après l’achat, sous réserve que vous fournissiez les preuves demandées et que vous respectiez les conditions publiées. Ce règlement de l’offre a une valeur contractuelle : les conditions écrites font foi, exactement comme les clauses d’un contrat de prestation de service. C’est aussi pour cette raison que le moindre écart de forme peut suffire à faire tomber un dossier.
Les étapes, de l’achat au virement
- L’achat du produit éligible, pendant la période de la demande.
- La collecte des justificatifs : ticket de caisse ou facture, code-barres de l’emballage, parfois numéro de série.
- La participation : formulaire rempli en ligne, sur une application dédiée, ou par courrier.
- L’envoi des pièces dans le délai imparti, souvent quelques semaines après l’achat.
- Le contrôle du dossier par le gestionnaire, qui vérifie la conformité de chaque pièce.
- Le remboursement, par virement sur le compte dont vous avez fourni l’IBAN.
Les motifs de rejet les plus fréquents
Les dossiers rejetés le sont rarement de façon arbitraire : ils butent presque toujours sur une condition de forme annoncée dans le règlement.
| Motif de rejet | Ce qui est reproché | Comment l’éviter |
|---|---|---|
| Participation hors délai | Dossier posté ou déposé après la date limite | Noter la date limite dès l’achat, conserver une preuve de dépôt |
| Code-barres manquant | Code non découpé sur l’emballage, ou photographié au lieu d’être envoyé | Suivre à la lettre le format demandé (original, découpé, scanné) |
| Justificatif illisible | Ticket thermique effacé, photo floue, montant invisible | Photographier le ticket le jour de l’achat, en pleine lumière |
| Formulaire incomplet | IBAN erroné, champ obligatoire vide, absence de signature | Relire avant envoi, vérifier l’IBAN caractère par caractère |
| Produit non éligible | Référence, contenance ou coloris hors périmètre de la demande | Comparer la référence exacte du produit avec le règlement |
| Doublon | Plusieurs participations pour un même foyer ou un même IBAN | Vérifier la limite de participation, souvent « une par foyer » |
Quels délais faut-il compter avant d’être crédité ?
Les acteurs du secteur, Sogec compris, annoncent généralement un délai de quatre à huit semaines entre la réception d’un dossier complet et conforme et le virement. Ce délai n’est pas une règle légale : il découle du règlement de chaque demande, qui doit indiquer quand le compte du consommateur sera crédité. Le compteur ne démarre qu’à la réception du dossier, jamais à la date d’achat.
| Étape | Ordre de grandeur habituel | Point de vigilance |
|---|---|---|
| Achat → dépôt de la participation | Quelques jours à quelques semaines | La date limite de participation est impérative |
| Dépôt → accusé de réception | Quelques jours pour un dépôt en ligne | Conserver le mail ou le numéro de dossier |
| Réception → contrôle du dossier | Variable selon le volume de l’opération | Un dossier incomplet suspend le délai |
| Validation → virement | 4 à 8 semaines annoncées au total | Le règlement de la demande fait référence |
Comment vérifier qu’un virement Sogec Gestion vous concerne bien ?
Trois indices se recoupent facilement : le montant, la date, et le libellé de l’opération.
Lire le libellé de l’opération
Sur une application bancaire, le libellé affiché est souvent tronqué. Ouvrez le détail de l’opération : vous y trouverez en général le nom complet de l’émetteur, la date de valeur, et surtout la référence du virement, qui reprend fréquemment un numéro de dossier ou le nom de l’opération promotionnelle. Comparez ensuite ce montant avec celui annoncé par la demande : une ODR rembourse une somme précise, rarement un chiffre rond arbitraire. Un remboursement par virement se distingue par ailleurs d’un remboursement sur carte bancaire : le premier arrive comme un crédit autonome, le second annule une opération de paiement antérieure et porte la trace du commerçant d’origine.
Ce que votre banque peut retrouver pour vous
- Le nom et l’identifiant complets de l’émetteur du virement.
- La référence libre saisie par le donneur d’ordre, souvent la clé du mystère.
- La date d’exécution et la date de valeur.
- Le pays d’origine du virement, utile en cas de doute sérieux.
Ces informations sont accessibles sur simple demande à votre conseiller. Si vous êtes indépendant ou dirigeant, le réflexe est le même que pour n’importe quel encaissement professionnel : rapprocher chaque virement entrant d’une pièce justificative, au même titre que vous contrôlez les mentions obligatoires de vos factures.
Vérifier votre virement en cinq questions
Répondez aux cinq questions ci-dessous. L'outil rapproche vos réponses du déroulement habituel d'une offre de remboursement et vous indique le geste le plus utile. Il ne porte aucun jugement sur une entreprise.
1. Vous-même ou une personne de votre foyer avez-vous participé à une offre de remboursement au cours des trois derniers mois ?
2. Le montant crédité correspond-il à un remboursement que vous attendiez, au centime près ou presque ?
3. Le détail de l'opération affiche-t-il une référence, un numéro de dossier ou un nom d'opération promotionnelle ?
4. L'émetteur du virement est-il une société, et non un particulier identifié par ses nom et prénom ?
5. Quelqu'un vous a-t-il contacté après le virement pour vous demander d'en restituer tout ou partie ?
Information générale, sans valeur de conseil juridique ou bancaire personnalisé.
Cet outil ne rend aucun verdict définitif : il met simplement en face les indices dont vous disposez pour vous aider à décider du prochain geste. Répondez aux cinq questions, puis suivez la piste indiquée.
Virement inattendu : faut-il forcément s’inquiéter ?
Non, et il faut le dire clairement. Un crédit que vous ne reconnaissez pas a de nombreuses explications banales : une ODR déposée deux mois plus tôt et oubliée, une participation faite par votre conjoint avec l’IBAN du compte commun, un geste commercial d’un vendeur, le remboursement d’un abonnement résilié, ou une simple erreur de saisie d’IBAN par un tiers. Avant de conclure à la fraude, épuisez les hypothèses simples.
L’arnaque au virement suivi d’une demande de restitution
Il existe en revanche un scénario frauduleux bien identifié, régulièrement signalé par les banques françaises. Un inconnu vous adresse un virement, puis vous contacte peu après, par téléphone, SMS ou messagerie, en invoquant une erreur et en vous pressant de lui renvoyer les fonds sur un autre compte. En obtempérant, vous faites transiter par votre compte de l’argent d’origine potentiellement illicite : c’est le mécanisme dit de la « mule bancaire », et il peut vous exposer personnellement.
Ne renvoyez jamais directement à un particulier une somme reçue de façon inattendue, même si l’histoire semble crédible et le ton pressant. Passez systématiquement par votre banque : c’est elle qui dispose du canal officiel de rappel de fonds, et ce détour ne vous coûte rien d’autre que quelques jours.
Répétition de l’indu : ce que dit le code civil
L’article 1302 du code civil pose le principe : « Tout paiement suppose une dette ; ce qui a été reçu sans être dû est sujet à restitution. » L’article 1302-1 précise que celui qui reçoit par erreur ce qui ne lui est pas dû doit le restituer à celui de qui il l’a indûment reçu. Une somme reçue à tort doit donc bien être rendue, et l’auteur du paiement dispose de cinq ans pour agir. Mais restituer ne signifie pas renvoyer soi-même l’argent au premier venu : la restitution se fait au véritable payeur, dont l’identité doit être établie. Laissez donc la somme intacte, signalez-la par écrit à votre banque et attendez ses instructions.
Remboursement en retard ou refusé : quels recours ?
Si le délai annoncé par la demande est dépassé, la marche à suivre est graduée :
- Relancer le gestionnaire avec votre numéro de dossier et une copie de vos justificatifs, via le formulaire de contact ou le service consommateurs de la demande.
- Mettre en demeure l’organisateur de la demande, c’est-à-dire la marque, par lettre recommandée avec accusé de réception : c’est cette lettre qui date votre réclamation et prouve votre bonne foi.
- Saisir le médiateur de la consommation dont relève l’entreprise, gratuitement, si la réponse ne vient pas.
- Signaler la pratique sur signal-conso.gouv.fr : le service de la DGCCRF alerte l’entreprise et alimente les contrôles, mais il ne peut pas ordonner votre remboursement.
- Saisir le tribunal judiciaire en dernier ressort, pour les litiges de faible montant.
Chaque canal de signalement a un rôle distinct, et les mélanger fait perdre du temps : signal-conso.gouv.fr pour un litige de consommation, cybermalveillance.gouv.fr pour une escroquerie en ligne, le 33700 pour un SMS ou un appel frauduleux, et le téléservice Perceval, accessible depuis service-public.gouv.fr, pour des paiements frauduleux par carte alors que vous êtes toujours en possession de celle-ci.
Questions fréquentes
Un virement Sogec Gestion peut-il être négatif ou repris ?
Un virement est une opération de crédit : il ne s’annule pas unilatéralement comme un prélèvement. En cas d’erreur, l’émetteur doit demander un rappel de fonds à sa banque, et votre accord vous sera généralement sollicité.
Je n’ai jamais donné mon IBAN, comment expliquer ce virement ?
Vérifiez d’abord si un membre de votre foyer a participé à une demande en utilisant le compte commun. Si aucune explication ne tient, demandez à votre banque la référence complète du virement avant toute autre démarche.
Dois-je déclarer ce remboursement aux impôts ?
Un remboursement d’offre promotionnelle est une réduction du prix payé, et non un revenu. Il n’a donc pas à être déclaré par un particulier. Pour un achat professionnel, il vient en diminution de la charge comptabilisée.
Combien de temps conserver mes justificatifs d’ODR ?
Gardez une copie du formulaire, du ticket et du code-barres jusqu’à réception effective du virement, et idéalement quelques mois de plus : sans ces pièces, contester un rejet devient quasiment impossible.