


En 2026, l’optimisation fiscale d’un particulier ne consiste pas à empiler des dispositifs, mais à choisir les deux ou trois leviers cohérents avec votre tranche marginale d’imposition, votre horizon et votre capacité à immobiliser de l’épargne. Trois éléments commandent tous les arbitrages de l’année : un barème revalorisé de 0,9 % par la loi de finances du 19 février 2026, une hausse des prélèvements sociaux sur les revenus du capital de 17,2 % à 18,6 %, et un plafonnement des niches toujours bloqué à 10 000 €. Voici les 12 leviers légaux réellement mobilisables, avec leurs plafonds, leurs risques et leur liquidité.
Optimisation fiscale pour un particulier : le cadre légal en 2026
Avant de choisir un dispositif, il faut savoir sur quel taux vous agissez. Un versement déductible fait économiser exactement votre tranche marginale ; une réduction d’impôt, elle, s’impute sur l’impôt dû, quel que soit votre taux.
Le barème de l’impôt sur le revenu 2026 et votre tranche marginale
La loi de finances pour 2026 a indexé le barème sur l’inflation (+ 0,9 %). Pour les revenus 2025, le barème par part de quotient familial s’établit ainsi :
- 0 % jusqu’à 11 600 €
- 11 % de 11 601 € à 29 579 €
- 30 % de 29 580 € à 84 577 €
- 41 % de 84 578 € à 181 917 €
- 45 % au-delà de 181 917 €
Votre tranche marginale d’imposition (TMI) est le taux qui frappe le dernier euro gagné. C’est elle qui détermine la rentabilité d’une déduction : 1 000 € versés sur un plan d’épargne retraite valent 300 € d’impôt en moins à 30 %, mais 450 € à 45 %. En dessous de 30 %, la plupart des dispositifs de défiscalisation perdent leur intérêt.
Second changement structurant : depuis le 1er janvier 2026, la LFSS a porté la CSG sur les revenus du capital de 9,2 % à 10,6 %, ce qui fait passer les prélèvements sociaux de 17,2 % à 18,6 % et le prélèvement forfaitaire unique de 30 % à 31,4 %. Attention toutefois : plusieurs assiettes restent à 17,2 %, notamment les revenus fonciers, les plus-values immobilières et les produits d’assurance-vie.
Optimiser n’est pas frauder
Tous les leviers présentés ici sont prévus par le Code général des impôts. L’optimisation consiste à utiliser une règle dans son objet ; l’abus de droit consiste à monter une opération dont le but est principalement fiscal. La frontière se joue sur la réalité économique de l’opération : un bien réellement loué, un don réellement affecté, un contrat réellement conservé.
Le plafonnement global des niches fiscales, votre premier garde-fou
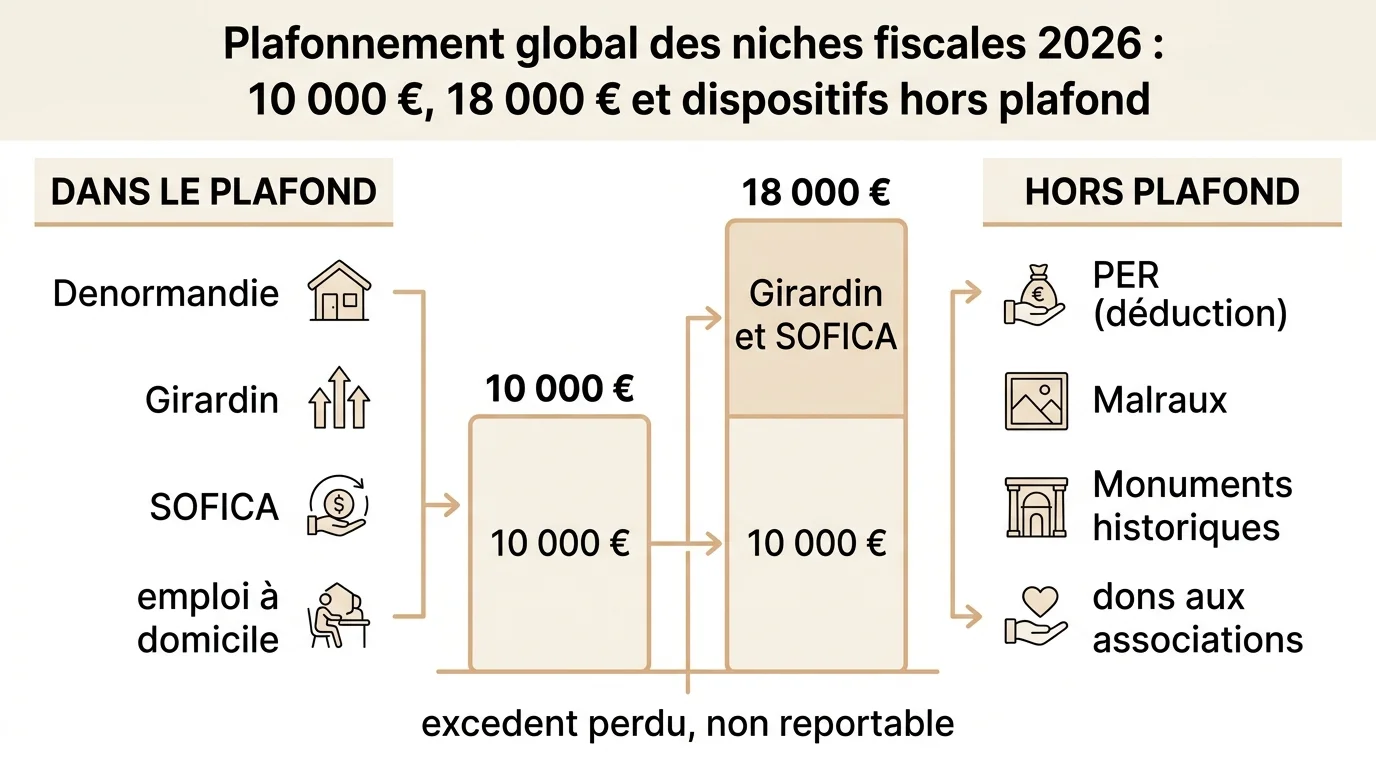
C’est la règle que beaucoup découvrent trop tard, au moment de l’avis d’imposition : le total des avantages fiscaux d’un foyer est plafonné, et l’excédent est purement et simplement perdu.
Le plafonnement global des niches fiscales limite à 10 000 € par an et par foyer le cumul des réductions et crédits d’impôt. Ce plafond est porté à 18 000 € lorsque le foyer investit en Girardin outre-mer ou en SOFICA, mais 18 000 € est un maximum global, pas un supplément : il englobe les 10 000 € de droit commun.
Trois familles de leviers échappent à ce plafond, ce qui en fait des compléments utiles :
- les déductions du revenu imposable (PER, déficit foncier), qui agissent en amont du calcul de l’impôt et ne sont pas des « niches » au sens du plafonnement ;
- les réductions Malraux et Monuments historiques, explicitement exclues du plafonnement global ;
- les dons aux œuvres et aux associations, eux aussi hors plafonnement.
Autrement dit, si vous visez une économie d’impôt à cinq chiffres, la combinaison la plus robuste associe un levier déductible et un levier hors plafond, plutôt que trois dispositifs qui se disputent la même enveloppe de 10 000 €.
Épargne longue : PER, PEA et assurance-vie
Ce sont les trois leviers les plus accessibles : aucun ne suppose de montage, il s’agit d’enveloppes ouvertes chez un assureur ou une banque.
Le PER, le levier le plus direct sur la tranche marginale
Le plan d’épargne retraite individuel permet de déduire les versements du revenu imposable : l’économie est immédiate et égale à votre TMI. Pour 2026 :
- Salarié : 10 % des revenus professionnels 2025, dans la limite de 37 680 € (8 fois le PASS 2025), avec un plancher de 4 710 €.
- Indépendant : jusqu’à 88 911 €, calculés sur le PASS 2026 fixé à 48 060 €.
- Report : les plafonds non utilisés sont reportables. La loi de finances 2026 a étendu ce report de 3 à 5 ans pour les plafonds générés à compter de 2026, les antérieurs restant sur 3 ans.
- Mutualisation : les couples mariés ou pacsés peuvent additionner leurs plafonds en cochant la case 6QR de la déclaration 2042.
Deux nouveautés à intégrer : les versements effectués après 70 ans ne sont plus déductibles depuis le 1er janvier 2026, et les gains du PER supportent désormais 18,6 % de prélèvements sociaux. Le PER garde le meilleur rapport effort/économie pour une TMI de 41 % ou 45 %, à condition d’accepter le blocage des sommes jusqu’à la retraite, hors déblocage anticipé (achat de la résidence principale, accidents de la vie).
Le PEA, l’enveloppe boursière à faible friction
Le plan d’épargne en actions accepte jusqu’à 150 000 € de versements. Après 5 ans, les gains sont exonérés d’impôt sur le revenu ; seuls les prélèvements sociaux restent dus, désormais à 18,6 %, y compris sur des plus-values constituées avant 2026. Le PEA n’assure aucune économie à l’entrée : c’est un levier de sortie, pertinent au-delà de 8 ans.
L’assurance-vie, seule enveloppe épargnée par la hausse de CSG
Après 8 ans, les rachats bénéficient d’un abattement annuel sur les gains de 4 600 € pour une personne seule et 9 200 € pour un couple. Au-delà, le taux d’impôt est de 7,5 % tant que l’encours de primes versées reste sous 150 000 € (tous contrats du foyer confondus), et de 12,8 % au-dessus. Surtout, l’assurance-vie a été exclue de la hausse de CSG : ses produits restent taxés à 17,2 %. Un arbitrage interne au contrat ne déclenche par ailleurs aucune imposition, ce qui en fait l’outil de pilotage le plus souple du patrimoine financier.
Transmission : abattements, dons familiaux et démembrement
Transmettre tôt reste le levier le plus rentable du droit fiscal français, parce que les abattements se reconstituent avec le temps.
L’abattement de 100 000 € par parent et par enfant
L’article 779 du CGI prévoit un abattement de 100 000 € par parent et par enfant, applicable aux donations comme aux successions, et reconstitué tous les 15 ans. Un couple transmet donc 200 000 € à chaque enfant sans droits, puis recommence quinze ans plus tard.
Les dons familiaux de sommes d’argent
Il ne faut pas confondre cet abattement avec le don familial de sommes d’argent de l’article 790 G : 31 865 € supplémentaires, exonérés, si le donateur a moins de 80 ans et le bénéficiaire plus de 18 ans. Les deux se cumulent, soit 131 865 € par parent et par enfant.
S’y ajoute, jusqu’au 31 décembre 2026 seulement, le dispositif de l’article 790 A bis créé par la loi de finances 2025 : 100 000 € par donateur et 300 000 € par bénéficiaire, à condition que les sommes soient affectées dans les six mois à l’achat d’un logement neuf ou en VEFA en résidence principale, ou à des travaux de rénovation énergétique. C’est une fenêtre datée : sauf prorogation, elle se referme fin 2026.
La donation en nue-propriété
Donner la nue-propriété d’un bien en conservant l’usufruit permet de ne payer des droits que sur la valeur de la nue-propriété, déterminée par le barème de l’article 669 du CGI selon l’âge de l’usufruitier. À 65 ans, celle-ci est 60 % de la valeur du bien : l’assiette taxable baisse d’autant. Au décès de l’usufruitier, la pleine propriété se reconstitue sans droits supplémentaires, et le donateur a conservé revenus et usage du bien entre-temps.
Immobilier : SCPI démembrées, LMNP, Malraux et Denormandie
L’immobilier concentre les leviers les plus puissants, mais aussi les plus illiquides. Rappelons qu’ici les prélèvements sociaux restent à 17,2 %.
La SCPI en nue-propriété temporaire
Acheter la seule nue-propriété de parts de SCPI pour une durée définie (5 à 15 ans) donne droit à une décote à l’achat, de l’ordre de 20 % sur 5 ans et de 33 à 35 % sur 10 ans. Pendant toute la période, l’usufruitier perçoit les loyers : le nu-propriétaire ne déclare aucun revenu foncier, ne supporte aucun prélèvement social et sort ces parts de l’assiette de l’IFI. À l’échéance, il récupère automatiquement la pleine propriété. C’est le levier type du cadre fortement imposé qui n’a pas besoin de revenus complémentaires immédiats.
Le LMNP après la réforme des amortissements
La location meublée non professionnelle conserve son réel avantage : au régime réel, l’amortissement du bien neutralise largement le résultat imposable. Mais la loi de finances 2025 a changé la donne à la sortie. Pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value immobilière, ce qui augmente mécaniquement la base taxable ; une réponse ministérielle de mars 2026 a confirmé que les amortissements pratiqués avant 2025 sont eux aussi concernés. Le LMNP reste intéressant, mais il faut désormais raisonner sur le cycle complet, revente comprise : les régimes et les seuils sont détaillés dans notre guide de la fiscalité du LMNP en 2026.
Malraux et Denormandie
Ces deux dispositifs financent la rénovation, avec des profils opposés. Malraux ouvre droit à une réduction de 22 % ou 30 % des travaux de restauration selon le classement du site patrimonial, dans la limite de 400 000 € de travaux sur 4 ans, soit jusqu’à 120 000 € de réduction, et il est exclu du plafonnement global des niches. Denormandie, prorogé jusqu’au 31 décembre 2027, accorde 12 %, 18 % ou 21 % du prix de revient pour un engagement de location de 6, 9 ou 12 ans, à condition que les travaux soient au moins 25 % du coût de l’opération ; il entre, lui, dans le plafond de 10 000 €. Précisons que le Pinel s’est éteint le 31 décembre 2024 : ce n’est plus une option en 2026.
Réductions d’impôt immédiates : Girardin industriel et dons aux associations
Le Girardin industriel, le plus puissant et le plus risqué
Le Girardin industriel finance du matériel productif loué à des exploitants ultramarins. L’investisseur ne récupère pas son capital : il obtient, l’année suivante, une réduction d’impôt supérieure à sa mise, de l’ordre de 110 % à 120 % de l’apport. C’est l’un des rares dispositifs à ouvrir le plafond majoré de 18 000 €. En contrepartie, le risque est asymétrique : si l’exploitant fait défaut ou si le matériel n’est pas exploité pendant cinq ans, l’administration reprend l’intégralité de l’avantage fiscal, et l’apport est perdu. La solidité du monteur et l’existence d’une garantie de bonne fin sont donc les seuls vrais critères de sélection.
Les dons aux associations
Le levier le plus simple, et hors plafonnement global. Les dons aux organismes d’intérêt général ouvrent droit à une réduction de 66 % du montant versé, dans la limite de 20 % du revenu imposable, l’excédent étant reportable cinq ans. Pour les organismes d’aide aux personnes en difficulté (dispositif dit « Coluche »), le taux monte à 75 %, dans une limite portée de 1 000 € à 2 000 € depuis le 14 octobre 2025 et maintenue par la loi de finances 2026, soit jusqu’à 1 500 € de réduction.
Les leviers qui passent par votre employeur
Deux dispositifs souvent négligés améliorent le net disponible sans effort d’épargne, et concernent aussi le dirigeant assimilé salarié.
- Les titres-restaurant : en 2026, la part patronale est exonérée jusqu’à 7,32 € par titre (contre 7,26 € en 2025), pour une participation comprise entre 50 % et 60 % de la valeur faciale, soit un titre de 12,20 € à 14,64 €. Sur une année pleine, cela équivaut à plusieurs centaines d’euros nets d’impôt. Les clauses à prévoir au contrat de travail méritent d’être formalisées dès la mise en place.
- La mutuelle d’entreprise : la contribution patronale au régime santé est exonérée de cotisations dans la limite de 6 % du PASS (2 883,60 € en 2026) majorée de 1,5 % de la rémunération annuelle brute, sans dépasser 12 % du PASS. Attention, cette part patronale reste réintégrée dans le revenu imposable du salarié, tandis que la part salariale demeure déductible.
Pour un entrepreneur, ces arbitrages se doublent d’une question de structure : le choix du statut, la politique de dividendes et la rémunération du compte courant d’associé pèsent souvent plus lourd que n’importe quelle niche, comme le montre notre comparatif entre SASU et EURL.
Les 12 leviers en un tableau : plafond, économie, risque, liquidité
| Levier | Plafond 2026 | Économie d’impôt | Risque | Liquidité |
|---|---|---|---|---|
| PER | 37 680 € (salarié) / 88 911 € (TNS) | Déduction = TMI (jusqu’à 45 %) | Faible à moyen (support) | Nulle jusqu’à la retraite |
| PEA | 150 000 € de versements | 0 % d’IR après 5 ans, PS 18,6 % | Moyen à élevé (actions) | Bonne après 5 ans |
| Assurance-vie | Illimité (seuil 150 000 € de primes) | Abattement 4 600 / 9 200 € après 8 ans, PS 17,2 % | Faible à moyen selon supports | Très bonne |
| Abattement donation (art. 779) | 100 000 € / parent / enfant / 15 ans | Droits de donation évités | Nul (fiscal) | Irréversible |
| Don familial de sommes d’argent | 31 865 € (790 G) + 100 000 € logement (790 A bis, jusqu’au 31/12/2026) | Exonération totale de droits | Nul si conditions respectées | Irréversible |
| Donation démembrée | Barème art. 669 CGI | Assiette réduite de 30 à 60 % | Faible | Irréversible |
| SCPI en démembrement | Libre | 0 revenu foncier, 0 IFI, décote 20-35 % | Moyen (marché immobilier) | Très faible (5 à 15 ans) |
| LMNP au réel | Recettes < 77 700 € pour le micro-BIC | Résultat neutralisé par amortissement | Moyen (amortissements repris à la revente) | Faible |
| Girardin industriel | Plafond majoré 18 000 € | 110 à 120 % de l’apport, en une fois | Élevé (reprise totale possible) | Nulle (apport à fonds perdu) |
| Malraux | 400 000 € de travaux sur 4 ans, hors plafonnement | 22 % ou 30 % des travaux | Élevé (opération longue) | Très faible |
| Denormandie | Dans le plafond de 10 000 €, jusqu’au 31/12/2027 | 12 %, 18 % ou 21 % du prix de revient | Moyen à élevé (locatif ancien) | Très faible (6 à 12 ans) |
| Dons aux associations | 20 % du revenu imposable ; 2 000 € au taux de 75 % | 66 % ou 75 % du don, hors plafonnement | Nul | Sans objet |
Le douzième levier, les plafonds employeur (titres-restaurant et mutuelle), ne figure pas dans ce tableau : il ne relève pas d’un investissement mais d’exonérations sans risque ni immobilisation.
Quels leviers pour votre tranche marginale ?
Trouver les leviers adaptés à ma tranche marginale
Renseignez votre profil : l'outil classe les leviers 2026 les plus cohérents avec votre situation.
Vos leviers prioritaires
Il n’existe pas de combinaison universelle. Un cadre à 41 % avec un horizon de vingt ans, un indépendant à 30 % qui doit rester liquide et un dirigeant à 45 % disposant d’un patrimoine transmissible n’ont pas les mêmes priorités. L’outil ci-dessous croise votre TMI, votre patrimoine, votre horizon et votre tolérance au risque pour faire remonter les leviers les plus cohérents avec votre situation.
Ces résultats sont une orientation, pas un conseil personnalisé. Avant tout engagement, faites vérifier votre plafond d’épargne retraite disponible, votre consommation du plafond des niches et l’impact de l’opération sur votre IFI par un expert-comptable ou un conseiller en gestion de patrimoine. Les rendements évoqués ne sont jamais garantis, et un avantage fiscal ne compense jamais un mauvais investissement.