


SMS SAS Noriance recouvrement : vraie relance ou usurpation ? Comment vérifier avant de payer
Un SMS mentionnant SAS Noriance n’est pas automatiquement une arnaque, et c’est précisément ce qui rend la situation délicate. Vérification faite le 30 juillet 2026 sur l’Annuaire des Entreprises publié par data.gouv.fr, Noriance est une société par actions simplifiée réellement immatriculée sous le SIREN 905 018 768, dont l’activité déclarée relève des activités juridiques (code NAF 69.10Z). Certains messages peuvent donc émaner d’un professionnel réellement mandaté par un créancier, quand d’autres relèvent du smishing, cette usurpation d’identité dont les entreprises citées sont elles-mêmes victimes, tout comme dans le cas les fausses offres de travail à domicile. Voici les repères légaux qui permettent de trancher avant de cliquer sur le moindre lien.
SAS Noriance existe-t-elle vraiment ? Ce que dit le registre officiel
Les données publiques consultables
La réponse est factuelle et vérifiable par n’importe qui en deux minutes. Au 30 juillet 2026, l’Annuaire des Entreprises (annuaire-entreprises.data.gouv.fr), service public adossé au répertoire Sirene de l’Insee, renvoie une fiche active pour la dénomination NORIANCE :
- SIREN : 905 018 768
- Forme juridique : SAS, société par actions simplifiée
- Siège : 30 rue Ludwig van Beethoven, 59500 Douai
- Code NAF : 69.10Z, activités juridiques
- État administratif : active, plusieurs établissements en activité
Le site institutionnel de cette structure la décrit comme un office de commissaires de justice intervenant notamment en recouvrement amiable et judiciaire. Autrement dit, le nom cité dans le message correspond à une entité enregistrée, pas à une coquille vide inventée de toutes pièces.
Pourquoi cette vérification change tout
Beaucoup d’articles en ligne rangent d’emblée ces SMS dans la catégorie « arnaque ». C’est une simplification hasardeuse. Puisque l’entité citée existe, le message reçu peut être authentique, ou bien être une contrefaçon qui s’appuie sur une identité réelle pour gagner en crédibilité. Le nom de l’expéditeur ne prouve donc rien : seuls le contenu du message et la réalité de la créance font la différence.
Pourquoi vous recevez ce SMS : relance réelle ou usurpation d’identité ?
Le smishing, mode d’emploi des fraudeurs
Le smishing désigne l’hameçonnage par SMS. Le procédé est constant : les escrocs empruntent le nom d’une entité inspirant l’autorité (administration fiscale, opérateur, étude de commissaires de justice), y ajoutent une pression temporelle artificielle, et poussent la victime vers un formulaire qui capte ses coordonnées bancaires. Cybermalveillance.gouv.fr rappelle qu’aucune donnée sensible ne doit jamais être communiquée par messagerie. Retenez surtout ceci : le nom d’expéditeur affiché sur un SMS se falsifie sans difficulté technique, il n’est jamais une preuve d’origine.
Le cas particulier du lien raccourci
Un lien abrégé masque la destination réelle. Une relance sérieuse renvoie vers un espace clairement identifiable, ou se contente de vous inviter à rappeler un numéro fixe que vous pouvez recouper. Si le message pousse à payer via un QR code, un lien court, une cagnotte ou un virement vers un compte étranger, le signal est majeur : abstenez-vous.
Ce qu’une relance de recouvrement doit obligatoirement contenir
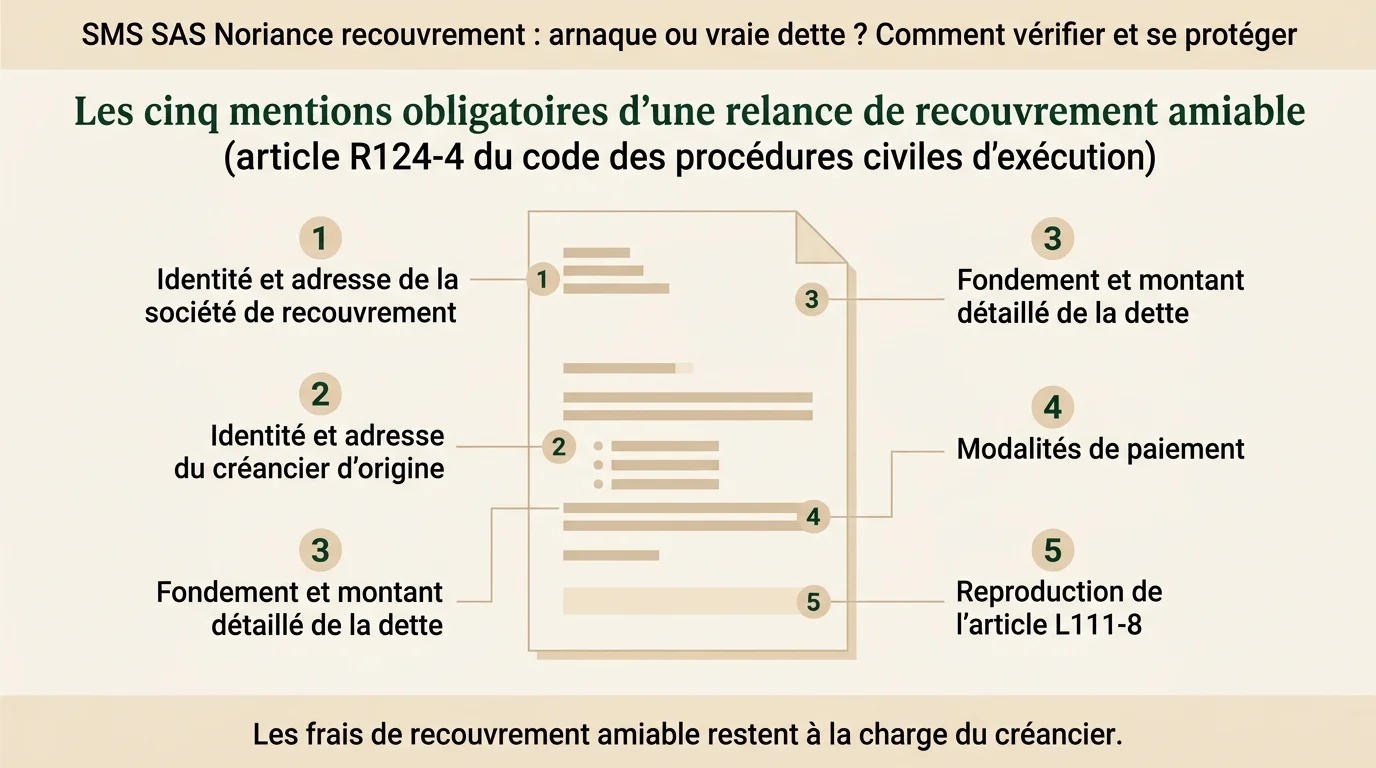
Les cinq mentions imposées par la loi
C’est ici que le droit devient votre meilleur outil de tri. L’article R124-4 du code des procédures civiles d’exécution, en vigueur depuis le 2 février 2013, impose à toute personne chargée d’un recouvrement amiable d’adresser au débiteur un courrier comportant cinq mentions :
- le nom ou la dénomination sociale de la personne chargée du recouvrement, son adresse ou son siège, et l’indication qu’elle exerce une activité de recouvrement amiable ;
- le nom ou la dénomination sociale du créancier d’origine et son adresse ;
- le fondement et le montant de la somme due en principal, intérêts et autres accessoires, en distinguant les différents éléments de la dette ;
- l’indication d’avoir à payer la somme due et les modalités de paiement ;
- la reproduction des deuxième et troisième alinéas de l’article L111-8 du même code.
Ce niveau de détail ne tient pas dans un SMS de 160 caractères. Un message court n’est donc pas illégal en soi, mais il ne peut jamais constituer la relance elle-même : tout au plus une invitation à consulter un courrier. Le même réflexe vaut pour tout document réclamant de l’argent, une facture aux mentions obligatoires complètes restant la pièce de base de toute créance opposable.
Les frais de recouvrement ne sont pas à votre charge
Point capital et largement méconnu : l’article L111-8 du code des procédures civiles d’exécution pose que les frais de recouvrement engagés sans titre exécutoire restent à la charge du créancier, toute stipulation contraire étant réputée non écrite. En clair, en phase amiable, personne ne peut vous facturer des « frais de dossier » ou des honoraires de relance. Un message qui ajoute 30 ou 50 euros à la somme réclamée révèle soit une pratique irrégulière, soit une contrefaçon.
Recouvrement amiable, commissaire de justice, Trésor public : qui peut faire quoi ?
La confusion entre ces trois interlocuteurs est le principal levier des escrocs. Depuis le 1er juillet 2022, la profession d’huissier de justice a fusionné avec celle de commissaire-priseur judiciaire pour former celle de commissaire de justice, officier public et ministériel. Ce statut ne se confond ni avec celui d’une simple société de recouvrement, ni avec celui d’un comptable public.
| Interlocuteur | Peut réclamer une somme | Peut saisir comptes ou biens | Ne peut jamais |
|---|---|---|---|
| Société de recouvrement amiable | Oui, pour le compte d’un créancier | Non, en aucun cas | Vous facturer ses frais, se présenter comme officier public |
| Commissaire de justice | Oui, en amiable comme en judiciaire | Oui, mais uniquement muni d’un titre exécutoire | Saisir sans titre, exiger un paiement immédiat par lien ou carte cadeau |
| Comptable public (DGFiP) | Oui, pour les créances publiques | Oui, par ses propres procédures | Vous écrire depuis une adresse ou un domaine non officiel |
Aucune saisie sur salaire ni sur compte bancaire n’est possible sans titre exécutoire : décision de justice, acte notarié revêtu de la formule exécutoire ou titre délivré par l’administration. Un SMS annonçant une saisie « sous 48 heures » alors que vous n’avez jamais reçu d’acte signifié décrit une situation juridiquement impossible.
Ce SMS de recouvrement est-il légitime ? Le test en six questions
L’outil ci-dessous reprend les critères issus des textes cités plus haut. Il ne désigne aucun expéditeur comme frauduleux : il pondère les signaux présents dans votre message et vous oriente vers la vérification adaptée. Répondez en ayant le SMS sous les yeux.
Comment vérifier la réalité de la dette avant de payer
Quel que soit le verdict, la démarche reste la même et elle ne coûte rien. Procédez dans cet ordre :
- Ne cliquez sur aucun lien et ne rappelez pas le numéro figurant dans le message.
- Identifiez le créancier d’origine cité. Sans lui, la relance est incomplète au regard de l’article R124-4.
- Contactez ce créancier par ses coordonnées officielles que vous retrouvez vous-même, jamais par celles du SMS.
- Vérifiez l’entité qui réclame sur annuaire-entreprises.data.gouv.fr, et s’il s’agit d’un commissaire de justice, sur l’annuaire de la Chambre nationale (commissaire-justice.fr), seul répertoire faisant foi.
- Ressortez vos pièces : le contrat signé et ses clauses, les factures, les preuves de paiement. Une créance se prouve, elle ne s’affirme pas.
- Demandez le détail écrit de la somme réclamée. Un professionnel régulier vous le fournit sans difficulté.
Si la somme concerne un engagement pris pour autrui, vérifiez aussi la nature exacte de cet engagement : la différence entre caution solidaire et caution simple détermine si le créancier pouvait légitimement se tourner vers vous en premier.
Votre dette est-elle prescrite ? Les délais à connaître
Une créance ancienne peut avoir cessé d’être réclamable en justice, et ce point est rarement abordé. L’article L218-2 du code de la consommation soumet à une prescription de deux ans l’action des professionnels pour les biens et services fournis aux consommateurs. Le droit commun retient cinq ans (article 2224 du code civil) pour les autres situations, notamment entre professionnels.
Deux précisions utiles. Ces délais ne se modifient pas par contrat : les parties ne peuvent ni les allonger ni ajouter des causes de suspension. Et une simple demande de paiement, même par lettre recommandée, n’interrompt pas la prescription : seuls une reconnaissance de dette, une action en justice ou un acte d’exécution produisent cet effet. Une reconnaissance imprudente au téléphone peut donc relancer un délai éteint, raison supplémentaire de ne rien confirmer avant vérification.
SMS frauduleux : comment le signaler et réagir si vous avez déjà payé
Les plateformes de signalement et leur rôle respectif
Chaque dispositif a une fonction distincte, et les confondre fait perdre du temps :
- 33700 : transférez gratuitement le SMS suspect à ce numéro, ou déposez une capture d’écran sur 33700.fr. Ce service opérateurs permet le blocage des numéros émetteurs et alerte la marque usurpée.
- cybermalveillance.gouv.fr : conseils, fiches réflexes et mise en relation avec des prestataires si un appareil est compromis.
- signal-conso.gouv.fr : pour signaler à la DGCCRF une pratique commerciale abusive d’un professionnel identifié, par exemple des frais réclamés en phase amiable.
- Plainte : au commissariat de police, à la brigade de gendarmerie ou par courrier au procureur de la République. Conservez le message comme preuve.
- Perceval : service en ligne accessible via service-public.gouv.fr avec FranceConnect, dédié aux fraudes à la carte bancaire dont vous êtes encore titulaire.
Si vous avez communiqué vos coordonnées bancaires
Agissez dans l’heure, sans attendre de constater un débit :
- Faites opposition auprès de votre banque et demandez le blocage de la carte.
- Signalez l’opération frauduleuse via Perceval, puis déposez plainte.
- Changez les mots de passe réutilisés sur d’autres services.
- Contestez les débits auprès de votre banque : la réglementation encadre strictement le remboursement des opérations non autorisées.
Un accompagnement gratuit existe : France Victimes au 116 006, et Info Escroqueries au 0 805 817.
Questions fréquentes sur les SMS de type SAS Noriance
Un SMS peut-il valablement m’annoncer une saisie ?
Non. Une mesure d’exécution forcée suppose un titre exécutoire et se matérialise par un acte signifié, remis selon des formes précises. Un SMS ne remplace jamais cette signification.
Dois-je répondre au message pour demander des explications ?
Évitez de répondre au numéro émetteur : cela confirme que votre ligne est active. Passez par le créancier d’origine ou par les coordonnées publiques de l’entité citée, retrouvées par vous-même.
Comment être certain de l’identité de l’expéditeur ?
Vous ne pouvez pas le déterminer depuis le message lui-même : c’est justement le principe de l’usurpation. La seule certitude s’obtient en recontactant l’entité par ses coordonnées publiques officielles, ou le créancier par les vôtres. Si la dette est réelle, demandez alors le détail écrit de la somme et, si nécessaire, un échéancier.
Informations vérifiées le 30 juillet 2026 auprès de l’Annuaire des Entreprises (data.gouv.fr), de Légifrance (articles R124-4 et L111-8 du code des procédures civiles d’exécution, article L218-2 du code de la consommation) et de cybermalveillance.gouv.fr. Article informatif, il n’est pas un conseil juridique individualisé.